


Una apuesta de $2 por Ethena es en realidad una apuesta por el fin de la cuenta de ahorros tradicional
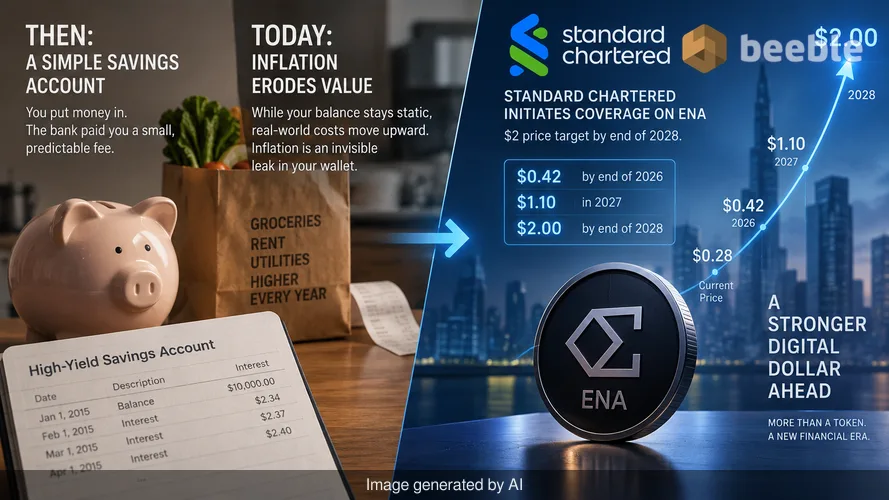
Hace una década, una cuenta de ahorros de alto rendimiento era una herramienta mundana que ofrecía una sensación tangible de progreso. Uno depositaba dinero y el banco pagaba una tarifa pequeña y predecible por el privilegio de prestárselo a otra persona. Hoy en día, ese arreglo parece una reliquia. Mientras que los números digitales en una cuenta corriente estándar permanecen estáticos, los costos del mundo real de los comestibles y el alquiler aumentan. La inflación es una fuga invisible en su billetera. Esta fricción es la razón por la cual instituciones como Standard Chartered ahora miran hacia Ethena y su token ENA como algo mucho más significativo que simplemente otro activo criptográfico volátil.
Standard Chartered inició recientemente la cobertura de ENA con un precio objetivo de $2 para finales de 2028. Esta proyección implica que ENA tiene el potencial de superar los rendimientos de Bitcoin y Ethereum en los próximos dos años. Para un activo que actualmente cotiza alrededor de $0.28, un movimiento a $2 es un cambio estructural masivo. El banco predice que ENA alcanzará los $0.42 a finales de 2026 y los $1.10 en 2027 antes de acelerarse. Este pronóstico se basa en una transformación fundamental de cómo definimos y almacenamos los dólares digitales.
El auge y la contracción de un dólar sintético
Ethena entró en el mercado a finales de 2023 con un producto llamado USDe. Es lo que la industria llama un dólar sintético. A diferencia de Tether o USDC, que mantienen efectivo real y bonos gubernamentales en una bóveda, USDe utiliza una inteligente estrategia de trading para mantener su valor. El sistema toma una posición al contado (spot) en una criptomoneda y simultáneamente abre una posición corta en el mercado de futuros. Este enfoque delta-neutral permite a Ethena cobrar pagos de financiación (funding) de otros traders que quieren apostar por aumentos de precios.
En los primeros días, esta estrategia fue un imán para el capital. Los rendimientos a menudo superaban el 20%. Como resultado, el suministro de USDe explotó a más de $10 mil millones. Fue un ejemplo clásico de psicología de mercado. Los inversores vieron un número alto y se movieron en manada para capturarlo. Sin embargo, el mercado finalmente se enfrió. A medida que más traders se agolparon en la misma estrategia, las tasas de financiación se comprimieron. El rendimiento cayó. En consecuencia, el suministro de USDe se contrajo a aproximadamente $4.9 mil millones. Esta contracción es un recordatorio sintomático de que los rendimientos nativos de las criptomonedas suelen ser transitorios.
Reconstruyendo el rendimiento desde cero
Para que ENA alcance la marca de los $2, Ethena debe hacer algo más que simplemente esperar al próximo mercado alcista de las criptomonedas. Standard Chartered señala que la tesis del banco se basa en la diversificación. Ethena está alejando su enfoque de las operaciones puramente basadas en cripto. La nueva estrategia incorpora préstamos DeFi, crédito institucional y monedas estables líquidas. Lo más importante es que se conecta con activos del mundo real.
Standard Chartered espera que el mercado total de activos tokenizados alcance los $4 billones para 2028. Actualmente, ese mercado es de unos $350 mil millones. El banco proyecta que los activos del mundo real desplegados en cadenas de bloques podrían aumentar de $40 mil millones a $2 billones en el mismo período. Este es el cambio a nivel macro que Ethena pretende capturar. Si Ethena puede usar USDe para aprovechar estos rendimientos financieros tradicionales, crea una base más resistente. El objetivo es un suministro de USDe de $40 mil millones para 2028. Esto requiere que Ethena cuadruplique su máximo histórico anterior.
La bóveda bancaria de cristal y la confianza institucional
Podemos pensar en la cadena de bloques como una bóveda bancaria de cristal. En el mundo tradicional, no se tiene idea de lo que hace su banco con su dinero detrás de escena. En el modelo de Ethena, cada operación y cada posición de garantía es visible en el libro mayor. Esta transparencia es un cambio profundo para los inversores institucionales. Standard Chartered ve esto como un camino para que ENA se convierta en una herramienta de captura de valor para un ecosistema financiero mucho más grande.
Cuando USDe genera ingresos, ese valor eventualmente fluye de regreso al ecosistema del token ENA. Si Ethena gestiona una base de activos de $40 mil millones, el potencial de ingresos es sistémico. El banco estima que el rendimiento combinado de Ethena en todas las estrategias es ahora de aproximadamente el 5.2%. Si bien esto es inferior al 20% visto durante el frenesí especulativo, es más sostenible. Alinea los rendimientos digitales con el costo real del capital en el mundo real.
El obstáculo psicológico del dinero digital
A pesar de las matemáticas optimistas, Ethena enfrenta un desafío conductual significativo. La mayoría de las personas ven el dinero como un sistema de creencias colectivas. Confiamos en el dólar porque el gobierno lo respalda. Confiar en un dólar sintético gestionado por código y contratos de futuros requiere un salto de lógica. Muchos inversores minoristas recuerdan el colapso de otros experimentos de monedas estables. Este temor crea una barrera de entrada matizada.
La proyección de Standard Chartered asume que este temor se disipará a medida que Ethena demuestre su resiliencia. El banco espera que Ethena encuentre nuevas fuentes de rendimiento en los mercados de acciones y materias primas. Al vincular el dólar digital al precio del petróleo o al S&P 500, Ethena se convierte en una parte interconectada de las finanzas globales. Esto ya no se trata solo de cripto. Se trata de cómo las tuberías de todo el sistema financiero se están reconstruyendo sobre rieles descentralizados.
Equilibrando el riesgo y la búsqueda de valor
A nivel individual, el pronóstico de ENA es un recordatorio de lo rápido que está cambiando la definición de un activo seguro. Hace una década, un objetivo de $2 para un token de gobernanza cripto habría sonado como pura especulación. Hoy, es parte de un informe institucional calculado de uno de los bancos más grandes del mundo. Paradójicamente, la volatilidad del mercado cripto es lo que impulsa la búsqueda de estas estructuras más estables y generadoras de rendimiento.
Financieramente hablando, el éxito de Ethena depende de la ejecución. El equipo debe navegar por el panorama cambiante de las tasas de interés globales y el escrutinio regulatorio. Si tienen éxito, ENA deja de ser un token especulativo. Se convierte en una participación en un nuevo tipo de banco global. Este banco no tiene pilares de mármol ni sucursales en las calles principales. Existe enteramente como código, operando las 24 horas del día en todas las zonas horarias.
Navegando la nueva realidad económica
En última instancia, el informe de Standard Chartered es una señal de que la frontera entre su billetera digital y la economía global está desapareciendo. El crecimiento de Ethena de un proyecto de $4.9 mil millones a una potencia de $40 mil millones marcaría un punto de inflexión importante para la industria. Sugiere que el futuro del dinero no se trata solo de mover monedas entre direcciones. Se trata de cómo capturamos y distribuimos el valor creado por todos los activos globales.
Al observar sus propias finanzas, vale la pena preguntarse de dónde proviene su propio "rendimiento". ¿Está su dinero en una cuenta estancada o está participando en estos nuevos sistemas transparentes? El camino a los $2 para ENA no está garantizado. Requiere una reversión masiva de las tendencias recientes y una expansión exitosa en los mercados tradicionales. Sin embargo, el hecho de que tal camino esté siendo trazado por los principales bancos nos dice que la fuga invisible en nuestras viejas billeteras finalmente está siendo abordada.
Sources:
Standard Chartered Digital Assets Research, October 2026;
Ethena Labs USDe Supply and Yield Data;
Global Tokenized Asset Growth Projections 2024-2028;
Blockchain Real-World Asset (RWA) Index Reports.



Nos vemos en el otro lado.
Nuestra solución de correo electrónico cifrado y almacenamiento en la nube de extremo a extremo proporciona los medios más potentes para el intercambio seguro de datos, lo que garantiza la seguridad y la privacidad de sus datos.
/ Crear una cuenta gratuita
