


Eine 2-Dollar-Wette auf Ethena ist eigentlich eine Wette auf das Ende des traditionellen Sparkontos
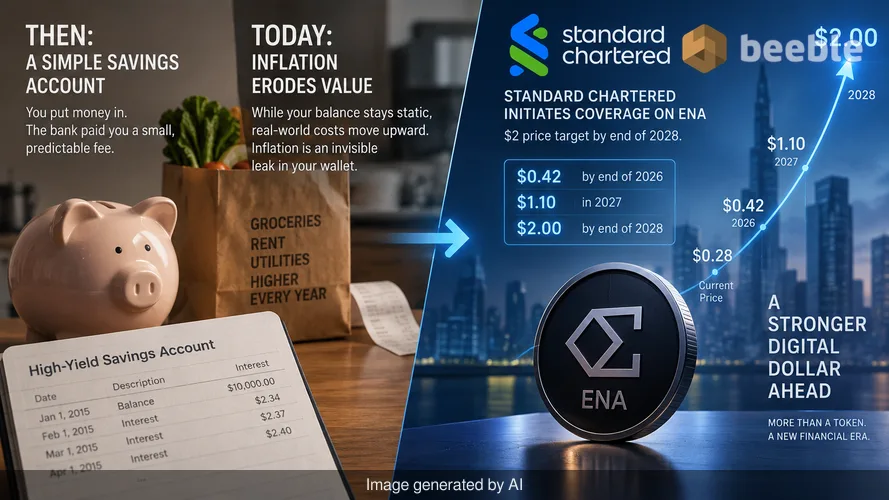
Vor einem Jahrzehnt war ein hochverzinsliches Sparkonto ein alltägliches Instrument, das ein greifbares Gefühl von Fortschritt vermittelte. Man zahlte Geld ein, und die Bank zahlte eine kleine, vorhersehbare Gebühr für das Privileg, dieses Geld an jemand anderen zu verleihen. Heute fühlt sich dieses Arrangement wie ein Relikt an. Während die digitalen Zahlen auf einem Standard-Girokonto statisch bleiben, steigen die realen Kosten für Lebensmittel und Miete. Inflation ist ein unsichtbares Leck in Ihrem Portemonnaie. Diese Reibung ist der Grund, warum Institutionen wie Standard Chartered Ethena und seinen ENA-Token mittlerweile als etwas weitaus Bedeutenderes betrachten als nur ein weiteres volatiles Krypto-Asset.
Standard Chartered hat vor kurzem die Abdeckung von ENA mit einem Kursziel von 2 $ für Ende 2028 aufgenommen. Diese Prognose impliziert, dass ENA das Potenzial hat, die Renditen von Bitcoin und Ethereum in den nächsten zwei Jahren zu übertreffen. Für einen Vermögenswert, der derzeit bei etwa 0,28 $ gehandelt wird, ist ein Anstieg auf 2 $ ein massiver struktureller Wandel. Die Bank prognostiziert, dass ENA bis Ende 2026 0,42 $ und 2027 1,10 $ erreichen wird, bevor die Beschleunigung einsetzt. Diese Prognose stützt sich auf eine fundamentale Transformation der Art und Weise, wie wir digitale Dollars definieren und speichern.
Der Aufstieg und die Kontraktion eines synthetischen Dollars
Ethena trat Ende 2023 mit einem Produkt namens USDe in den Markt ein. Es ist das, was die Branche einen synthetischen Dollar nennt. Im Gegensatz zu Tether oder USDC, die tatsächliches Bargeld und Staatsanleihen in einem Tresor halten, nutzt USDe eine clevere Handelsstrategie, um seinen Wert zu erhalten. Das System nimmt eine Spot-Position in einer Kryptowährung ein und eröffnet gleichzeitig eine Short-Position am Terminmarkt. Dieser Delta-neutrale Ansatz ermöglicht es Ethena, Funding-Zahlungen von anderen Händlern zu sammeln, die auf Preissteigerungen wetten wollen.
In der Anfangszeit war diese Strategie ein Magnet für Kapital. Die Renditen überstiegen oft 20 %. Infolgedessen explodierte das USDe-Angebot auf mehr als 10 Milliarden $. Es war ein klassisches Beispiel für Marktpsychologie. Investoren sahen eine hohe Zahl und bewegten sich in der Herde, um sie zu sichern. Der Markt kühlte sich jedoch schließlich ab. Da immer mehr Händler die gleiche Strategie verfolgten, komprimierten sich die Funding-Raten. Die Rendite sank. Infolgedessen schrumpfte das USDe-Angebot auf etwa 4,9 Milliarden $. Diese Kontraktion ist eine symptomatische Erinnerung daran, dass Krypto-native Renditen oft flüchtig sind.
Wiederaufbau der Rendite von Grund auf
Damit ENA die 2-Dollar-Marke erreicht, muss Ethena mehr tun, als nur auf den nächsten Krypto-Bullenmarkt zu warten. Standard Chartered stellt fest, dass die These der Bank auf Diversifizierung beruht. Ethena verlagert seinen Fokus weg von rein Krypto-basierten Geschäften. Die neue Strategie umfasst DeFi-Kredite, institutionelle Kredite und liquide Stablecoins. Am wichtigsten ist jedoch die Verbindung mit realen Vermögenswerten (Real-World Assets).
Standard Chartered erwartet, dass der Gesamtmarkt für tokenisierte Vermögenswerte bis 2028 4 Billionen $ erreichen wird. Derzeit liegt dieser Markt bei etwa 350 Milliarden $. Die Bank prognostiziert, dass reale Vermögenswerte, die auf Blockchains eingesetzt werden, im gleichen Zeitraum von 40 Milliarden $ auf 2 Billionen $ steigen könnten. Dies ist der Wandel auf Makroebene, den Ethena erfassen möchte. Wenn Ethena USDe nutzen kann, um diese traditionellen Finanzrenditen anzuzapfen, schafft dies ein widerstandsfähigeres Fundament. Das Ziel ist ein USDe-Angebot von 40 Milliarden $ bis 2028. Dies erfordert, dass Ethena sein bisheriges Allzeithoch vervierfacht.
Der gläserne Banktresor und institutionelles Vertrauen
Wir können uns die Blockchain als einen gläsernen Banktresor vorstellen. In der traditionellen Welt haben Sie keine Ahnung, was Ihre Bank hinter den Kulissen mit Ihrem Geld macht. Im Ethena-Modell ist jeder Handel und jede Sicherheitenposition im Ledger sichtbar. Diese Transparenz ist eine tiefgreifende Veränderung für institutionelle Anleger. Standard Chartered sieht darin einen Weg, wie ENA zu einem Instrument der Werterfassung für ein viel größeres Finanzökosystem werden kann.
Wenn USDe Einnahmen generiert, fließt dieser Wert schließlich in das ENA-Token-Ökosystem zurück. Wenn Ethena eine Vermögensbasis von 40 Milliarden $ verwaltet, ist das Einnahmepotenzial systemisch. Die Bank schätzt, dass die gemischte Rendite von Ethena über alle Strategien hinweg nun etwa 5,2 % beträgt. Dies ist zwar niedriger als die 20 % während des spekulativen Rausches, aber nachhaltiger. Es gleicht digitale Renditen an die tatsächlichen Kapitalkosten in der realen Welt an.
Die psychologische Hürde des digitalen Geldes
Trotz der optimistischen Zahlen steht Ethena vor einer erheblichen verhaltensbezogenen Herausforderung. Die meisten Menschen betrachten Geld als ein kollektives Glaubenssystem. Wir vertrauen dem Dollar, weil der Staat hinter ihm steht. Einem synthetischen Dollar zu vertrauen, der durch Code und Terminkontrakte verwaltet wird, erfordert einen logischen Sprung. Viele Privatanleger erinnern sich an den Zusammenbruch anderer Stablecoin-Experimente. Diese Angst schafft eine nuancierte Barriere für den Einstieg.
Die Prognose von Standard Chartered geht davon aus, dass diese Angst verschwinden wird, wenn Ethena seine Widerstandsfähigkeit unter Beweis stellt. Die Bank erwartet, dass Ethena neue Renditequellen in Aktien- und Rohstoffmärkten finden wird. Durch die Verknüpfung des digitalen Dollars mit dem Ölpreis oder dem S&P 500 wird Ethena zu einem vernetzten Teil des globalen Finanzwesens. Hier geht es nicht mehr nur um Krypto. Es geht darum, wie die Infrastruktur des gesamten Finanzsystems auf dezentralen Schienen neu aufgebaut wird.
Balance zwischen Risiko und der Suche nach Wert
Auf individueller Ebene ist die ENA-Prognose eine Erinnerung daran, wie schnell sich die Definition eines sicheren Vermögenswerts ändert. Vor einem Jahrzehnt hätte ein 2-Dollar-Ziel für einen Krypto-Governance-Token wie reine Spekulation geklungen. Heute ist es Teil eines kalkulierten institutionellen Berichts einer der größten Banken der Welt. Paradoxerweise ist es die Volatilität des Kryptomarktes, die die Suche nach diesen stabileren, renditeträchtigen Strukturen vorantreibt.
Finanziell gesehen hängt der Erfolg von Ethena von der Ausführung ab. Das Team muss sich in der sich wandelnden Landschaft der globalen Zinssätze und der regulatorischen Aufsicht zurechtfinden. Wenn sie Erfolg haben, hört ENA auf, ein spekulativer Token zu sein. Es wird zu einer Beteiligung an einer neuen Art von globaler Bank. Diese Bank hat keine Marmorsäulen oder Filialen in der Haupteinkaufsstraße. Sie existiert vollständig als Code und ist 24 Stunden am Tag über alle Zeitzonen hinweg in Betrieb.
Navigieren in der neuen wirtschaftlichen Realität
Letztendlich ist der Bericht von Standard Chartered ein Signal dafür, dass die Grenze zwischen Ihrem digitalen Portemonnaie und der Weltwirtschaft verschwindet. Das Wachstum von Ethena von einem 4,9-Milliarden-Dollar-Projekt zu einem 40-Milliarden-Dollar-Kraftpaket würde einen wichtigen Wendepunkt für die Branche markieren. Es deutet darauf hin, dass es bei der Zukunft des Geldes nicht nur darum geht, Coins zwischen Adressen zu verschieben. Es geht darum, wie wir den Wert erfassen und verteilen, der durch alle globalen Vermögenswerte geschaffen wird.
Wenn Sie auf Ihre eigenen Finanzen blicken, lohnt es sich zu fragen, woher Ihre eigene „Rendite“ kommt. Liegt Ihr Geld auf einem stagnierenden Konto oder nimmt es an diesen neuen, transparenten Systemen teil? Der Weg zu 2 $ für ENA ist nicht garantiert. Er erfordert eine massive Umkehr der jüngsten Trends und eine erfolgreiche Expansion in traditionelle Märkte. Die Tatsache, dass ein solcher Weg überhaupt von großen Banken skizziert wird, sagt uns jedoch, dass das unsichtbare Leck in unseren alten Geldbörsen endlich angegangen wird.
Quellen:
Standard Chartered Digital Assets Research, Oktober 2026;
Ethena Labs USDe Supply and Yield Data;
Global Tokenized Asset Growth Projections 2024-2028;
Blockchain Real-World Asset (RWA) Index Reports.



Wir sehen uns auf der anderen Seite.
Unsere Ende-zu-Ende-verschlüsselte E-Mail- und Cloud-Speicherlösung bietet die leistungsfähigsten Mittel für den sicheren Datenaustausch und gewährleistet die Sicherheit und den Schutz Ihrer Daten.
/ Kostenloses Konto erstellen
