


私密比特币的悄然降临:为何你的财务历史不再是公共财产
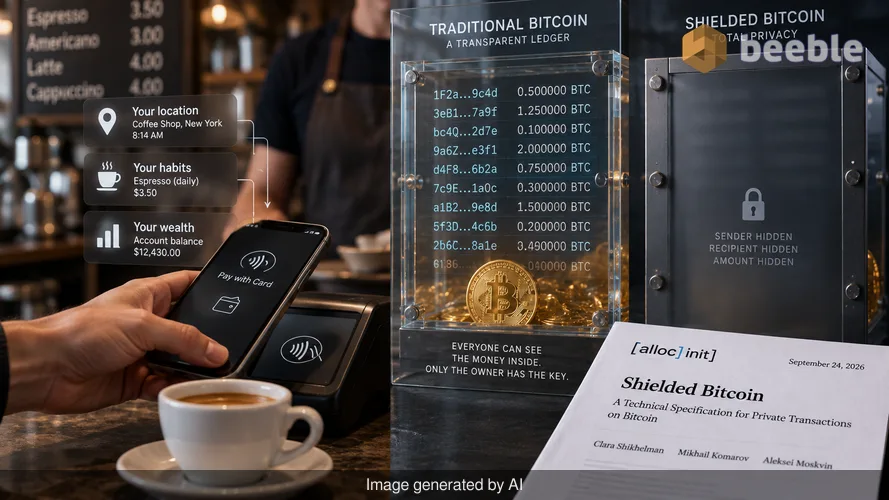
每次你刷卡或扫描手机支付早晨的浓缩咖啡时,你都会留下一个数字脚印,揭示你的位置、习惯和财富。在传统银行系统中,这些脚印存储在机构拥有的私有数据库中,这些机构会将你的数据出售给广告商或移交给监管机构。当你今天使用比特币时,这种脚印甚至更加清晰;任何拥有互联网连接的人都可以看到你的整个交易历史。区块链是一个透明的银行金库,每个人都能看到里面的钱,但只有所有者拥有钥匙。这种全透明性最初是为了防止欺诈的功能,但对于重视个人安全的个人和需要保护商业秘密的企业来说,它已成为一种普遍的障碍。
2026年9月24日,加密货币公司 [[alloc]] init 的一个研究团队发布了一项技术规范,旨在为那个金库的玻璃涂上油漆。这篇题为《屏蔽比特币》(Shielded Bitcoin)的论文描述了一种允许用户以完全隐私的方式发送和接收比特币的系统。通过借鉴隐私导向型加密货币 Zcash 背后的数学原理,研究人员 Clara Shikhelman、Mikhail Komarov 和 Aleksei Moskvin 设计了一种隐藏每笔转账的发送者、接收者和金额的方法。这一进展发生在全球金融世界分化的时刻:监管机构要求更高的透明度,而市场参与者则渴望拥有曾经实物现金所具备的匿名性。
玻璃银行金库终于装上了窗帘
从历史上看,比特币一直作为一个公共账本运行,每枚硬币都有可追溯的谱系。如果你从朋友那里收到一小部分比特币,理论上你可以通过成千上万人的手追溯这些特定单位,直到它们最初被开采出来的时刻。这种透明度是系统性的,深深植根于 2008 年的原始设计中。多年来,权衡很简单:你获得了一种不受中央银行通胀影响的去中心化货币,但你牺牲了拥有私密钱包的权利。来自 [[alloc]] init 的新提案通过在现有比特币网络之上引入一层加密来改变这一等式。
在旧模型中,网络通过检查可用硬币的公共列表来验证交易;在屏蔽模型中,网络通过检查硬币存在的数学证明来验证交易。该系统使用一种称为零知识证明(zero-knowledge proofs)的特定加密类型。这些证明允许发送者证明他们有足够的钱进行支付,而无需透露其总余额或收款人的身份。对于世界其他地方来说,这笔交易看起来就像是一块杂乱的数据。资金在移动,账本在平衡,而参与者保持匿名。
屏蔽转账的机制
在这个新系统中,价值以加密“票据”(notes)的形式持有。当你想要支付给某人时,你不仅仅是将硬币从一个地址移动到另一个地址;相反,你会销毁一张旧票据并为接收者创建一张新票据。比特币网络记录一个称为“作废值”(nullifier)的公共标记,以确保同一张票据不会被消费两次。由于这些作废值也是加密的,观察者无法将新票据与旧票据关联起来。这一过程打破了定义了比特币近二十年体验的可追溯链条。
从技术要求来看,研究人员利用了 Groth16 证明系统。这种特定的加密方法效率极高,足以适应标准比特币交易的数据限制,但它需要一次性的设置过程以确保其安全性。该提案依赖于 Bitcoin Core v30 中的一项技术特性,该特性允许在交易中附加更大的数据。虽然一些节点运营商抵制这一变化,但 [[alloc]] init 公司认为,隐私的好处超过了网络数据使用量增加的成本。每笔屏蔽转账占用约 625 vbytes 的空间,这明显大于标准支付,但对于日常使用来说仍然足够实用。
为什么机构需要不透明的账本
从财务角度来看,隐私不仅仅是活动家的工具,它是机构采用的必要条件。一家公司不能用透明货币支付员工工资,因为每个员工都会知道同事的薪水。对冲基金不能在公共账本上转移大量资金,因为竞争对手会抢先交易。这种对保密性的需求解释了为什么 Zcash 最近进入了受监管的主流市场。2026年8月25日,Grayscale 在纽约证券交易所 Arca 平台推出了 Zcash ETF;不久后,21Shares 在欧洲上市了类似产品。截至 9 月底,ZEC 的交易价格接近 1,592 美元,反映出市场日益相信隐私是一种溢价资产。
屏蔽比特币将这种机构级的隐私直接带到了全球最大的数字资产中。它允许企业以传统银行系统中享有的相同机密性来处理事务。矛盾的是,去中心化金融的大规模采用之路需要与中央银行几个世纪以来提供的相同程度的谨慎。没有隐私,比特币仍然是少数人的投机工具;有了隐私,它就成了多数人的功能性工具。[[alloc]] init 的设计在早期加密时代的激进透明度与现代商业的实际需求之间架起了一座桥梁。
数字签名与合规性的现实
虽然核心技术隐藏了交易细节,但研究人员加入了一个可选的合规层。论文的附录描述了一个可以认证存款的“信任机构”(Trust Authority)。这种机制允许用户向银行或税务机关证明其比特币来自合法渠道,而无需向公众透露其整个消费历史。在实践中,这意味着你可以证明自己不是洗钱者,同时仍能保持杂货账单和租金支付的私密性。这种平衡是对全球金融监管机构日益增加的压力的细微回应,这些监管机构将完全匿名视为系统性风险。
有趣的是,屏蔽比特币协议并没有隐藏一切。交易的时间、支付给矿工的费用以及输入和输出的数量仍然是公开的。如果你在每周五下午 3:00 发送一笔付款,观察者仍然可以看到发生了一笔屏蔽转账,即使他们看不到谁收到了钱或发送了多少钱。在这种背景下,隐私并不是一件让你隐身的魔术斗篷;它是一套百叶窗,防止人们窥视你的窗户。该论文还将资金移入和移出屏蔽系统的过程留给以后的研究,目前专注于资金进入金库后的移动方式。
夺回财务宁静的权利
从消费者的角度来看,屏蔽比特币的演变代表了我们思考数字财产方式的转变。多年来,我们接受了一种碎片化的财务存在,即我们的数据是我们为便利付出的代价。我们用隐私换取跨境汇款的能力或在政府控制的银行之外存储财富的能力。Shikhelman、Komarov 和 Moskvin 的工作表明,这种权衡不再是强制性的。通过将隐私嵌入网络的底层,他们正试图将实物现金的匿名性恢复到数字时代。
最终,该协议的成功取决于比特币社区是否接受额外的数据负载。用通俗的话说,我们正在决定我们希望我们的数字钱包是玻璃盒子还是皮革钱袋。随着市场周期在对透明度的需求和对保护的渴望之间摆动,屏蔽比特币提供了一条中间道路。它保留了网络的去中心化性质,同时承认健康的财务生活需要一定程度的沉默。无论这成为所有比特币用户的标准,还是仍然是少数专业人士的工具,它都标志着货币架构的深刻变革。
启发性思考
- 目前通过你的消费习惯,你的银行或应用程序能看到多少你的个人故事?
- 如果你的整个交易历史明天被公开,哪些特定的支付会让你感到最焦虑?
- 审计政府支出的能力是否超过了你保留个人薪资隐私的个人权利?
- 如果这意味着你的财务生活对第三方观察者保持隐身,你是否愿意支付更高的交易费用?
来源
- [[alloc]] init Research: Shielded Bitcoin Technical Specification (September 2026).
- CoinGecko: ZEC Price Index and Market Data.
- Grayscale Investments: Zcash ETF (ZCSH) Fund Fact Sheet.
- Bitcoin Core: Version 30 Release Notes and OP_RETURN default changes.
- 21Shares: Zcash ETP Listing Announcement (Euronext Paris/Amsterdam).




