


La anatomía de una congelación de retiros: cuando la bóveda de cristal del banco se cierra de golpe
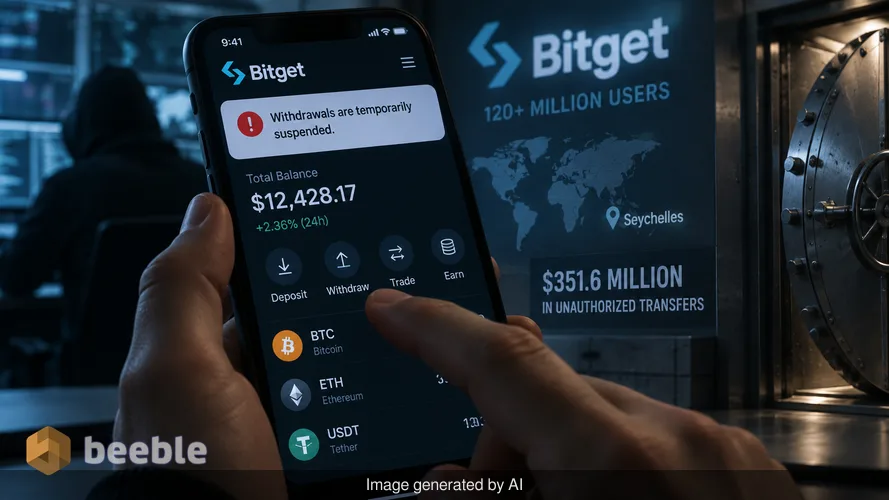
La aplicación se abre. Aparece el saldo. La pantalla se actualiza. Pulsas el botón de retirar. No pasa nada. La pantalla está estática. Un banner de notificación se desliza desde la parte superior. Los retiros están suspendidos temporalmente. Este es el momento exacto en que la idea abstracta de un ciberataque se convierte en una realidad financiera tangible para un individuo. Es el momento en que la bóveda de cristal del banco cierra su pesada puerta.
Bitget, uno de los intercambios de criptomonedas más grandes del mundo con más de 120 millones de usuarios, se enfrentó recientemente a este escenario. El jueves, la empresa notó transferencias no autorizadas desde sus billeteras internas. La pérdida total se sitúa en aproximadamente 351,6 millones de dólares. En respuesta, la CEO Gracy Chen anunció una pausa total en los retiros de los clientes. La empresa mantiene su sede en las Seychelles y atiende a una audiencia global que depende de estas pasarelas digitales para sus transacciones diarias. Aunque Chen sostiene que todos los fondos de los usuarios están seguros y que la pérdida está cubierta por las propias reservas de Bitget, el incidente expone el frágil vínculo entre la propiedad digital personal y la custodia institucional.
La mañana en que tu billetera digital se queda en silencio
Para un inversor minorista, un intercambio de criptomonedas a menudo se siente como una aplicación bancaria estándar. Revisas tu saldo mientras esperas el café. Mueves fondos para pagar un viaje de fin de semana. La interfaz es fluida. Los botones funcionan. En términos cotidianos, el intercambio actúa como una capa conveniente sobre un sistema tecnológico complejo. Pero cuando ocurre un hackeo, esa capa de conveniencia desaparece. El usuario experimenta una pérdida repentina de agencia. Eres dueño de los activos, pero no puedes tocarlos.
Financieramente hablando, esto crea un tipo específico de ansiedad. No se trata solo del valor de los activos. Se trata de la pérdida de liquidez. La liquidez es la capacidad de convertir un activo en efectivo utilizable rápidamente. Cuando un intercambio congela los retiros, tu liquidez cae a cero. Podrías tener 10.000 dólares en tu pantalla, pero no puedes usarlos para pagar el alquiler o comprar comida. Esta fricción resalta el riesgo inherente de mantener activos en una ubicación centralizada. El intercambio proporciona las herramientas, pero también guarda las llaves.
Dentro de la mecánica de una transferencia no autorizada
Los cibercriminales se mueven rápido. Explotan pequeñas vulnerabilidades en el código o brechas de ingeniería social para acceder a las claves privadas. Estas claves son las firmas digitales necesarias para mover dinero en la cadena de bloques. Una vez que los atacantes obtienen acceso, inician transferencias a billeteras que ellos controlan. En este caso específico, los 351,6 millones de dólares desaparecieron en una serie de movimientos rápidos. Estas transferencias son permanentes. No hay un botón de "deshacer" en una cadena de bloques pública.
Bitget identificó estas transferencias un jueves. El equipo de seguridad activó una anulación manual. Detuvieron la salida de todos los activos. Esta acción es un protocolo de emergencia estándar. Evita que los atacantes drenen más fondos. Sin embargo, también atrapa los fondos de cada usuario legítimo. El intercambio debe entonces realizar una auditoría forense. Revisan cada billetera. Verifican la integridad de sus capas de seguridad. En consecuencia, el usuario espera. La "precaución de seguridad" mencionada por Gracy Chen es un paso clínico necesario, pero se siente como un fallo sistémico para la persona al otro lado de la pantalla.
La sombra persistente del atraco de mil millones de dólares
Ampliando la perspectiva, este evento es parte de un patrón más grande en el mercado de activos digitales. Los hackers atacan los intercambios porque es allí donde se concentra el dinero. El año pasado, el intercambio Bybit perdió 1.500 millones de dólares en una brecha similar. El FBI vinculó más tarde ese robo específico a grupos de hacking de Corea del Norte. Estos grupos utilizan métodos sofisticados para eludir los cortafuegos tradicionales. Tratan a los intercambios de criptomonedas como objetivos de alto valor en un juego global del gato y el ratón digital.
Corea del Norte niega estas acusaciones. Sin embargo, los datos de las firmas de análisis de cadena de bloques a menudo apuntan a su puerta. Los criminales mueven criptomonedas robadas a través de las fronteras en minutos. Utilizan herramientas automatizadas para mezclar los fondos y ocultar su origen. Evitan el sistema financiero convencional por completo. Este comportamiento crea un desafío sistémico para los reguladores. En el mundo bancario tradicional, un robo a un banco implica barreras físicas y policía local. En el mundo cripto, un atraco de 350 millones de dólares ocurre en una oficina silenciosa en un país mientras las víctimas duermen en otro. La naturaleza interconectada de internet hace que cada intercambio sea vecino de atacantes potenciales.
Cuando el fondo de protección se convierte en un ancla psicológica
Bitget afirma que la pérdida está cubierta por sus propios fondos. Muchos grandes intercambios mantienen ahora un Fondo de Protección o un Fondo de Activos Seguros para Usuarios. Estos son fondos de capital reservados para actuar como seguro durante una crisis. La existencia de estos fondos es una necesidad psicológica. Tranquilizan al mercado de que el intercambio es solvente. Evitan un pánico masivo que podría llevar a una corrida bancaria permanente.
En la práctica, estos fondos son la forma en que el intercambio dice que tiene suficiente interés en el juego. Utilizan sus propios beneficios para amortiguar los errores de sus equipos de seguridad. El movimiento de Bitget para cubrir la pérdida de 351,6 millones de dólares es un intento de mantener la confianza. Si un usuario cree que el intercambio le devolverá el dinero, es menos probable que abandone la plataforma una vez que se reanuden los retiros. La confianza es la moneda principal de cualquier institución financiera. Una vez que desaparece, la tecnología detrás de la plataforma ya no importa. El Fondo de Protección es el freno de emergencia en un tren desbocado de miedo.
La ilusión de la liquidez instantánea en un intercambio centralizado
En su esencia, el hackeo de Bitget revela la paradoja de la "bóveda de cristal del banco". La propia cadena de bloques es transparente. Cualquiera puede mirar el registro y ver los 351,6 millones de dólares moviéndose a una dirección no autorizada. La bóveda es de cristal; podemos ver el dinero saliendo. Sin embargo, el intercambio es la entidad que posee la llave física de esa bóveda. Cuando usas un intercambio centralizado, no estás interactuando directamente con la cadena de bloques. Estás interactuando con una empresa privada que promete interactuar con la cadena de bloques en tu nombre.
Esta distinción es vital para la salud financiera cotidiana. Muchas personas compran cripto por la promesa de la descentralización. Quieren alejarse del control de los bancos centrales. Sin embargo, al mantener los fondos en un intercambio, se mueven al control de una autoridad central diferente. Esta autoridad tiene sus propias reglas, sus propios fallos de seguridad y su propio poder para impedirte acceder a tu riqueza. El intercambio es un puente, pero el puente tiene un peaje y una puerta que puede cerrarse con llave en cualquier momento.
Reclamando el control en un mundo de guardianes digitales
A nivel individual, estos eventos sirven como recordatorio para evaluar cómo almacenamos nuestro valor. A menudo intercambiamos seguridad por conveniencia. Es más fácil mantener el dinero en un intercambio que gestionar una billetera de hardware privada. Confiamos en la institución porque no queremos la responsabilidad de ser nuestro propio banco. Pero esa confianza tiene un precio. Cuando el intercambio falla, el individuo paga ese precio en tiempo, ansiedad y oportunidades perdidas.
Hablando prácticamente, el hackeo de Bitget es un aviso para la conciencia financiera. Es un momento para mirar tus cuentas digitales y preguntar cuánto de tu riqueza está detrás de la puerta de otra persona. La diversificación no se trata solo de qué monedas compras. También se trata de dónde las guardas. Repartir los activos en diferentes métodos de almacenamiento reduce el impacto de un solo fallo. Asegura que una notificación de un jueves por la mañana no se convierta en una catástrofe financiera personal.
En última instancia, el sistema financiero se mueve hacia una mayor transparencia, pero el camino no es una línea recta. Las correcciones del mercado y las brechas de seguridad son como incendios forestales. Limpian la madera muerta del código débil y la mala gestión. Obligan a las empresas a construir mejores estructuras. Para el usuario, la lección es permanecer observador. El salvaje oeste digital se está volviendo más regulado y más asegurado, pero el riesgo del "botón desactivado" sigue siendo una realidad estructural de la era moderna.
Temas para la reflexión
- ¿Cómo cambiaría tu situación de vida inmediata una congelación de 48 horas de tus principales activos líquidos?
- ¿Supera la conveniencia de una aplicación centralizada a la seguridad de una billetera privada para tus objetivos financieros específicos?
- ¿Qué parte de tu confianza en una plataforma financiera se basa en su marketing frente a su respuesta histórica a una crisis?
- ¿Cuándo fue la última vez que verificaste las pólizas de seguro o protección de las plataformas que custodian tu dinero?
Fuentes
- Bitget Corporate Press Release and CEO Statement via X.
- Reuters Market Data and Security Incident Reporting.
- FBI Cyber Division Annual Report on Cryptocurrency Thefts.
- Blockchain Analytics Data regarding Bybit 2025 Breach.



Nos vemos en el otro lado.
Nuestra solución de correo electrónico cifrado y almacenamiento en la nube de extremo a extremo proporciona los medios más potentes para el intercambio seguro de datos, lo que garantiza la seguridad y la privacidad de sus datos.
/ Crear una cuenta gratuita
