


Trīs dienu gaidīšanas klusās beigas un ko tās nozīmē jūsu naudai
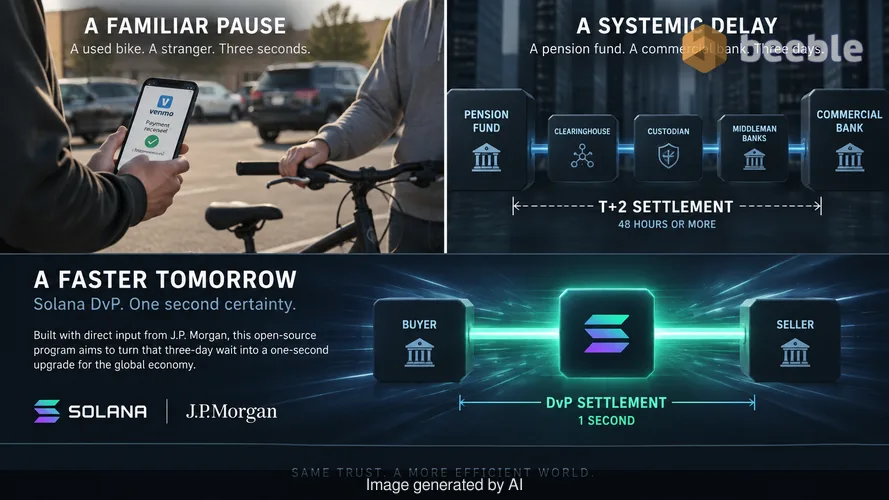
Vai esat kādreiz pārdevis lietotu velosipēdu vai klēpjdatoru svešiniekam, izmantojot tiešsaistes tirdzniecības platformu? Jūs tiekaties stāvvietā. Jūs jūtat pazīstamu, ikdienišķu trauksmi. Jūs gaidāt, līdz ekrānā parādīsies Venmo paziņojums, pirms atdodat preci. Šī trīs sekunžu pauze ir globālo ekonomiku pārvaldošas sistēmiskas problēmas mikroversija. Šajās sekundēs jūs pārvaldāt darījuma partnera risku. Jūs gaidāt norēķinu. Jūs cerat, ka otrs cilvēks ir godīgs.
Palielinot šo mērogu līdz institucionālo finanšu pasaulei, šī trīs sekunžu pauze pārvēršas par trīs dienu pārbaudījumu. Kad pensiju fonds pērk obligāciju no komercbankas, tie ne tikai apmaina aktīvus un aiziet. Tie iekļūst sadrumstalotā klīringa iestāžu, turētājbanku un starpniekbanku labirintā. Šis process, kas pazīstams kā T+2 norēķini, nozīmē, ka nauda un aktīvs atrodas "gaidīšanas režīmā" četrdesmit astoņas stundas vai ilgāk. Šī kavēšanās nav tikai neērtība. Tā ir strukturāla neefektivitāte, kas katru dienu iesaldē triljoniem dolāru kapitāla.
Makrolīmenī šī berze ir mūsdienu finanšu "spoks mašīnā". Līdz ar to nesenā Solana DvP palaišana ir mazāk saistīta ar jaunu kriptoinstrumentu un vairāk ar fundamentālu uzlabojumu naudas kustības veidā. Šī atvērtā pirmkoda programma, kas izstrādāta ar tiešu J.P. Morgan līdzdalību, tiecas pārvērst šo trīs dienu gaidīšanu vienas sekundes noteiktībā.
Neredzamā berze jūsu bankas kontā
Lielākā daļa cilvēku pieņem, ka, otrdienā pērkot akcijas, darījums ir beidzies tajā brīdī, kad viņi noklikšķina uz pogas. Patiesībā digitālais displejs jūsu brokera lietotnē ir simbolisks solījums. Aizkulisēs strādā sarežģīta institūciju ķēde, lai nodrošinātu, ka akcijas faktiski pārvietojas no pārdevēja pie pircēja un skaidra nauda — pretējā virzienā. Šāda kavēšanās pastāv tāpēc, ka tradicionālās sistēmas ir nepārredzamas un dziļi sakņojas 20. gadsimta tehnoloģijās.
Šī plaisa starp tirdzniecību un norēķiniem rada risku. Ja banka šo divu dienu laikā piedzīvo neveiksmi, viss darījums var sabrukt. Tāpēc finanšu institūcijām ir nepieciešams milzīgs nodrošinājuma apjoms, kas kalpo kā buferis. Ikdienas izteiksmē tas ir tāpat kā turēt kabatā papildu simts dolārus tikai tāpēc, lai pierādītu, ka varat atļauties desmit dolāru pusdienas. Šī neefektivitāte ir visaptveroša, un tā palielina izmaksas ikvienam — no privātā investora līdz globālam aktīvu pārvaldniekam.
Solana DvP, kas nozīmē "piegāde pret samaksu" (delivery-versus-payment), risina šo problēmu, izveidojot atomāru darījumu. Datorzinātņu pasaulē atomāra darbība ir tāda, kas nav dalāma. Vai nu notiek viss process, vai nekas no tā. Nav vidusceļa, kurā jūs zaudējat savu aktīvu, bet nesaņemat maksājumu. Tā ir būtiska maiņa tajā, kā mēs pārvaldām uzticēšanos.
Digitāls rokasstiepiens ar J.P. Morgan
J.P. Morgan iesaistīšanās Solana blokķēdes atvērtā pirmkoda rīka izstrādē liecina par plašāku tendenci. Lielās bankas gadiem ilgi ir eksperimentējušas ar privātām, noslēgtām blokķēdēm. Tomēr šie privātie tīkli bieži vien rada vēl lielāku sadrumstalotību. Sniedzot ieguldījumu publiskā tīkla, piemēram, Solana, rīka izstrādē, J.P. Morgan atzīst, ka finanšu nākotnei ir nepieciešams kopīgs, caurskatāms standarts.
Programma ir izlaista saskaņā ar MIT licenci. Tas nozīmē, ka jebkura banka vai izstrādātājs var to izmantot, modificēt un papildināt, nemaksājot autoratlīdzību vai neprasot atļauju. Tas izveido noturīgu ietvaru institucionālajiem darījumiem. Rodels D'suza (Rhodel D'souza), J.P. Morgan tirgus digitālo aktīvu nodaļas vadītājs, norādīja, ka kopīgs standarts atomāriem norēķiniem ir pamata infrastruktūra, kas nepieciešama tirgus dalībniekiem.
Caur šo ekonomisko prizmu mēs redzam attālināšanos no pielāgotiem, slepeniem viedajiem līgumiem. Agrāk katra banka mēģināja izveidot savu digitālā norēķinu rīka versiju. Rezultāts bija digitālie "Mežonīgie Rietumi", kur nekas nedarbojās kopā. Solana DvP piedāvā standartizētu API, kas darbojas kā universāls adapteris globālajai finanšu sistēmai.
Stikla bankas seifa mehānika
Lai saprastu, kā tas darbojas, iedomājieties blokķēdi kā stikla bankas seifu. Tradicionālā bankā seifs ir paslēpts pagrabā, un tikai banka precīzi zina, cik daudz naudas tajā atrodas. Publiskās blokķēdes stikla seifā visi var redzēt aktīvus, bet tikai īpašniekam ir atslēga.
Solana DvP darbojas kā drošs, pagaidu nodalījums šajā seifā. Kad divas puses vēlas tirgoties, tās abas ievieto savus aktīvus šajā nodalījumā. Programma pārbauda, vai obligācija ir īsta un vai skaidra nauda ir pieejama. Tiklīdz abi nosacījumi ir izpildīti, nodalījums atveras, un aktīvi acumirklī maina īpašniekus. Viss process aizņem sekundes.
Tas novērš nepieciešamību pēc centrālās klīringa iestādes kā uzticama starpnieka. Kods ir starpnieks. Tā kā programmai ir veiktas ārējās drošības revīzijas, institūcijas var uzticēties matemātikai, nevis darījuma partnera reputācijai. Tas ir daudzpusīgs uzlabojums salīdzinājumā ar pašreizējo sistēmu. Tas samazina nepieciešamību pēc kapitāla buferiem un novērš risku, ka darījums varētu neizdoties vairāku dienu gaidīšanas periodā.
Kāpēc trīs dienas ir par divām par daudz
Raugoties plašāk, pāreja uz tūlītējiem norēķiniem būtiski ietekmē likviditāti. Likviditāte ir vienkārši tas, cik viegli aktīvu var pārvērst tērējamā naudā. T+2 pasaulē jūsu nauda būtībā ir iesaldēta, kamēr norēķinu process rit savu gaitu. Tas ir pārejošs nabadzības stāvoklis, kad jums pieder bagātība uz papīra, bet jūs nevarat to izmantot rēķinu apmaksai.
Nepastāvīgā tirgū šī kavēšanās ir bīstama. Ja aktīva cena strauji krītas, kamēr gaidāt darījuma norēķinu, jūs esat iesprostots. Jūs nevarat pārdot to, kas jums tehniski vēl nepieder. Pārejot uz atomāriem norēķiniem, Solana Foundation cenšas padarīt finanšu sistēmu savstarpēji saistītāku un atsaucīgāku.
Šī palaišana balstās uz citu nozīmīgu spēlētāju impulsu. BlackRock nesen palaida tokenizētu naudas tirgus fondu Solana tīklā, un Kraken izmanto šo tīklu tokenizētām ASV akcijām. Tie nav spekulatīvi eksperimenti. Tās ir strukturālas izmaiņas tajā, kā aktīvi tiek emitēti un tirgoti. Mērķis ir virzīties tālāk par pagātnes nepārredzamajām sistēmām uz caurskatāmu, reāllaika ekonomiku.
Pāreja no uzticēšanās uz verifikāciju
Individuālā līmenī pāreja uz institucionāliem norēķiniem publiskā blokķēdē var šķist tāla no jūsu ikdienas pārtikas rēķina. Tomēr pašreizējās sistēmas izmaksas ir iekļautas katrā jūsu izmantotajā finanšu produktā. Augstākas komisijas maksas par akciju darījumiem, zemākas procentu likmes uzkrājumiem un lēnais starptautisko pārvedumu ātrums — tas viss ir sadrumstalotā norēķinu procesa rezultāts.
Paradoksāli, bet visvairāk decentralizētā tehnoloģija tiek izmantota, lai sakārtotu visvairāk centralizētās institūcijas. Tas nenozīmē, ka bankas izzudīs. Tā vietā mainās to loma. Tās no virsgrāmatas glabātājām kļūst par saskarnes nodrošinātājām.
Solana DvP programma atbalsta uzlabotas funkcijas, piemēram, Token-2022 paplašinājumus. Tie ietver pastāvīgos pilnvarotos un apturamos tokenus. Šie rīki ļauj regulētiem emitentiem saglabāt kontroli, kas nepieciešama tiesību aktu ievērošanai, vienlaikus gūstot labumu no blokķēdes ātruma. Tas ir niansēts līdzsvars starp decentralizācijas brīvību un likuma prasībām.
Tūlītējas naudas psiholoģiskā svara pārvaldība
Virzoties uz pasauli, kurā darījumi tiek pabeigti sekundēs, mūsu kā investoru uzvedība, visticamāk, mainīsies. Trīs dienu norēķinu periods nodrošināja dabisku "atdzišanas" periodu. Tā bija berze, kas, lai arī neefektīva, novērsa dažus impulsīvas uzvedības veidus. Kad norēķini ir tūlītēji, psiholoģiskais spiediens rīkoties ātri palielinās.
Šeit uzvedības ekonomika kļūst par centrālo sarunu tēmu. Tirgus ciklus virza alkatības un baiļu svārsts. Ātrdarbīgā vidē šis svārsts šūpojas straujāk. Mums jāapzinās, kā šis ātrums ietekmē mūsu lēmumu pieņemšanu. Tūlītējas naudas ērtības nāk kopā ar atbildību par tūlītējām sekām.
Galu galā Solana DvP palaišana ir zīme, ka interneta infrastruktūra beidzot panāk globālo finanšu vajadzības. Tā ir klusa, strukturāla maiņa, kas aizstāj kolektīvo ticības sistēmu starpnieku institūcijām ar caurskatāmu koda sistēmu. Tā kā šie rīki kļūst visuresoši, mainīsies veids, kā mēs domājam par naudas laika vērtību. Trīs dienu gaidīšana kļūst par vēsturisku artefaktu.
Praktiski runājot, tas ir aicinājums mainīt perspektīvu. Vērojiet, cik bieži jūs esat spiesti gaidīt, kamēr pārvietojas jūsu pašu nauda. Pajautājiet, kāpēc šī kavēšanās pastāv. Mainoties pasaules "santehnikai", mainās arī mūsu attiecības ar mūsu pašu bagātību. Mēs virzāmies uz nākotni, kurā finanšu sniega bumba veļas ātrāk nekā jebkad agrāk, un šīs kustības mehānikas izpratne ir labākais veids, kā saglabāt kontroli pār savu ekonomisko nākotni.
Avoti:
Solana Foundation Technical Documentation, Oct 2026.
J.P. Morgan Digital Assets Markets Report, Q3 2026.
BlackRock Digital Assets Fund Filing, Aug 2026.
Securities and Exchange Commission (SEC) Settlement Guidelines, 2024-2026.
Solana DvP Open Source Repository (MIT License).



Uz tikšanos otrā pusē.
Mūsu end-to-end šifrētais e-pasta un mākoņdatu glabāšanas risinājums nodrošina visefektīvākos līdzekļus drošai datu apmaiņai, garantējot jūsu datu drošību un konfidencialitāti.
/ Izveidot bezmaksas kontu
