


Comment Mastercard fait disparaître la frontière entre votre compte bancaire et votre portefeuille crypto
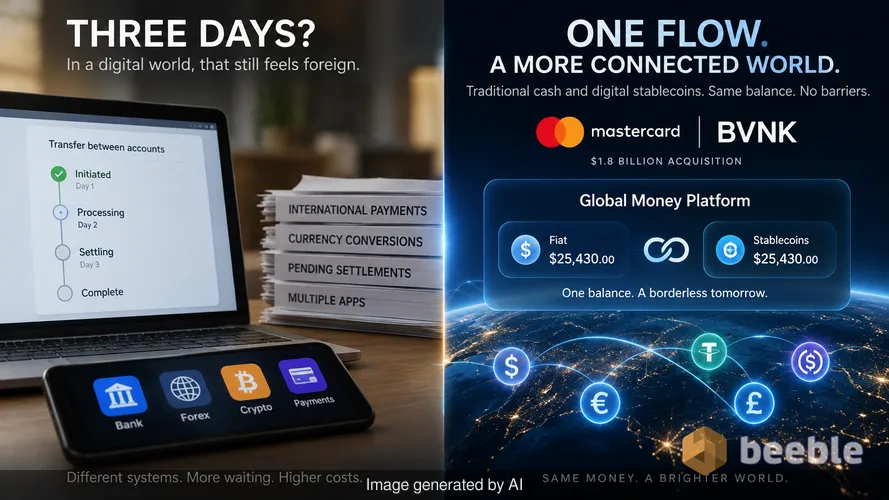
Pourquoi faut-il trois jours à une banque pour réaliser que vous avez transféré de l'argent d'un compte à un autre ? L'ère numérique promettait des résultats instantanés. Au lieu de cela, nous avons obtenu des e-mails plus rapides et les mêmes virements lents. Ce retard est le vestige d'un système bancaire fragmenté. Nous ressentons cette friction chaque fois que nous payons une facture internationale ou que nous attendons le déblocage d'un remboursement après un jour férié. L'argent est censé circuler à la vitesse d'un SMS. C'est rarement le cas. Nous attendons les règlements. Nous payons pour les conversions. Nous naviguons entre différentes applications pour différentes devises. Ces obstacles existent parce que nos systèmes financiers traditionnels parlent une langue différente de celle du nouveau monde des actifs numériques.
Mastercard tente désormais de réparer cette plomberie grâce à l'acquisition de BVNK pour 1,8 milliard de dollars. Ce mouvement a entraîné le lancement de la Global Money Platform. Cette couche d'infrastructure permet aux banques et aux entreprises de traiter les liquidités traditionnelles et les stablecoins numériques comme faisant partie du même solde. Elle supprime le mur invisible qui sépare votre compte courant de votre portefeuille numérique. En intégrant ces deux mondes, l'entreprise parie que l'avenir de l'argent n'est pas un choix entre crypto ou fiat. C'est un monde où les deux coexistent dans un flux unique et invisible.
La machinerie cachée derrière votre prochain paiement international
La Global Money Platform fonctionne comme une couche de traduction entre les systèmes de registres traditionnels et les réseaux blockchain distribués. Elle utilise une API unique pour connecter l'infrastructure existante d'une entreprise à un compte multi-devises. Ce compte agit comme un conteneur à double usage. Un côté détient des devises fiat comme des dollars ou des euros. L'autre côté détient des stablecoins, qui sont des jetons numériques indexés sur la valeur de ces mêmes devises.
Lorsqu'une entreprise utilise ce système, elle n'a plus besoin de gérer des fournisseurs distincts pour la crypto et la banque. La plateforme gère la conversion en coulisses. C'est l'équivalent financier d'un adaptateur de voyage universel. Auparavant, le transfert d'argent d'un solde de stablecoins vers un compte bancaire local nécessitait plusieurs étapes, plusieurs frais et une bonne dose de patience. Désormais, le système se connecte directement à Mastercard Move. Ce réseau se charge du travail acharné consistant à envoyer des paiements en monnaie locale à des destinataires dans plus de 200 pays.
Financièrement parlant, il s'agit de liquidité. La liquidité décrit la facilité avec laquelle vous pouvez dépenser un actif sans qu'il perde de sa valeur au cours du processus. Pendant des années, la crypto était une île illiquide. Vous pouviez en posséder, mais vous ne pouviez pas facilement acheter un sandwich avec. En permettant aux soldes de stablecoins d'être dépensés sur son réseau de commerçants, Mastercard fournit le pont qui transforme un actif numérique en un actif liquide. Concrètement, cela signifie qu'un travailleur dans un autre pays pourrait recevoir son salaire en stablecoin et le dépenser à son épicerie locale en utilisant une carte de débit standard.
Pourquoi la confiance est la dernière frontière pour les actifs numériques
Historiquement, la monnaie fiduciaire est un système de croyance collective. Nous avons confiance dans le papier qui se trouve dans nos poches parce que nous avons confiance dans les institutions qui l'émettent. Cette confiance est profondément enracinée dans des siècles de pouvoir juridique et militaire. Paradoxalement, de nombreux passionnés de crypto de la première heure voulaient remplacer cette confiance par du code. Ils décrivaient la blockchain comme un coffre-fort de banque en verre. Dans cette métaphore, tout le monde peut voir l'argent à l'intérieur du coffre, mais seul le propriétaire possède la clé. Bien que la transparence soit évidente, la personne moyenne trouve terrifiante la perspective de gérer ses propres clés de coffre-fort.
Au niveau individuel, nous privilégions la commodité et la sécurité à la pureté idéologique. C'est pourquoi l'intégration de BVNK est importante. La plupart des gens ne veulent pas être leur propre banque. Ils veulent les protections d'une banque avec la vitesse d'une blockchain. En apposant sa marque sur l'infrastructure des stablecoins, Mastercard apporte une couche de confort institutionnel. Cela signale que les dollars numériques ne sont plus réservés aux spéculateurs du Far West numérique. Ils font désormais partie intégrante du système mondial des paiements.
Curieusement, ce changement se produit alors que nos portefeuilles physiques deviennent plus légers. Nous nous éloignons de l'argent tangible au profit de représentations numériques de la valeur. Que cette valeur soit enregistrée sur un serveur bancaire privé ou sur une blockchain publique devient moins pertinent pour l'utilisateur final. Ce qui compte, c'est la capacité de transiger sans friction. À travers ce prisme économique, les stablecoins sont simplement une forme de comptabilité plus efficace pour l'ère numérique.
Se préparer à un monde où l'IA gère les achats
En prenant du recul, la partie la plus profonde de ce lancement ne concerne pas la façon dont les humains dépensent l'argent. Il s'agit de la façon dont les machines pourraient le dépenser. Mastercard a spécifiquement mentionné le support du commerce agentique. Ce terme fait référence à un futur où des agents IA effectuent des transactions en notre nom. Votre réfrigérateur pourrait remarquer que vous n'avez plus de lait et l'acheter pour vous. Votre voiture autonome pourrait payer sa propre recharge et ses péages.
À un niveau macro, le système bancaire traditionnel est mal adapté à ces transactions minuscules et fréquentes. Les banques fonctionnent par lots et selon des horaires de bureau. Les agents IA fonctionnent en temps réel, chaque seconde de la journée. L'argent programmable, ou l'argent qui peut être régi par des contrats intelligents, est la monnaie naturelle d'une économie pilotée par l'IA. Un stablecoin peut être programmé pour ne libérer le paiement qu'une fois qu'une certaine condition est remplie. Ce niveau d'automatisation est difficile à atteindre avec des virements bancaires standard.
En fin de compte, il s'agit de l'évolution de l'argent programmable. Si un agent IA possède un portefeuille, il a besoin d'un moyen de détenir et de dépenser de la valeur compatible avec Internet. Mastercard se positionne comme le gardien de ces portefeuilles numériques. Cela garantit que même lorsque les humains ne sont pas ceux qui passent la carte, la transaction passe toujours par les mêmes rails familiers.
Le passage psychologique de la crypto au multi-monnaies
Il existe une nuance subtile entre « acheter de la crypto » et vivre dans un monde « multi-monnaies ». Pour de nombreux investisseurs particuliers, les actifs numériques ont été une source d'anxiété financière. Ils représentent un marché volatil où les prix oscillent en fonction des tendances des médias sociaux. Cependant, lorsqu'un stablecoin est intégré à une application bancaire, la volatilité disparaît. L'accent passe du prix de l'actif à l'utilité de la technologie.
Au quotidien, nous assistons à la normalisation de la blockchain. Elle devient la plomberie banale du monde financier. Tout comme vous n'avez pas besoin de comprendre le fonctionnement du protocole TCP/IP d'Internet pour envoyer un e-mail, vous n'aurez pas besoin de comprendre la cryptographie pour envoyer de l'argent. La complexité est enfouie sous des couches d'interfaces conviviales.
Par conséquent, la distinction entre une entreprise fintech et une entreprise crypto s'estompe. Des firmes comme Nuvei et Marqeta sont parmi les premières à adopter cette plateforme car elles reconnaissent que leurs clients veulent des options. Ils veulent détenir la forme de valeur la plus pratique pour leurs besoins spécifiques. Cette approche fragmentée de l'argent devient la nouvelle norme. Dans les coulisses de cette tendance, la technologie qui était autrefois censée perturber Mastercard est maintenant utilisée pour la renforcer.
Reprendre le contrôle dans un monde multi-monnaies
À mesure que ces systèmes fusionnent, nous sommes confrontés à une nouvelle série de questions sur nos habitudes financières. Nous entrons dans une ère où la vitesse de dépense augmente. Lorsque la friction disparaît, la tentation de dépenser augmente également. La fuite invisible dans votre portefeuille devient plus difficile à suivre lorsque l'argent circule automatiquement entre différentes formes et comptes.
Sur le plan personnel, cela nécessite un degré plus élevé de conscience financière. Nous devons observer comment ces nouveaux outils modifient notre relation avec l'épargne. Si un agent IA gère nos achats courants, perdons-nous de vue le coût total ? Si nos actifs numériques sont aussi faciles à dépenser que de l'argent liquide, les traitons-nous avec le même respect à long terme ? Ce ne sont pas seulement des questions techniques ; ce sont des questions comportementales.
En fin de compte, la Global Money Platform est le signe que le monde financier devient plus interconnecté et résilient. Elle offre un moyen de naviguer dans un monde inflationniste où la vitesse du capital est un avantage concurrentiel. À mesure que ces barrières tombent, nous avons l'opportunité de reprendre le contrôle de notre avenir économique. Nous pouvons choisir les outils qui nous conviennent le mieux, mais nous devons rester les pilotes conscients de nos propres vies financières.
Sources
- Mastercard Corporate Announcement (October 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



On se retrouve de l'autre côté.
Notre solution de messagerie cryptée de bout en bout et de stockage en nuage constitue le moyen le plus puissant d'échanger des données en toute sécurité, garantissant ainsi la sûreté et la confidentialité de vos données.
/ Créer un compte gratuit
