


Wie Mastercard die Grenze zwischen Bankkonto und Krypto-Wallet verschwinden lässt
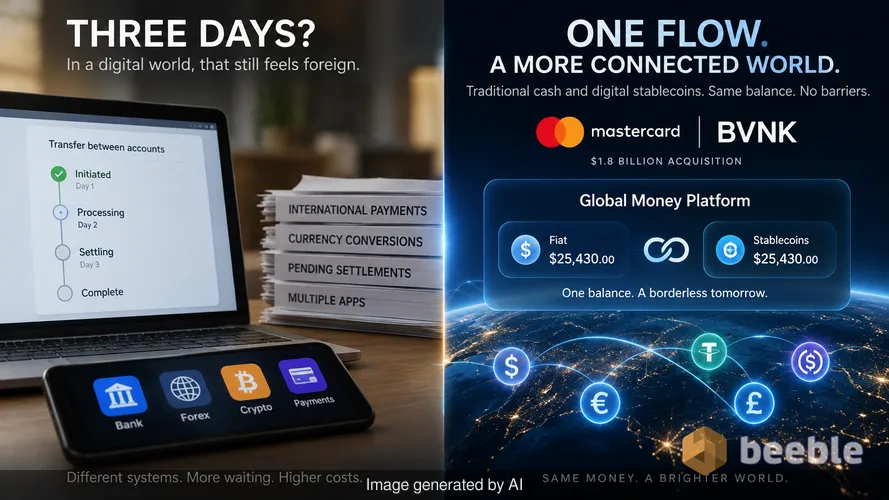
Warum dauert es drei Tage, bis eine Bank bemerkt, dass Sie Geld von einem Konto auf ein anderes überwiesen haben? Das digitale Zeitalter versprach sofortige Ergebnisse. Stattdessen bekamen wir schnellere E-Mails und die gleichen langsamen Überweisungen. Diese Verzögerung ist ein Relikt eines fragmentierten Bankensystems. Wir spüren diese Reibung jedes Mal, wenn wir eine internationale Rechnung bezahlen oder darauf warten, dass eine Feiertagsrückerstattung gutgeschrieben wird. Geld soll sich mit der Geschwindigkeit einer Textnachricht bewegen. Das tut es selten. Wir warten auf Abrechnungen. Wir zahlen für Umrechnungen. Wir navigieren durch verschiedene Apps für verschiedene Währungen. Diese Hürden existieren, weil unsere traditionellen Finanzsysteme eine andere Sprache sprechen als die neue Welt der digitalen Vermögenswerte.
Mastercard versucht nun, diese Infrastruktur durch die 1,8 Milliarden Dollar schwere Übernahme von BVNK zu reparieren. Dieser Schritt führte zur Einführung der Global Money Platform. Diese Infrastrukturschicht ermöglicht es Banken und Unternehmen, traditionelles Bargeld und digitale Stablecoins als Teil desselben Saldos zu behandeln. Sie entfernt die unsichtbare Wand, die Ihr Girokonto von Ihrer digitalen Wallet trennt. Durch die Integration dieser beiden Welten wettet das Unternehmen darauf, dass die Zukunft des Geldes nicht eine Wahl zwischen Krypto oder Fiat ist. Es ist eine Welt, in der beide in einem einzigen, unsichtbaren Fluss koexistieren.
Die verborgene Maschinerie hinter Ihrer nächsten internationalen Zahlung
Die Global Money Platform fungiert als Übersetzungsschicht zwischen traditionellen Ledger-Systemen und verteilten Blockchain-Netzwerken. Sie nutzt eine einzige API, um die bestehende Infrastruktur eines Unternehmens mit einem Mehrwährungskonto zu verbinden. Dieses Konto fungiert als Behälter mit doppeltem Verwendungszweck. Eine Seite hält Fiat-Währungen wie Dollar oder Euro. Die andere Seite hält Stablecoins, bei denen es sich um digitale Token handelt, die an den Wert derselben Währungen gekoppelt sind.
Wenn ein Unternehmen dieses System nutzt, muss es nicht mehr separate Anbieter für Krypto und Banking verwalten. Die Plattform übernimmt die Konvertierung hinter den Kulissen. Dies ist das finanzielle Äquivalent zu einem universellen Reiseadapter. In der Vergangenheit erforderten Überweisungen von einem Stablecoin-Guthaben auf ein lokales Bankkonto mehrere Schritte, verschiedene Gebühren und ein gewisses Maß an Geduld. Jetzt ist das System direkt an Mastercard Move angebunden. Dieses Netzwerk übernimmt die Schwerstarbeit beim Versenden von Auszahlungen in Lokalwährung an Empfänger in über 200 Ländern.
Finanziell gesehen geht es hier um Liquidität. Liquidität beschreibt, wie leicht man einen Vermögenswert ausgeben kann, ohne dass er dabei an Wert verliert. Jahrelang war Krypto eine illiquide Insel. Man konnte es besitzen, aber man konnte damit nicht einfach ein Sandwich kaufen. Indem Mastercard es ermöglicht, Stablecoin-Guthaben über sein Händlernetzwerk auszugeben, schlägt das Unternehmen die Brücke, die einen digitalen Vermögenswert in einen liquiden verwandelt. Praktisch gesehen bedeutet dies, dass ein Arbeiter in einem anderen Land sein Gehalt in einem Stablecoin erhalten und es in seinem örtlichen Lebensmittelgeschäft mit einer Standard-Debitkarte ausgeben könnte.
Warum Vertrauen die letzte Grenze für digitale Vermögenswerte ist
Historisch gesehen ist Fiat-Währung ein kollektives Glaubenssystem. Wir vertrauen dem Papier in unseren Taschen, weil wir den Institutionen vertrauen, die es ausgeben. Dieses Vertrauen ist tief in Jahrhunderten rechtlicher und militärischer Macht verwurzelt. Paradoxerweise wollten viele frühe Krypto-Enthusiasten dieses Vertrauen durch Code ersetzen. Sie beschrieben die Blockchain als einen gläsernen Banktresor. In dieser Metapher kann jeder das Geld im Tresor sehen, aber nur der Besitzer hat den Schlüssel. Während die Transparenz klar ist, findet der Durchschnittsbürger die Vorstellung, seine eigenen Tresorschlüssel zu verwalten, erschreckend.
Auf individueller Ebene priorisieren wir Bequemlichkeit und Sicherheit gegenüber ideologischer Reinheit. Deshalb ist die Integration von BVNK von Bedeutung. Die meisten Menschen wollen nicht ihre eigene Bank sein. Sie wollen den Schutz einer Bank mit der Geschwindigkeit einer Blockchain. Indem Mastercard seinen Markennamen auf die Stablecoin-Infrastruktur setzt, bietet das Unternehmen eine Ebene institutioneller Sicherheit. Es signalisiert, dass digitale Dollars nicht mehr nur etwas für Spekulanten im digitalen Wilden Westen sind. Sie sind nun ein systemischer Teil des globalen Zahlungsimperiums.
Interessanterweise findet dieser Wandel statt, während unsere physischen Geldbörsen immer leichter werden. Wir bewegen uns weg von greifbarem Bargeld hin zu digitalen Repräsentationen von Wert. Ob dieser Wert auf einem privaten Bankserver oder einer öffentlichen Blockchain aufgezeichnet wird, wird für den Endnutzer immer irrelevanter. Was zählt, ist die Fähigkeit, ohne Reibungsverluste Transaktionen durchzuführen. Durch diese ökonomische Linse betrachtet, sind Stablecoins einfach eine effizientere Form der Buchführung für das digitale Zeitalter.
Vorbereitung auf eine Welt, in der KI den Einkauf erledigt
Betrachtet man das große Ganze, so ist der tiefgreifendste Teil dieser Einführung nicht die Art und Weise, wie Menschen Geld ausgeben. Es geht darum, wie Maschinen es ausgeben könnten. Mastercard erwähnte spezifisch die Unterstützung für "Agentic Commerce". Dieser Begriff bezieht sich auf eine Zukunft, in der KI-Agenten Transaktionen in unserem Namen durchführen. Ihr Kühlschrank könnte bemerken, dass die Milch leer ist, und sie für Sie kaufen. Ihr autonomes Auto könnte für das eigene Laden und die Mautgebühren bezahlen.
Auf Makroebene ist das traditionelle Bankwesen schlecht für diese winzigen, häufigen Transaktionen geeignet. Banken arbeiten in Stapeln und zu Geschäftszeiten. KI-Agenten arbeiten in Echtzeit, jede Sekunde des Tages. Programmierbares Geld, oder Geld, das durch Smart Contracts gesteuert werden kann, ist die natürliche Währung für eine KI-gesteuerte Wirtschaft. Ein Stablecoin kann so programmiert werden, dass er eine Zahlung erst freigibt, wenn eine bestimmte Bedingung erfüllt ist. Dieser Automatisierungsgrad ist mit Standard-Banküberweisungen nur schwer zu erreichen.
Letztendlich geht es um die Evolution des programmierbaren Geldes. Wenn ein KI-Agent eine Wallet hat, braucht er eine Möglichkeit, Werte zu halten und auszugeben, die mit dem Internet kompatibel ist. Mastercard positioniert sich als Torwächter dieser digitalen Wallets. Dies stellt sicher, dass die Transaktion auch dann über die gleichen vertrauten Schienen läuft, wenn Menschen nicht diejenigen sind, die die Karte durchziehen.
Der psychologische Wandel von Krypto zu Multi-Geld
Es gibt einen nuancierten Unterschied zwischen dem "Kauf von Krypto" und dem Leben in einer "Multi-Geld"-Welt. Für viele Privatanleger waren digitale Vermögenswerte eine Quelle finanzieller Angst. Sie repräsentieren einen volatilen Markt, in dem die Preise basierend auf Social-Media-Trends schwanken. Wenn jedoch ein Stablecoin in eine Banking-App eingebettet ist, verschwindet die Volatilität. Der Fokus verlagert sich vom Preis des Vermögenswerts auf den Nutzen der Technologie.
Im Alltag erleben wir die Normalisierung der Blockchain. Sie wird zur alltäglichen Infrastruktur der Finanzwelt. So wie Sie nicht verstehen müssen, wie das TCP/IP-Protokoll des Internets funktioniert, um eine E-Mail zu senden, müssen Sie keine Kryptographie verstehen, um Geld zu senden. Die Komplexität wird unter Schichten benutzerfreundlicher Oberflächen vergraben.
Folglich schwindet die Unterscheidung zwischen einem Fintech-Unternehmen und einem Krypto-Unternehmen. Firmen wie Nuvei und Marqeta gehören zu den ersten, die diese Plattform nutzen, weil sie erkennen, dass ihre Kunden Optionen wollen. Sie wollen die Form von Wert halten, die für ihre spezifischen Bedürfnisse am bequemsten ist. Dieser fragmentierte Ansatz für Geld wird zum neuen Standard. Hinter den Kulissen dieses Trends wird die Technologie, die einst dazu gedacht war, Mastercard abzulösen, nun dazu verwendet, es zu stärken.
Die Kontrolle in einer Multi-Geld-Welt zurückgewinnen
Während diese Systeme verschmelzen, stehen wir vor neuen Fragen zu unseren Finanzgewohnheiten. Wir treten in eine Ära ein, in der die Geschwindigkeit des Ausgebens zunimmt. Wenn Reibung verschwindet, steigt auch die Versuchung auszugeben. Das unsichtbare Leck in Ihrem Portemonnaie wird schwerer zu verfolgen, wenn sich Geld automatisch zwischen verschiedenen Formen und Konten bewegt.
Auf persönlicher Ebene erfordert dies ein höheres Maß an finanzieller Achtsamkeit. Wir müssen beobachten, wie diese neuen Werkzeuge unsere Beziehung zum Sparen verändern. Wenn ein KI-Agent unsere alltäglichen Einkäufe erledigt, verlieren wir dann den Überblick über die Gesamtkosten? Wenn unsere digitalen Vermögenswerte so ausgebbar sind wie Bargeld, behandeln wir sie dann mit dem gleichen langfristigen Respekt? Dies sind nicht nur technische Fragen, sondern verhaltensbezogene.
Letztendlich ist die Global Money Platform ein Zeichen dafür, dass die Finanzwelt vernetzter und widerstandsfähiger wird. Sie bietet eine Möglichkeit, durch eine inflationäre Welt zu navigieren, in der die Geschwindigkeit des Kapitals ein Wettbewerbsvorteil ist. Während diese Barrieren fallen, haben wir die Möglichkeit, ein Gefühl der Kontrolle über unsere wirtschaftliche Zukunft zurückzugewinnen. Wir können die Werkzeuge wählen, die am besten zu uns passen, aber wir müssen die bewussten Piloten unseres eigenen Finanzlebens bleiben.
Quellen
- Mastercard Corporate Announcement (Oktober 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



Wir sehen uns auf der anderen Seite.
Unsere Ende-zu-Ende-verschlüsselte E-Mail- und Cloud-Speicherlösung bietet die leistungsfähigsten Mittel für den sicheren Datenaustausch und gewährleistet die Sicherheit und den Schutz Ihrer Daten.
/ Kostenloses Konto erstellen
