


Kaip „Mastercard“ panaikina skirtumą tarp jūsų banko sąskaitos ir kriptovaliutų piniginės
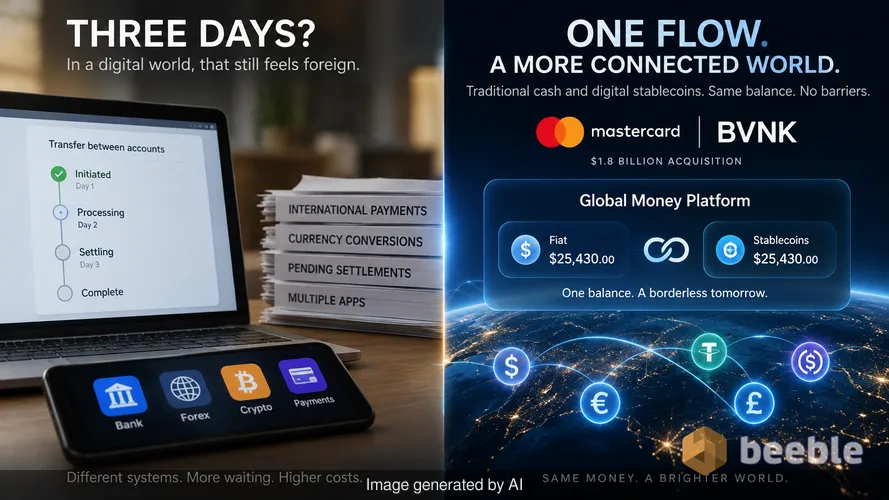
Kodėl bankui prireikia trijų dienų, kad suprastų, jog pervedėte pinigus iš vienos sąskaitos į kitą? Skaitmeninis amžius žadėjo momentinius rezultatus. Vietoj to gavome greitesnius el. laiškus ir tuos pačius lėtus bankinius pavedimus. Šis vėlavimas yra fragmentuotos bankų sistemos reliktas. Mes jaučiame šią trintį kiekvieną kartą, kai apmokame tarptautinę sąskaitą faktūrą arba laukiame, kol bus įskaitytas grąžinimas už atostogas. Pinigai turėtų judėti tekstinės žinutės greičiu. Taip nutinka retai. Mes laukiame atsiskaitymų. Mokame už konvertavimą. Naudojame skirtingas programėles skirtingoms valiutoms. Šios kliūtys egzistuoja todėl, kad mūsų tradicinės finansų sistemos kalba kita kalba nei naujasis skaitmeninio turto pasaulis.
„Mastercard“ dabar bando sutvarkyti šią „santechniką“ per 1,8 mlrd. JAV dolerių vertės „BVNK“ įsigijimą. Šis žingsnis lėmė „Global Money Platform“ paleidimą. Šis infrastruktūros sluoksnis leidžia bankams ir įmonėms tradicinius grynuosius pinigus ir skaitmenines stabiliąsias monetas laikyti tos pačios sąskaitos dalimi. Tai pašalina nematomą sieną, skiriančią jūsų einamąją sąskaitą nuo skaitmeninės piniginės. Integruodama šiuos du pasaulius, bendrovė lažinasi, kad pinigų ateitis nėra pasirinkimas tarp kriptovaliutų ar fiduciarinių valiutų. Tai pasaulis, kuriame abi egzistuoja viename, nematomame sraute.
Paslėptas mechanizmas už jūsų kito tarptautinio mokėjimo
„Global Money Platform“ veikia kaip vertimo sluoksnis tarp tradicinių didžiosios knygos sistemų ir paskirstytųjų blokų grandinės tinklų. Ji naudoja vieną API, kad prijungtų esamą įmonės infrastruktūrą prie daugiovaliutės sąskaitos. Ši sąskaita veikia kaip dvejopos paskirties konteineris. Vienoje pusėje laikomos fiduciarinės valiutos, tokios kaip doleriai ar eurai. Kitoje pusėje laikomos stabiliosios monetos – skaitmeniniai žetonai, susieti su tų pačių valiutų verte.
Kai įmonė naudoja šią sistemą, jai nebereikia valdyti atskirų tiekėjų kriptovaliutoms ir bankininkystei. Platforma atlieka konvertavimą užkulisiuose. Tai finansinis universalaus kelionių adapterio atitikmuo. Praeityje pinigų pervedimas iš stabiliųjų monetų likučio į vietinę banko sąskaitą reikalavo kelių etapų, kelių mokesčių ir nemažai kantrybės. Dabar sistema tiesiogiai jungiasi prie „Mastercard Move“. Šis tinklas atlieka sunkų darbą siųsdamas išmokas vietine valiuta gavėjams daugiau nei 200 šalių.
Finansiniu požiūriu tai susiję su likvidumu. Likvidumas apibūdina, kaip lengvai galite išleisti turtą, jam neprarandant vertės procese. Metų metus kriptovaliutos buvo nelikvidi sala. Galėjote jas turėti, bet negalėjote lengvai nusipirkti sumuštinio. Leisdama stabiliųjų monetų likučius išleisti savo prekybos tinkluose, „Mastercard“ nutiesia tiltą, kuris skaitmeninį turtą paverčia likvidžiu. Praktiškai tai reiškia, kad darbuotojas kitoje šalyje galėtų gauti atlyginimą stabiliosiomis monetomis ir išleisti jį vietinėje maisto prekių parduotuvėje naudodamas standartinę debeto kortelę.
Kodėl pasitikėjimas yra paskutinė skaitmeninio turto riba
Istoriškai fiduciarinė valiuta yra kolektyvinio tikėjimo sistema. Mes pasitikime popieriumi savo kišenėse, nes pasitikime jį išleidžiančiomis institucijomis. Šis pasitikėjimas yra giliai įsišaknijęs šimtmečius trukusioje teisinėje ir karinėje galioje. Paradoksalu, bet daugelis ankstyvųjų kriptovaliutų entuziastų norėjo šį pasitikėjimą pakeisti kodu. Jie blokų grandinę apibūdino kaip stiklinį banko skliautą. Šioje metaforoje kiekvienas gali matyti pinigus skliauto viduje, bet tik savininkas turi raktą. Nors skaidrumas yra aiškus, vidutiniam žmogui perspektyva pačiam valdyti savo skliauto raktus atrodo bauginanti.
Individualiu lygmeniu mes teikiame pirmenybę patogumui ir saugumui, o ne ideologiniam grynumui. Štai kodėl „BVNK“ integracija yra svarbi. Dauguma žmonių nenori būti savo pačių banku. Jie nori banko apsaugos su blokų grandinės greičiu. Uždedama savo prekės ženklo pavadinimą ant stabiliųjų monetų infrastruktūros, „Mastercard“ suteikia institucinio komforto sluoksnį. Tai signalizuoja, kad skaitmeniniai doleriai nebėra skirti tik spekuliantams skaitmeniniuose „laukiniuose vakaruose“. Dabar jie yra sisteminė pasaulinės mokėjimų imperijos dalis.
Įdomu tai, kad šis pokytis vyksta tuo metu, kai mūsų fizinės piniginės lengvėja. Mes tolstame nuo apčiuopiamų grynųjų pinigų link skaitmeninių vertės reprezentacijų. Galutiniam vartotojui tampa vis mažiau svarbu, ar ta vertė įrašyta privačiame banko serveryje, ar viešoje blokų grandinėje. Svarbiausia yra galimybė atlikti sandorius be trinties. Per šį ekonominį prizmę stabiliosios monetos yra tiesiog efektyvesnė skaitmeninio amžiaus apskaitos forma.
Pasiruošimas pasauliui, kuriame pirkinius atlieka dirbtinis intelektas
Žvelgiant plačiau, pati giliausia šio paleidimo dalis yra ne tai, kaip žmonės leidžia pinigus. Tai apie tai, kaip juos gali leisti mašinos. „Mastercard“ specialiai paminėjo paramą „agentinei komercijai“ (angl. agentic commerce). Šis terminas nurodo ateitį, kurioje DI agentai atlieka sandorius mūsų vardu. Jūsų šaldytuvas gali pastebėti, kad baigėsi pienas, ir jį nupirkti. Jūsų autonominis automobilis gali pats sumokėti už įkrovimą ir kelius.
Makro lygmeniu tradicinė bankininkystė yra menkai pritaikyta šiems mažiems, dažniems sandoriams. Bankai dirba partijomis ir darbo valandomis. DI agentai dirba realiuoju laiku, kiekvieną dienos sekundę. Programuojami pinigai arba pinigai, kuriuos galima valdyti išmaniaisiais kontraktais, yra natūrali DI valdomos ekonomikos valiuta. Stabiliąją monetą galima užprogramuoti taip, kad mokėjimas būtų atliktas tik įvykdžius tam tikrą sąlygą. Tokį automatizavimo lygį sunku pasiekti naudojant standartinius banko pavedimus.
Galų gale, tai yra programuojamų pinigų evoliucija. Jei DI agentas turi piniginę, jam reikia būdo laikyti ir leisti vertę, kuri būtų suderinama su internetu. „Mastercard“ pozicionuoja save kaip tų skaitmeninių piniginių prižiūrėtoją. Tai užtikrina, kad net kai kortelės nenaudoja žmogus, sandoris vis tiek vyktų tais pačiais pažįstamais bėgiais.
Psichologinis pokytis nuo kriptovaliutų prie „daugiapinigių“ sistemos
Yra subtilus skirtumas tarp „kriptovaliutų pirkimo“ ir gyvenimo „daugiapinigių“ (angl. multi-money) pasaulyje. Daugeliui smulkiųjų investuotojų skaitmeninis turtas buvo finansinio nerimo šaltinis. Jis reprezentuoja nepastovią rinką, kurioje kainos svyruoja priklausomai nuo socialinių tinklų tendencijų. Tačiau kai stabiliosios monetos yra integruotos bankininkystės programėlėje, svyravimai išnyksta. Fokusas nukrypsta nuo turto kainos į technologijos naudingumą.
Kasdieniais terminais tariant, matome blokų grandinės normalizavimą. Ji tampa nuobodžia finansų pasaulio „santechnika“. Lygiai taip pat, kaip jums nereikia suprasti, kaip veikia interneto TCP/IP protokolas, kad išsiųstumėte el. laišką, jums nereikės suprasti kriptografijos, kad nusiųstumėte pinigus. Sudėtingumas slepiamas po vartotojui patogių sąsajų sluoksniais.
Todėl skirtumas tarp finansinių technologijų įmonės ir kriptovaliutų įmonės nyksta. Tokios firmos kaip „Nuvei“ ir „Marqeta“ yra vienos pirmųjų, pritaikiusių šią platformą, nes pripažįsta, kad jų klientai nori pasirinkimo. Jie nori turėti bet kokią vertės formą, kuri yra patogiausia jų specifiniams poreikiams. Šis fragmentuotas požiūris į pinigus tampa nauju standartu. Už šios tendencijos užkulisių technologija, kuri kažkada turėjo sugriauti „Mastercard“, dabar naudojama jai sustiprinti.
Kontrolės atgavimas „daugiapinigių“ pasaulyje
Šioms sistemoms jungiantis, susiduriame su naujais klausimais apie savo finansinius įpročius. Žengiame į erą, kurioje išlaidų greitis didėja. Kai trintis išnyksta, pagunda išleisti taip pat auga. Nematomą nuotėkį jūsų piniginėje tampa sunkiau sekti, kai pinigai automatiškai juda tarp skirtingų formų ir sąskaitų.
Asmeniniu lygmeniu tai reikalauja didesnio finansinio sąmoningumo. Turime stebėti, kaip šie nauji įrankiai keičia mūsų santykį su taupymu. Jei DI agentas tvarko mūsų kasdienius pirkinius, ar nepametame bendros kainos pojūčio? Jei mūsų skaitmeninis turtas yra toks pat lengvai išleidžiamas kaip grynieji, ar elgiamės su juo su tokia pačia ilgalaike pagarba? Tai ne tik techniniai klausimai; tai elgsenos klausimai.
Galiausiai „Global Money Platform“ yra ženklas, kad finansų pasaulis tampa labiau tarpusavyje susijęs ir atsparesnis. Ji siūlo būdą orientuotis infliaciniame pasaulyje, kuriame kapitalo greitis yra konkurencinis pranašumas. Griūvant šiems barjerams, turime galimybę atgauti savo ekonominės ateities kontrolės jausmą. Galime rinktis mums geriausiai tinkančius įrankius, tačiau privalome išlikti sąmoningais savo finansinio gyvenimo pilotais.
Sources
- Mastercard Corporate Announcement (October 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



Iki pasimatymo kitoje pusėje.
Pašto ir debesies saugojimo sprendimas suteikia galingiausias saugaus keitimosi duomenimis priemones, užtikrinančias jūsų duomenų saugumą ir privatumą.
/ Sukurti nemokamą paskyrą
