


Come Mastercard sta facendo sparire la differenza tra il tuo conto bancario e il tuo portafoglio crypto
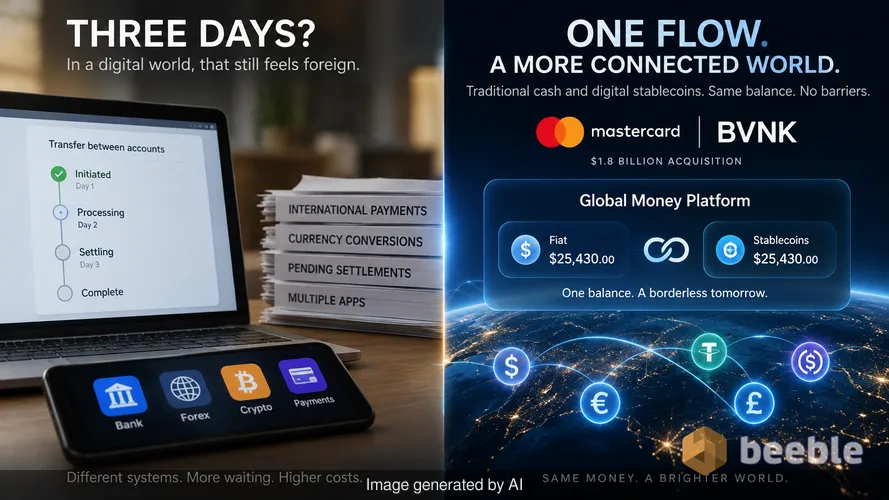
Perché ci vogliono tre giorni affinché una banca si renda conto che hai spostato denaro da un conto all'altro? L'era digitale aveva promesso risultati istantanei. Invece, abbiamo ottenuto email più veloci e gli stessi lenti bonifici. Questo ritardo è un retaggio di un sistema bancario frammentato. Sentiamo questo attrito ogni volta che paghiamo una fattura internazionale o aspettiamo che venga accreditato un rimborso festivo. Il denaro dovrebbe muoversi alla velocità di un messaggio di testo. Raramente lo fa. Aspettiamo i regolamenti. Paghiamo per le conversioni. Navighiamo tra diverse app per diverse valute. Questi ostacoli esistono perché i nostri sistemi finanziari tradizionali parlano una lingua diversa rispetto al nuovo mondo degli asset digitali.
Mastercard sta ora tentando di riparare queste infrastrutture attraverso l'acquisizione di BVNK per 1,8 miliardi di dollari. Questa mossa ha portato al lancio della Global Money Platform. Questo livello infrastrutturale consente a banche e imprese di trattare i contanti tradizionali e le stablecoin digitali come parte dello stesso saldo. Rimuove il muro invisibile che separa il tuo conto corrente dal tuo portafoglio digitale. Integrando questi due mondi, l'azienda scommette che il futuro del denaro non sia una scelta tra crypto o fiat. È un mondo in cui entrambi coesistono in un unico flusso invisibile.
Il macchinario nascosto dietro il tuo prossimo pagamento internazionale
La Global Money Platform funge da livello di traduzione tra i sistemi contabili tradizionali e le reti blockchain distribuite. Utilizza una singola API per collegare l'infrastruttura esistente di un'azienda a un conto multivaluta. Questo conto funge da contenitore a duplice scopo. Un lato detiene valute fiat come dollari o euro. L'altro lato detiene stablecoin, che sono token digitali ancorati al valore di quelle stesse valute.
Quando un'azienda utilizza questo sistema, non ha più bisogno di gestire fornitori separati per le crypto e per il banking. La piattaforma gestisce la conversione dietro le quinte. Questo è l'equivalente finanziario di un adattatore da viaggio universale. In passato, spostare denaro da un saldo in stablecoin a un conto bancario locale richiedeva più passaggi, diverse commissioni e una buona dose di pazienza. Ora, il sistema si collega direttamente a Mastercard Move. Questa rete si occupa del lavoro pesante di inviare pagamenti in valuta locale ai destinatari in oltre 200 paesi.
Finanziariamente parlando, si tratta di liquidità. La liquidità descrive la facilità con cui è possibile spendere un asset senza che questo perda valore nel processo. Per anni, il mondo crypto è stato un'isola illiquida. Potevi possederlo, ma non potevi comprarci facilmente un panino. Consentendo ai saldi in stablecoin di essere spesi attraverso la sua rete di commercianti, Mastercard fornisce il ponte che trasforma un asset digitale in uno liquido. In termini pratici, ciò significa che un lavoratore in un altro paese potrebbe ricevere il proprio stipendio in una stablecoin e spenderlo nel negozio di alimentari locale utilizzando una normale carta di debito.
Perché la fiducia è l'ultima frontiera per gli asset digitali
Storicamente, la valuta fiat è un sistema di credenze collettive. Ci fidiamo della carta che abbiamo in tasca perché ci fidiamo delle istituzioni che la emettono. Questa fiducia è profondamente radicata in secoli di potere legale e militare. Paradossalmente, molti dei primi appassionati di crypto volevano sostituire questa fiducia con il codice. Descrivevano la blockchain come il caveau di una banca in vetro. In questa metafora, tutti possono vedere il denaro all'interno del caveau, ma solo il proprietario ha la chiave. Sebbene la trasparenza sia chiara, la persona media trova terrificante la prospettiva di gestire le proprie chiavi del caveau.
A livello individuale, diamo priorità alla comodità e alla sicurezza rispetto alla purezza ideologica. Ecco perché l'integrazione di BVNK è importante. La maggior parte delle persone non vuole essere la propria banca. Vogliono le protezioni di una banca con la velocità di una blockchain. Mettendo il proprio marchio sull'infrastruttura delle stablecoin, Mastercard fornisce un livello di comfort istituzionale. Segnala che i dollari digitali non sono più solo per gli speculatori nel selvaggio west digitale. Ora sono una parte sistemica dell'impero dei pagamenti globali.
Curiosamente, questo cambiamento avviene mentre i nostri portafogli fisici diventano più leggeri. Ci stiamo allontanando dal contante tangibile verso rappresentazioni digitali di valore. Che quel valore sia registrato su un server bancario privato o su una blockchain pubblica sta diventando meno rilevante per l'utente finale. Ciò che conta è la capacità di transare senza attriti. Attraverso questa lente economica, le stablecoin sono semplicemente una forma più efficiente di contabilità per l'era digitale.
Prepararsi a un mondo in cui l'IA gestisce lo shopping
Guardando al quadro generale, la parte più profonda di questo lancio non riguarda il modo in cui gli esseri umani spendono denaro. Riguarda il modo in cui le macchine potrebbero spenderlo. Mastercard ha menzionato specificamente il supporto per il commercio agentico. Questo termine si riferisce a un futuro in cui gli agenti di intelligenza artificiale effettuano transazioni per nostro conto. Il tuo frigorifero potrebbe accorgersi che hai finito il latte e comprarlo per te. La tua auto autonoma potrebbe pagare la propria ricarica e i pedaggi.
A livello macro, il sistema bancario tradizionale è poco adatto a queste piccole e frequenti transazioni. Le banche operano su lotti e orari di ufficio. Gli agenti IA operano in tempo reale, ogni secondo del giorno. Il denaro programmabile, ovvero il denaro che può essere governato da smart contract, è la valuta naturale per un'economia guidata dall'IA. Una stablecoin può essere programmata per sbloccare il pagamento solo una volta soddisfatta una determinata condizione. Questo livello di automazione è difficile da raggiungere con i normali bonifici bancari.
In definitiva, si tratta dell'evoluzione del denaro programmabile. Se un agente IA ha un portafoglio, ha bisogno di un modo per detenere e spendere valore che sia compatibile con internet. Mastercard si sta posizionando per essere il guardiano di quei portafogli digitali. Ciò garantisce che anche quando non sono gli esseri umani a strisciare la carta, la transazione passi comunque attraverso gli stessi binari familiari.
Lo spostamento psicologico dalle crypto al multi-money
C'è una differenza sfumata tra "comprare crypto" e vivere in un mondo "multi-money". Per molti investitori al dettaglio, gli asset digitali sono stati una fonte di ansia finanziaria. Rappresentano un mercato volatile dove i prezzi oscillano in base alle tendenze dei social media. Tuttavia, quando una stablecoin è incorporata all'interno di un'app bancaria, la volatilità scompare. L'attenzione si sposta dal prezzo dell'asset all'utilità della tecnologia.
In termini quotidiani, stiamo assistendo alla normalizzazione della blockchain. Sta diventando l'ordinaria infrastruttura del mondo finanziario. Proprio come non è necessario capire come funziona il protocollo TCP/IP di Internet per inviare un'email, non sarà necessario capire la crittografia per inviare denaro. La complessità viene sepolta sotto strati di interfacce intuitive.
Di conseguenza, la distinzione tra una società fintech e una società crypto sta svanendo. Aziende come Nuvei e Marqeta sono tra le prime ad adottare questa piattaforma perché riconoscono che i loro clienti vogliono opzioni. Vogliono detenere qualsiasi forma di valore sia più conveniente per le loro esigenze specifiche. Questo approccio frammentato al denaro sta diventando il nuovo standard. Dietro le quinte di questa tendenza, la tecnologia che un tempo doveva scardinare Mastercard viene ora utilizzata per rafforzarla.
Riconquistare il controllo in un mondo multi-money
Man mano che questi sistemi si fondono, ci troviamo di fronte a una nuova serie di domande sulle nostre abitudini finanziarie. Stiamo entrando in un'era in cui la velocità di spesa sta aumentando. Quando l'attrito scompare, aumenta anche la tentazione di spendere. La perdita invisibile nel tuo portafoglio diventa più difficile da tracciare quando il denaro si muove automaticamente tra diverse forme e conti.
A livello personale, ciò richiede un grado più elevato di consapevolezza finanziaria. Dobbiamo osservare come questi nuovi strumenti cambiano il nostro rapporto con il risparmio. Se un agente IA gestisce i nostri acquisti banali, perdiamo traccia del costo totale? Se i nostri asset digitali sono spendibili come i contanti, li trattiamo con lo stesso rispetto a lungo termine? Queste non sono solo domande tecniche; sono domande comportamentali.
In definitiva, la Global Money Platform è un segno che il mondo finanziario sta diventando più interconnesso e resiliente. Offre un modo per navigare in un mondo inflazionistico dove la velocità del capitale è un vantaggio competitivo. Man mano che queste barriere cadono, abbiamo l'opportunità di rivendicare un senso di controllo sul nostro futuro economico. Possiamo scegliere gli strumenti che più ci aggradano, ma dobbiamo rimanere i piloti consapevoli delle nostre vite finanziarie.
Fonti
- Mastercard Corporate Announcement (Ottobre 2026)
- BVNK Acquisition Data (Agosto 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



Ci vediamo dall'altra parte.
La nostra soluzione di archiviazione e-mail crittografata end-to-end fornisce i mezzi più potenti per lo scambio sicuro dei dati, garantendo la sicurezza e la privacy dei tuoi dati.
/ Creare un account gratuito
