


Jak Mastercard sprawia, że różnica między kontem bankowym a portfelem kryptowalutowym znika
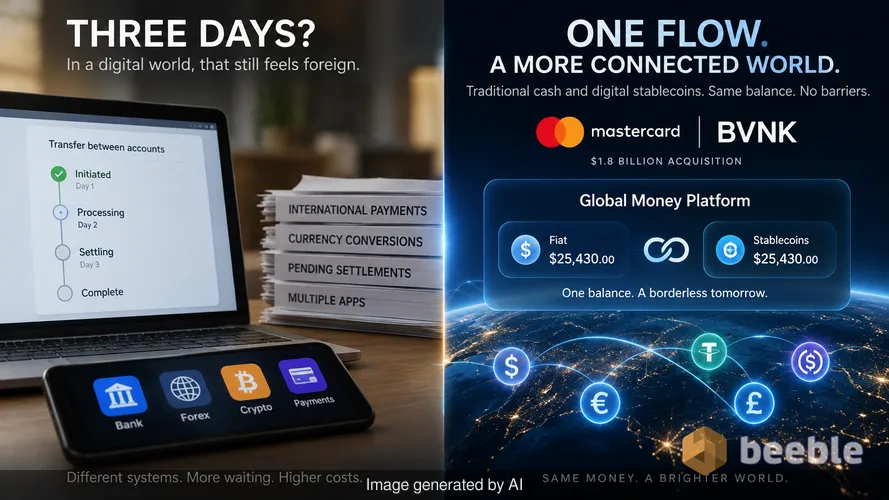
Dlaczego bank potrzebuje trzech dni, aby zorientować się, że przelałeś pieniądze z jednego konta na drugie? Era cyfrowa obiecywała natychmiastowe rezultaty. Zamiast tego otrzymaliśmy szybsze e-maile i te same powolne przelewy. To opóźnienie jest reliktem pofragmentowanego systemu bankowego. Odczuwamy to tarcie za każdym razem, gdy opłacamy międzynarodową fakturę lub czekamy na rozliczenie zwrotu pieniędzy po świętach. Pieniądze powinny przemieszczać się z prędkością wiadomości tekstowej. Rzadko tak się dzieje. Czekamy na rozliczenia. Płacimy za przewalutowania. Korzystamy z różnych aplikacji dla różnych walut. Te przeszkody istnieją, ponieważ nasze tradycyjne systemy finansowe mówią innym językiem niż nowy świat aktywów cyfrowych.
Mastercard próbuje teraz naprawić tę infrastrukturę poprzez przejęcie firmy BVNK za 1,8 miliarda dolarów. Ruch ten zaowocował uruchomieniem Global Money Platform. Ta warstwa infrastruktury pozwala bankom i firmom traktować tradycyjną gotówkę i cyfrowe stablecoiny jako część tego samego salda. Usuwa niewidzialną ścianę oddzielającą konto osobiste od portfela cyfrowego. Integrując te dwa światy, firma stawia na to, że przyszłość pieniądza nie jest wyborem między krypto a walutą fiducjarną. Jest to świat, w którym obie formy współistnieją w jednym, niewidocznym przepływie.
Ukryta machineria stojąca za Twoją kolejną płatnością międzynarodową
Global Money Platform funkcjonuje jako warstwa tłumaczeniowa między tradycyjnymi systemami księgowymi a rozproszonymi sieciami blockchain. Wykorzystuje pojedyncze API do połączenia istniejącej infrastruktury firmy z kontem wielowalutowym. Konto to działa jako pojemnik o podwójnym przeznaczeniu. Jedna strona przechowuje waluty fiducjarne, takie jak dolary czy euro. Druga strona przechowuje stablecoiny, czyli cyfrowe tokeny powiązane z wartością tych samych walut.
Gdy firma korzysta z tego systemu, nie musi już zarządzać oddzielnymi dostawcami usług kryptowalutowych i bankowych. Platforma zajmuje się konwersją za kulisami. Jest to finansowy odpowiednik uniwersalnego adaptera podróżnego. W przeszłości przenoszenie pieniędzy z salda stablecoinów na lokalne konto bankowe wymagało wielu kroków, kilku opłat i sporej dawki cierpliwości. Teraz system łączy się bezpośrednio z Mastercard Move. Sieć ta zajmuje się najtrudniejszą częścią zadania – wysyłaniem wypłat w lokalnej walucie do odbiorców w ponad 200 krajach.
Z finansowego punktu widzenia chodzi o płynność. Płynność opisuje, jak łatwo można wydać aktywo bez utraty jego wartości w procesie. Przez lata krypto było niepłynną wyspą. Można było je posiadać, ale nie można było łatwo kupić za nie kanapki. Pozwalając na wydawanie sald stablecoinów w swojej sieci handlowej, Mastercard buduje most, który zamienia aktywo cyfrowe w płynne. W praktyce oznacza to, że pracownik w innym kraju mógłby otrzymać wynagrodzenie w stablecoinach i wydać je w lokalnym sklepie spożywczym przy użyciu standardowej karty debetowej.
Dlaczego zaufanie jest ostateczną granicą dla aktywów cyfrowych
Historycznie waluta fiducjarna jest zbiorowym systemem wierzeń. Ufamy papierom w naszych kieszeniach, ponieważ ufamy instytucjom, które je emitują. To zaufanie jest głęboko zakorzenione w stuleciach potęgi prawnej i militarnej. Paradoksalnie, wielu wczesnych entuzjastów kryptowalut chciało zastąpić to zaufanie kodem. Opisywali blockchain jako szklany skarbiec bankowy. W tej metaforze każdy może zobaczyć pieniądze wewnątrz skarbca, ale tylko właściciel ma klucz. Choć przejrzystość jest oczywista, przeciętny człowiek uważa perspektywę zarządzania własnymi kluczami do skarbca za przerażającą.
Na poziomie indywidualnym przedkładamy wygodę i bezpieczeństwo nad ideologiczną czystość. Właśnie dlatego integracja z BVNK ma znaczenie. Większość ludzi nie chce być własnym bankiem. Chcą ochrony oferowanej przez bank przy szybkości blockchaina. Sygnując infrastrukturę stablecoinów swoją marką, Mastercard zapewnia warstwę instytucjonalnego komfortu. Sygnalizuje to, że cyfrowe dolary nie są już tylko dla spekulantów na cyfrowym Dzikim Zachodzie. Stały się one systemową częścią globalnego imperium płatniczego.
Co ciekawe, ta zmiana następuje w momencie, gdy nasze fizyczne portfele stają się lżejsze. Odchodzimy od namacalnej gotówki na rzecz cyfrowych reprezentacji wartości. To, czy ta wartość jest zapisana na prywatnym serwerze bankowym, czy na publicznym blockchainie, staje się mniej istotne dla użytkownika końcowego. Liczy się możliwość dokonywania transakcji bez tarć. Z tej perspektywy ekonomicznej stablecoiny są po prostu wydajniejszą formą księgowości w erze cyfrowej.
Przygotowanie na świat, w którym AI zajmuje się zakupami
Patrząc szerzej, najbardziej doniosła część tego wdrożenia nie dotyczy tego, jak ludzie wydają pieniądze. Chodzi o to, jak mogą je wydawać maszyny. Mastercard wyraźnie wspomniał o wsparciu dla handlu agentowego (agentic commerce). Termin ten odnosi się do przyszłości, w której agenci AI przeprowadzają transakcje w naszym imieniu. Twoja lodówka może zauważyć, że skończyło się mleko i kupić je za Ciebie. Twój autonomiczny samochód może sam zapłacić za ładowanie i przejazdy autostradą.
Na poziomie makro tradycyjna bankowość jest słabo przystosowana do tych drobnych, częstych transakcji. Banki operują w partiach i w godzinach pracy. Agenci AI działają w czasie rzeczywistym, w każdej sekundzie dnia. Pieniądz programowalny, czyli pieniądz, którym mogą zarządzać inteligentne kontrakty, jest naturalną walutą dla gospodarki napędzanej przez AI. Stablecoin można zaprogramować tak, aby zwolnił płatność dopiero po spełnieniu określonego warunku. Ten poziom automatyzacji jest trudny do osiągnięcia przy standardowych przelewach bankowych.
Ostatecznie chodzi o ewolucję pieniądza programowalnego. Jeśli agent AI posiada portfel, potrzebuje sposobu na przechowywanie i wydawanie wartości kompatybilnego z Internetem. Mastercard pozycjonuje się jako strażnik tych cyfrowych portfeli. Gwarantuje to, że nawet gdy to nie ludzie przeciągają kartę, transakcja nadal przebiega przez te same, znane tory.
Psychologiczne przejście od krypto do multi-pieniądza
Istnieje subtelna różnica między „kupowaniem krypto” a życiem w świecie „multi-pieniądza”. Dla wielu inwestorów detalicznych aktywa cyfrowe były źródłem finansowego niepokoju. Reprezentują one zmienny rynek, na którym ceny wahają się w zależności od trendów w mediach społecznościowych. Jednak gdy stablecoin jest osadzony w aplikacji bankowej, zmienność znika. Uwaga przesuwa się z ceny aktywa na użyteczność technologii.
W codziennym ujęciu obserwujemy normalizację blockchaina. Staje się on prozaiczną hydrauliką świata finansów. Tak jak nie musisz rozumieć, jak działa protokół TCP/IP, aby wysłać e-mail, tak nie będziesz musiał rozumieć kryptografii, aby wysłać pieniądze. Złożoność zostaje ukryta pod warstwami przyjaznych dla użytkownika interfejsów.
W konsekwencji granica między firmą fintech a firmą kryptowalutową zaciera się. Firmy takie jak Nuvei i Marqeta są jednymi z pierwszych, które wdrażają tę platformę, ponieważ dostrzegają, że ich klienci chcą opcji. Chcą posiadać taką formę wartości, która jest najwygodniejsza dla ich specyficznych potrzeb. To pofragmentowane podejście do pieniędzy staje się nowym standardem. Za kulisami tego trendu technologia, która niegdyś miała zdetronizować Mastercard, jest teraz wykorzystywana do jego wzmocnienia.
Odzyskiwanie kontroli w świecie multi-pieniądza
W miarę łączenia się tych systemów stajemy przed nowym zestawem pytań o nasze nawyki finansowe. Wchodzimy w erę, w której prędkość wydawania pieniędzy rośnie. Gdy znikają tarcia, rośnie również pokusa wydawania. Niewidzialny wyciek z portfela staje się trudniejszy do wyśledzenia, gdy pieniądze automatycznie przemieszczają się między różnymi formami i kontami.
Na poziomie osobistym wymaga to wyższego stopnia uważności finansowej. Musimy obserwować, jak te nowe narzędzia zmieniają naszą relację z oszczędzaniem. Jeśli agent AI zajmuje się naszymi przyziemnymi zakupami, czy tracimy kontrolę nad całkowitymi kosztami? Jeśli nasze aktywa cyfrowe są tak samo łatwe do wydania jak gotówka, czy traktujemy je z takim samym długoterminowym szacunkiem? To nie są tylko pytania techniczne; to pytania behawioralne.
Ostatecznie Global Money Platform jest znakiem, że świat finansów staje się bardziej połączony i odporny. Oferuje sposób na poruszanie się w świecie inflacyjnym, w którym szybkość kapitału jest przewagą konkurencyjną. Wraz z upadkiem tych barier mamy szansę odzyskać poczucie kontroli nad naszą gospodarczą przyszłością. Możemy wybierać narzędzia, które najbardziej nam odpowiadają, ale musimy pozostać świadomymi pilotami własnego życia finansowego.
Źródła
- Mastercard Corporate Announcement (October 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



Do zobaczenia po drugiej stronie.
Nasze kompleksowe, szyfrowane rozwiązanie do poczty e-mail i przechowywania danych w chmurze zapewnia najpotężniejsze środki bezpiecznej wymiany danych, zapewniając bezpieczeństwo i prywatność danych.
/ Utwórz bezpłatne konto
