


Как Mastercard стирает границы между вашим банковским счетом и криптокошельком
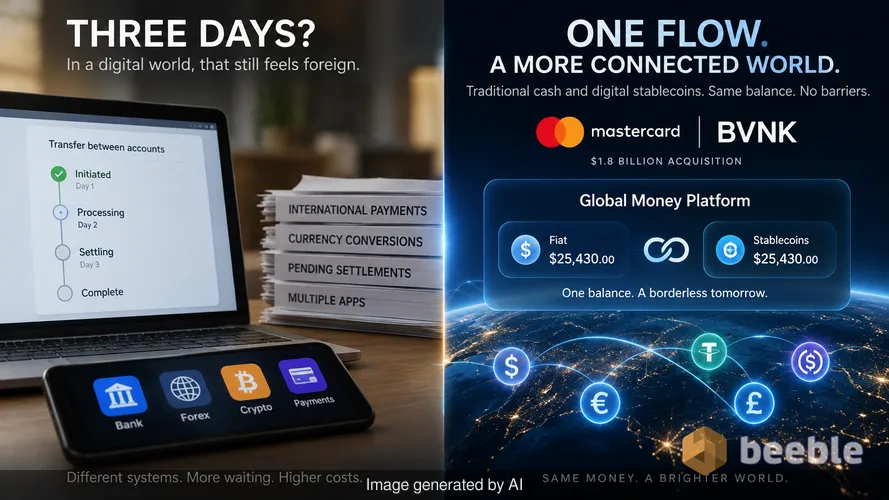
Почему банку требуется три дня, чтобы осознать, что вы перевели деньги с одного счета на другой? Цифровая эпоха обещала мгновенные результаты. Вместо этого мы получили более быструю электронную почту и те же медленные банковские переводы. Эта задержка — пережиток фрагментированной банковской системы. Мы чувствуем это трение каждый раз, когда оплачиваем международный счет или ждем подтверждения возврата средств в праздничные дни. Деньги должны двигаться со скоростью текстового сообщения. Но это происходит редко. Мы ждем расчетов. Мы платим за конвертацию. Мы используем разные приложения для разных валют. Эти препятствия существуют потому, что наши традиционные финансовые системы говорят на другом языке, нежели новый мир цифровых активов.
Mastercard сейчас пытается исправить эту «сантехнику» с помощью приобретения компании BVNK за 1,8 миллиарда долларов. Этот шаг привел к запуску Global Money Platform. Этот инфраструктурный слой позволяет банкам и предприятиям рассматривать традиционные наличные и цифровые стейблкоины как часть одного баланса. Он убирает невидимую стену, отделяющую ваш текущий счет от цифрового кошелька. Интегрируя эти два мира, компания делает ставку на то, что будущее денег — это не выбор между крипто или фиатом. Это мир, где и то, и другое сосуществует в едином, невидимом потоке.
Скрытые механизмы вашего следующего международного платежа
Global Money Platform функционирует как слой перевода между традиционными системами реестров и распределенными сетями блокчейн. Она использует единый API для подключения существующей инфраструктуры бизнеса к мультивалютному счету. Этот счет действует как контейнер двойного назначения. Одна сторона хранит фиатные валюты, такие как доллары или евро. Другая сторона хранит стейблкоины — цифровые токены, привязанные к стоимости этих же валют.
Когда компания использует эту систему, ей больше не нужно управлять отдельными поставщиками для криптовалют и банковских операций. Платформа берет на себя конвертацию за кулисами. Это финансовый эквивалент универсального дорожного адаптера. В прошлом перевод денег с баланса стейблкоинов на местный банковский счет требовал нескольких шагов, нескольких комиссий и изрядной доли терпения. Теперь система напрямую связана с Mastercard Move. Эта сеть берет на себя основную работу по отправке выплат в местной валюте получателям в более чем 200 странах.
С финансовой точки зрения речь идет о ликвидности. Ликвидность описывает, насколько легко вы можете потратить актив, не теряя при этом его стоимости. В течение многих лет крипто была «неликвидным островом». Вы могли владеть ею, но не могли легко купить на нее сэндвич. Позволяя тратить балансы стейблкоинов через свою торговую сеть, Mastercard предоставляет мост, который превращает цифровой актив в ликвидный. На практике это означает, что работник в другой стране может получать зарплату в стейблкоинах и тратить ее в местном продуктовом магазине, используя стандартную дебетовую карту.
Почему доверие — последний рубеж для цифровых активов
Исторически фиатная валюта — это система коллективной веры. Мы доверяем бумаге в наших карманах, потому что доверяем институтам, которые ее выпускают. Это доверие глубоко укоренено в веках юридической и военной мощи. Парадоксально, но многие ранние криптоэнтузиасты хотели заменить это доверие кодом. Они описывали блокчейн как стеклянное банковское хранилище. В этой метафоре каждый может видеть деньги внутри хранилища, но только у владельца есть ключ. Хотя прозрачность очевидна, обычного человека пугает перспектива самостоятельного управления ключами от хранилища.
На индивидуальном уровне мы отдаем приоритет удобству и безопасности, а не идеологической чистоте. Вот почему интеграция BVNK имеет значение. Большинство людей не хотят быть собственным банком. Им нужна защита банка со скоростью блокчейна. Размещая свое торговое имя на инфраструктуре стейблкоинов, Mastercard обеспечивает уровень институционального комфорта. Это сигнал о том, что цифровые доллары больше не предназначены только для спекулянтов на «цифровом Диком Западе». Теперь они являются системной частью глобальной империи платежей.
Любопытно, что этот сдвиг происходит по мере того, как наши физические кошельки становятся легче. Мы уходим от осязаемых наличных к цифровым представлениям стоимости. Записывается ли эта стоимость на частном банковском сервере или в публичном блокчейне, становится менее важным для конечного пользователя. Важна возможность совершать транзакции без трения. Через эту экономическую призму стейблкоины — это просто более эффективная форма учета для цифровой эпохи.
Подготовка к миру, где покупки совершает ИИ
Если взглянуть шире, самая глубокая часть этого запуска касается не того, как люди тратят деньги. Речь идет о том, как их могут тратить машины. Mastercard специально упомянула поддержку «агентской коммерции» (agentic commerce). Этот термин относится к будущему, в котором ИИ-агенты совершают транзакции от нашего имени. Ваш холодильник может заметить, что у вас закончилось молоко, и купить его для вас. Ваш автономный автомобиль может сам оплачивать зарядку и проезд по платным дорогам.
На макроуровне традиционный банкинг плохо приспособлен для этих крошечных, частых транзакций. Банки работают пакетами и в рабочие часы. ИИ-агенты работают в режиме реального времени, каждую секунду дня. Программируемые деньги, или деньги, которыми могут управлять смарт-контракты, являются естественной валютой для экономики, управляемой ИИ. Стейблкоин можно запрограммировать на проведение платежа только после выполнения определенного условия. Такого уровня автоматизации трудно достичь с помощью стандартных банковских переводов.
В конечном счете, речь идет об эволюции программируемых денег. Если у ИИ-агента есть кошелек, ему нужен способ хранить и тратить стоимость, совместимый с интернетом. Mastercard позиционирует себя как привратник этих цифровых кошельков. Это гарантирует, что даже когда карту прикладывают не люди, транзакция все равно проходит через те же знакомые рельсы.
Психологический переход от крипто к «мультивалютности»
Существует нюанс в разнице между «покупкой крипты» и жизнью в мире «мультивалютности». Для многих розничных инвесторов цифровые активы были источником финансовой тревоги. Они представляют собой волатильный рынок, где цены колеблются в зависимости от трендов в социальных сетях. Однако, когда стейблкоин встроен в банковское приложение, волатильность исчезает. Фокус смещается с цены актива на полезность технологии.
В повседневной жизни мы наблюдаем нормализацию блокчейна. Он становится обыденной «сантехникой» финансового мира. Подобно тому, как вам не нужно понимать, как работает протокол TCP/IP, чтобы отправить электронное письмо, вам не нужно будет понимать криптографию, чтобы отправить деньги. Сложность скрывается под слоями удобных интерфейсов.
Следовательно, различие между финтех-компанией и крипто-компанией стирается. Такие фирмы, как Nuvei и Marqeta, одними из первых внедрили эту платформу, потому что понимают: их клиентам нужны варианты. Они хотят владеть той формой стоимости, которая наиболее удобна для их конкретных нужд. Этот фрагментированный подход к деньгам становится новым стандартом. За кулисами этого тренда технология, которая когда-то должна была разрушить Mastercard, теперь используется для ее укрепления.
Возвращение контроля в мире мультивалютности
По мере слияния этих систем мы сталкиваемся с новым набором вопросов о наших финансовых привычках. Мы вступаем в эру, когда скорость трат увеличивается. Когда трение исчезает, искушение тратить также возрастает. Невидимую утечку в вашем кошельке становится труднее отследить, когда деньги автоматически перемещаются между различными формами и счетами.
На личном уровне это требует более высокой степени финансовой осознанности. Мы должны наблюдать, как эти новые инструменты меняют наше отношение к сбережениям. Если ИИ-агент занимается нашими повседневными покупками, не теряем ли мы контроль над общей стоимостью? Если наши цифровые активы так же легко потратить, как наличные, относимся ли мы к ним с тем же долгосрочным уважением? Это не просто технические вопросы, это вопросы поведения.
В конечном счете, Global Money Platform — это знак того, что финансовый мир становится более взаимосвязанным и устойчивым. Она предлагает способ ориентироваться в инфляционном мире, где скорость капитала является конкурентным преимуществом. По мере падения этих барьеров у нас появляется возможность вернуть чувство контроля над нашим экономическим будущим. Мы можем выбирать инструменты, которые подходят нам лучше всего, но мы должны оставаться сознательными пилотами своей собственной финансовой жизни.
Источники
- Mastercard Corporate Announcement (October 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



До встречи на другой стороне.
Наше решение для электронной почты и облачного хранения данных со сквозным шифрованием обеспечивает наиболее мощные средства безопасного обмена данными, гарантируя их сохранность и конфиденциальность.
/ Создать бесплатный аккаунт
