


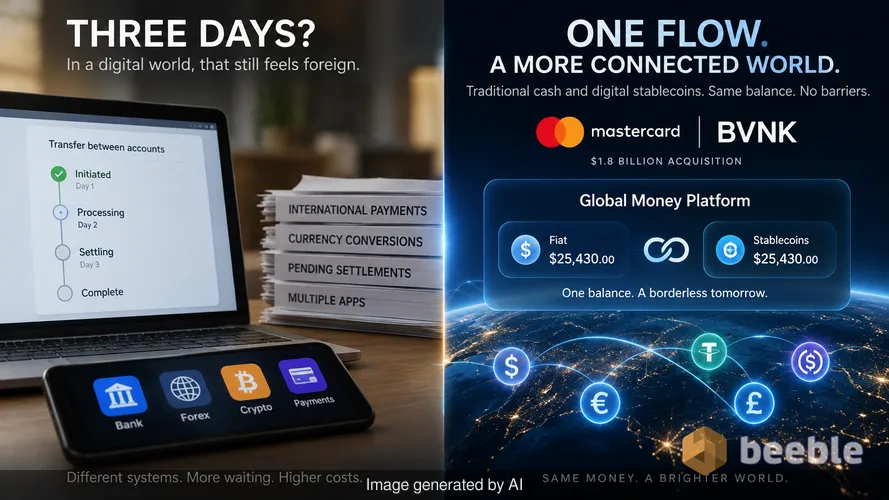
为什么银行需要三天时间才能意识到你把钱从一个账户转到了另一个账户?数字时代承诺了即时结果。相反,我们得到了更快的电子邮件和同样缓慢的电汇。这种延迟是碎片化银行系统的遗留产物。每当我们支付国际发票或等待节假日退款到账时,我们都能感受到这种摩擦。资金本应以短信的速度流动。但事实并非如此。我们等待结算。我们支付汇兑费用。我们为不同的货币操作不同的应用程序。这些障碍的存在是因为我们的传统金融系统与数字资产的新世界语言不通。
万事达卡目前正尝试通过以 18 亿美元收购 BVNK 来修复这一管道。此举促成了全球货币平台(Global Money Platform)的推出。这一基础设施层允许银行和企业将传统现金和数字稳定币视为同一余额的一部分。它消除了隔开你的支票账户和数字钱包的无形之墙。通过整合这两个世界,该公司押注货币的未来不是在加密货币或法币之间做出选择。而是一个两者共存于单一、无形流动中的世界。
下一次国际支付背后的隐藏机制
全球货币平台充当传统账本系统与分布式区块链网络之间的翻译层。它使用单一 API 将企业的现有基础设施连接到多币种账户。该账户充当双重用途的容器。一侧持有美元或欧元等法币。另一侧持有稳定币,即锚定这些货币价值的数字代币。
当公司使用该系统时,他们不再需要为加密货币和银行业务管理不同的供应商。平台在后台处理转换。这在金融上相当于一个通用旅行适配器。过去,将资金从稳定币余额转移到本地银行账户需要多个步骤、多项费用和相当大的耐心。现在,该系统直接与 Mastercard Move 挂钩。该网络负责处理向 200 多个国家和地区的收款人发送本地货币付款的繁重工作。
从财务角度来看,这关乎流动性。流动性描述了你在不损失价值的情况下消费资产的难易程度。多年来,加密货币一直是一个流动性极差的孤岛。你可以拥有它,但你不能轻易用它买三明治。通过允许稳定币余额在其商户网络中消费,万事达卡提供了将数字资产转化为流动资产的桥梁。实际上,这意味着另一个国家的工人可以以稳定币的形式领取工资,并使用标准借记卡在当地杂货店消费。
为什么信任是数字资产的最后前沿
从历史上看,法币是一种集体信仰体系。我们信任口袋里的纸币,是因为我们信任发行它的机构。这种信任深深植根于数百年的法律和军事力量中。矛盾的是,许多早期的加密爱好者想用代码取代这种信任。他们将区块链描述为一个玻璃银行金库。在这个比喻中,每个人都能看到金库里的钱,但只有所有者才有钥匙。虽然透明度很清晰,但普通人发现管理自己的金库钥匙的前景令人恐惧。
在个人层面,我们优先考虑便利和安全,而非意识形态的纯洁性。这就是整合 BVNK 的重要意义所在。大多数人不想成为自己的银行。他们想要银行的保护和区块链的速度。通过在稳定币基础设施上冠以品牌名称,万事达卡提供了一层机构层面的舒适感。它标志着数字美元不再仅仅是数字荒野西部投机者的专利。它们现在是全球支付帝国系统性的一部分。
奇怪的是,这种转变发生在我们物理钱包变得越来越轻的时候。我们正从有形现金转向价值的数字表示。这种价值是记录在私人银行服务器还是公共区块链上,对最终用户来说变得不再那么重要。重要的是无摩擦交易的能力。通过这种经济视角,稳定币只是数字时代一种更高效的记账形式。
为 AI 处理购物的世界做准备
放大来看,这次发布最深远的部分不是关于人类如何花钱。而是关于机器可能如何花钱。万事达卡特别提到了对代理商业(agentic commerce)的支持。这个词指的是 AI 代理代表我们进行交易的未来。你的冰箱可能会注意到牛奶喝完了并为你购买。你的自动驾驶汽车可能会支付自己的充电费和过路费。
在宏观层面,传统银行业不太适合这些微小、频繁的交易。银行按批次和营业时间运行。AI 代理则全天候实时运行。可编程货币,或可由智能合约治理的货币,是 AI 驱动型经济的自然货币。稳定币可以被编程为只有在满足特定条件时才释放付款。这种自动化水平很难通过标准银行电汇实现。
归根结底,这是关于可编程货币的进化。如果 AI 代理拥有钱包,它需要一种与互联网兼容的方式来持有和消费价值。万事达卡正将自己定位为这些数字钱包的守门人。这确保了即使刷卡的不是人类,交易仍然运行在同样熟悉的轨道上。
从加密货币到多元货币的心理转变
“购买加密货币”与生活在“多元货币”世界之间存在细微差别。对于许多散户投资者来说,数字资产一直是财务焦虑的源泉。它们代表了一个价格根据社交媒体趋势波动的不稳定市场。然而,当稳定币嵌入银行应用程序内部时,波动性就消失了。重点从资产的价格转向了技术的实用性。
通俗地说,我们正在看到区块链的正常化。它正成为金融世界平凡的管道。就像你不需要了解互联网的 TCP/IP 协议如何工作就能发送电子邮件一样,你也不需要了解密码学就能汇款。复杂性被掩埋在层层用户友好的界面之下。
因此,金融科技公司和加密货币公司之间的区别正在淡化。Firms 如 Nuvei 和 Marqeta 是其中首批采用该平台的公司,因为他们意识到客户需要选择。他们希望持有任何最方便其特定需求的价值形式。这种碎片化的货币处理方式正在成为新标准。在这一趋势的背后,曾经旨在颠覆万事达卡的技术现在正被用来加强它。
在多元货币世界中重夺控制权
随着这些系统的融合,我们面临着一系列关于财务习惯的新问题。我们正进入一个消费速度不断加快的时代。当摩擦消失时,消费的诱惑也会增加。当资金在不同形式和账户之间自动移动时,钱包里无形的漏洞就变得更难追踪。
在个人层面,这需要更高程度的财务正念。我们必须观察这些新工具如何改变我们与储蓄的关系。如果 AI 代理正在处理我们的日常购买,我们会忘记总成本吗?如果我们的数字资产像现金一样易于消费,我们是否会以同样的长期尊重态度对待它们?这些不仅是技术问题,也是行为问题。
最终,全球货币平台是金融世界变得更加互联和更具韧性的标志。它提供了一种在通胀世界中航行的方法,在这个世界中,资本的速度是一种竞争优势。随着这些障碍的倒塌,我们有机会重夺对经济未来的控制感。我们可以选择最适合我们的工具,但我们必须始终保持对自己财务生活的自觉掌控。
Sources
- 万事达卡企业公告(2026年10月)
- BVNK 收购数据(2026年8月)
- Mastercard Move 网络支付规范
- 纽约州金融服务管理局 BitLicense 注册表
- 美联储关于代币化存款的白皮书(2025年)




