


Kā Mastercard liek izzust atšķirībai starp jūsu bankas kontu un kriptovalūtas maku
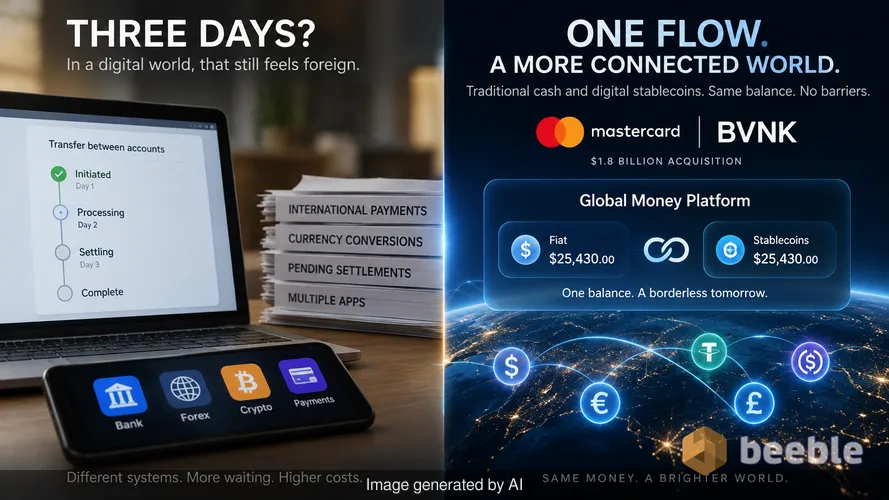
Kāpēc bankai ir vajadzīgas trīs dienas, lai saprastu, ka esat pārskaitījis naudu no viena konta uz otru? Digitālais laikmets solīja tūlītējus rezultātus. Tā vietā mēs ieguvām ātrāku e-pastu un tos pašus lēnos bankas pārskaitījumus. Šī kavēšanās ir sadrumstalotās banku sistēmas palieka. Mēs jūtam šo berzi ikreiz, kad apmaksājam starptautisku rēķinu vai gaidām brīvdienu atmaksas ieskaitīšanu. Naudai būtu jāpārvietojas īsziņas ātrumā. Tas notiek reti. Mēs gaidām norēķinus. Mēs maksājam par konvertācijām. Mēs izmantojam dažādas lietotnes dažādām valūtām. Šie šķēršļi pastāv tāpēc, ka mūsu tradicionālās finanšu sistēmas runā citā valodā nekā jaunā digitālo aktīvu pasaule.
Mastercard tagad mēģina sakārtot šo "santehniku", iegādājoties BVNK par 1,8 miljardiem ASV dolāru. Šis solis rezultējās ar Global Money Platform palaišanu. Šis infrastruktūras slānis ļauj bankām un uzņēmumiem uztvert tradicionālo skaidru naudu un digitālās stabilās monētas (stablecoins) kā daļu no viena un tā paša atlikuma. Tas noņem neredzamo sienu, kas atdala jūsu norēķinu kontu no digitālā maka. Integrējot šīs divas pasaules, uzņēmums liek likmi uz to, ka naudas nākotne nav izvēle starp kriptovalūtu vai fiat valūtu. Tā ir pasaule, kurā abas pastāv līdzās vienotā, neredzamā plūsmā.
Slēptais mehānisms aiz jūsu nākamā starptautiskā maksājuma
Global Money Platform darbojas kā tulkošanas slānis starp tradicionālajām virsgrāmatu sistēmām un izkliedētajiem blokķēžu tīkliem. Tā izmanto vienotu API, lai savienotu uzņēmuma esošo infrastruktūru ar daudzvalūtu kontu. Šis konts darbojas kā divējāda lietojuma konteiners. Viena puse satur fiat valūtas, piemēram, dolārus vai eiro. Otra puse satur stabilās monētas, kas ir digitālie marķieri (tokens), kuru vērtība ir piesaistīta šīm pašām valūtām.
Kad uzņēmums izmanto šo sistēmu, tam vairs nav jāpārvalda atsevišķi piegādātāji kriptovalūtām un banku pakalpojumiem. Platforma veic konvertāciju aizkulisēs. Tas ir finanšu ekvivalents universālam ceļojumu adapterim. Agrāk naudas pārvietošana no stabilo monētu atlikuma uz vietējo bankas kontu prasīja vairākus posmus, vairākas komisijas maksas un pamatīgu pacietību. Tagad sistēma ir tieši saistīta ar Mastercard Move. Šis tīkls veic smago darbu, nosūtot izmaksas vietējā valūtā saņēmējiem vairāk nekā 200 valstīs.
Finansiālā ziņā runa ir par likviditāti. Likviditāte raksturo to, cik viegli jūs varat iztērēt aktīvu, tam procesā nezaudējot vērtību. Gadiem ilgi kriptovalūta bija nelikvīda sala. Jums tā varēja piederēt, bet jūs nevarējāt par to viegli nopirkt sviestmaizi. Ļaujot stabilo monētu atlikumus tērēt savā tirgotāju tīklā, Mastercard nodrošina tiltu, kas pārvērš digitālo aktīvu likvīdā aktīvā. Praktiski tas nozīmē, ka darbinieks citā valstī varētu saņemt algu stabilajās monētās un tērēt to vietējā pārtikas veikalā, izmantojot standarta debetkarti.
Kāpēc uzticība ir pēdējā robeža digitālajiem aktīviem
Vēsturiski fiat valūta ir kolektīva ticības sistēma. Mēs uzticamies papīram savās kabatās, jo uzticamies institūcijām, kas to izlaiž. Šī uzticība ir dziļi sakņota gadsimtiem ilgā tiesiskā un militārā varā. Paradoksāli, bet daudzi agrīnie kriptovalūtu entuziasti vēlējās aizstāt šo uzticību ar kodu. Viņi aprakstīja blokķēdi kā stikla bankas seifu. Šajā metaforā ikviens var redzēt naudu seifā, bet tikai īpašniekam ir atslēga. Lai gan caurspīdīgums ir skaidrs, vidusmēra cilvēkam perspektīva pašam pārvaldīt sava seifa atslēgas šķiet biedējoša.
Individuālā līmenī mēs prioritizējam ērtības un drošību, nevis ideoloģisko tīrību. Tāpēc BVNK integrācija ir svarīga. Lielākā daļa cilvēku nevēlas būt paši sava banka. Viņi vēlas bankas aizsardzību ar blokķēdes ātrumu. Uzliekot savu zīmolu stabilo monētu infrastruktūrai, Mastercard nodrošina institucionāla komforta slāni. Tas signalizē, ka digitālie dolāri vairs nav domāti tikai spekulantiem digitālajos "mežonīgajos rietumos". Tagad tie ir sistēmiska daļa no globālās maksājumu impērijas.
Interesanti, ka šī maiņa notiek laikā, kad mūsu fiziskie maki kļūst vieglāki. Mēs attālināmies no taustāmas skaidras naudas un dodamies uz vērtības digitālo attēlojumu. Tam, vai šī vērtība tiek reģistrēta privātā bankas serverī vai publiskā blokķēdē, galalietotājam kļūst arvien mazāka nozīme. Svarīga ir spēja veikt darījumus bez berzes. Caur šo ekonomisko prizmu stabilās monētas ir vienkārši efektīvāks grāmatvedības veids digitālajam laikmetam.
Gatavošanās pasaulei, kurā iepirkšanos veic mākslīgais intelekts
Raugoties plašāk, šīs palaišanas visbūtiskākā daļa nav par to, kā cilvēki tērē naudu. Runa ir par to, kā to varētu tērēt mašīnas. Mastercard īpaši pieminēja atbalstu "aģentu komercijai" (agentic commerce). Šis termins attiecas uz nākotni, kurā MI aģenti veic darījumus mūsu vārdā. Jūsu ledusskapis varētu pamanīt, ka ir beidzies piens, un nopirkt to jūsu vietā. Jūsu autonomā automašīna varētu pati samaksāt par uzlādi un ceļa nodevām.
Makrolīmenī tradicionālā banku darbība ir vāji piemērota šiem sīkajiem, biežajiem darījumiem. Bankas darbojas partijās un darba laikā. MI aģenti darbojas reāllaikā, katru dienas sekundi. Programmējama nauda jeb nauda, ko var pārvaldīt ar viedajiem līgumiem, ir dabiskā valūta MI vadītai ekonomikai. Stabilo monētu var ieprogrammēt tā, lai tā atbrīvotu maksājumu tikai tad, kad ir izpildīts noteikts nosacījums. Šādu automatizācijas līmeni ir grūti sasniegt ar standarta bankas pārskaitījumiem.
Galu galā runa ir par programmējamās naudas evolūciju. Ja MI aģentam ir maks, tam ir vajadzīgs veids, kā glabāt un tērēt vērtību, kas ir saderīga ar internetu. Mastercard pozicionē sevi kā šo digitālo maku vārtsargu. Tas nodrošina, ka pat tad, ja cilvēki nav tie, kas novelk karti, darījums joprojām notiek pa tiem pašiem pazīstamajiem sliedēm.
Psiholoģiskā pāreja no kriptovalūtas uz "daudz-naudu"
Pastāv niansēta atšķirība starp "kriptovalūtas pirkšanu" un dzīvi "daudz-naudas" (multi-money) pasaulē. Daudziem privātajiem investoriem digitālie aktīvi ir bijuši finansiālas trauksmes avots. Tie pārstāv nepastāvīgu tirgu, kur cenas svārstās atkarībā no sociālo mediju tendencēm. Tomēr, kad stabilā monēta ir iegulta bankas lietotnē, nepastāvība izzūd. Uzsvars pāriet no aktīva cenas uz tehnoloģijas lietderību.
Ikdienas izteiksmē mēs redzam blokķēdes normalizēšanos. Tā kļūst par finanšu pasaules ikdienišķo "santehniku". Tāpat kā jums nav jāsaprot, kā darbojas interneta TCP/IP protokols, lai nosūtītu e-pastu, jums nebūs jāsaprot kriptogrāfija, lai nosūtītu naudu. Sarežģītība tiek paslēpta zem lietotājam draudzīgu saskarņu slāņiem.
Līdz ar to robeža starp fintech uzņēmumu un kriptovalūtu uzņēmumu izzūd. Tādas firmas kā Nuvei un Marqeta ir vienas no pirmajām, kas ievieš šo platformu, jo tās atzīst, ka viņu klienti vēlas izvēles iespējas. Viņi vēlas turēt jebkādu vērtības veidu, kas ir ērtākais viņu konkrētajām vajadzībām. Šī sadrumstalotā pieeja naudai kļūst par jauno standartu. Aiz šīs tendences priekškara tehnoloģija, kurai kādreiz bija paredzēts sagraut Mastercard, tagad tiek izmantota, lai to stiprinātu.
Kontroles atgūšana "daudz-naudas" pasaulē
Šīm sistēmām saplūstot, mēs saskaramies ar jauniem jautājumiem par mūsu finanšu paradumiem. Mēs ieejam laikmetā, kurā tērēšanas ātrums palielinās. Kad berze pazūd, pieaug arī kārdinājums tērēt. Neredzamo noplūdi jūsu makā kļūst grūtāk izsekot, kad nauda automātiski pārvietojas starp dažādām formām un kontiem.
Personīgā līmenī tas prasa augstāku finansiālās apzinātības pakāpi. Mums ir jānovēro, kā šie jaunie rīki maina mūsu attiecības ar uzkrājumiem. Ja MI aģents kārto mūsu ikdienišķos pirkumus, vai mēs nezaudējam izpratni par kopējām izmaksām? Ja mūsu digitālie aktīvi ir tikpat viegli tērējami kā skaidra nauda, vai mēs pret tiem izturamies ar tādu pašu ilgtermiņa cieņu? Tie nav tikai tehniski jautājumi; tie ir uzvedības jautājumi.
Galu galā Global Money Platform ir zīme, ka finanšu pasaule kļūst savstarpēji saistītāka un noturīgāka. Tā piedāvā veidu, kā orientēties inflācijas pārņemtajā pasaulē, kur kapitāla ātrums ir konkurences priekšrocība. Šīm barjerām krītot, mums ir iespēja atgūt kontroles sajūtu pār savu ekonomisko nākotni. Mēs varam izvēlēties rīkus, kas mums ir vispiemērotākie, taču mums ir jāpaliek apzinātiem savas finanšu dzīves pilotiem.
Avoti
- Mastercard Corporate Announcement (October 2026)
- BVNK Acquisition Data (August 2026)
- Mastercard Move Network Payout Specifications
- New York Department of Financial Services BitLicense Registry
- Federal Reserve Whitepaper on Tokenized Deposits (2025)



Uz tikšanos otrā pusē.
Mūsu end-to-end šifrētais e-pasta un mākoņdatu glabāšanas risinājums nodrošina visefektīvākos līdzekļus drošai datu apmaiņai, garantējot jūsu datu drošību un konfidencialitāti.
/ Izveidot bezmaksas kontu
