


Ο κανονισμός που μπορεί να κάνει το stablecoin σας λιγότερο σταθερό
Για δεκαετίες, το φυσικό πορτοφόλι ήταν ένα απλό βαρόμετρο του προσωπικού πλούτου. Μια παχιά στοίβα χαρτονομισμάτων σήμαινε ρευστότητα και άμεση αγοραστική δύναμη, ενώ μια λεπτή σήμαινε ανάγκη για οικονομία. Σήμερα, αυτό το πορτοφόλι είναι μια εφαρμογή σε μια οθόνη και τα χαρτονομίσματα είναι ψηφιακά διακριτικά γνωστά ως stablecoins. Αυτά τα περιουσιακά στοιχεία είναι διάχυτα στο σύγχρονο χρηματοπιστωτικό σύστημα, λειτουργώντας ως γέφυρα μεταξύ του ασταθούς κόσμου των κρυπτονομισμάτων και της οικείας αξίας του δολαρίου ΗΠΑ. Τα αντιμετωπίζουμε σαν μετρητά, τα χρησιμοποιούμε για να αγοράσουμε είδη παντοπωλείου σε ορισμένα μέρη του κόσμου και τα αποθηκεύουμε για ασφάλεια κατά τη διάρκεια των καταιγίδων της αγοράς. Παραδόξως, οι ίδιοι οι κανόνες που σχεδιάστηκαν για να κάνουν αυτά τα ψηφιακά δολάρια ασφαλέστερα στην Ευρώπη αντιμετωπίζουν τώρα σφοδρή αντίσταση από τις εταιρείες που τα εκδίδουν.
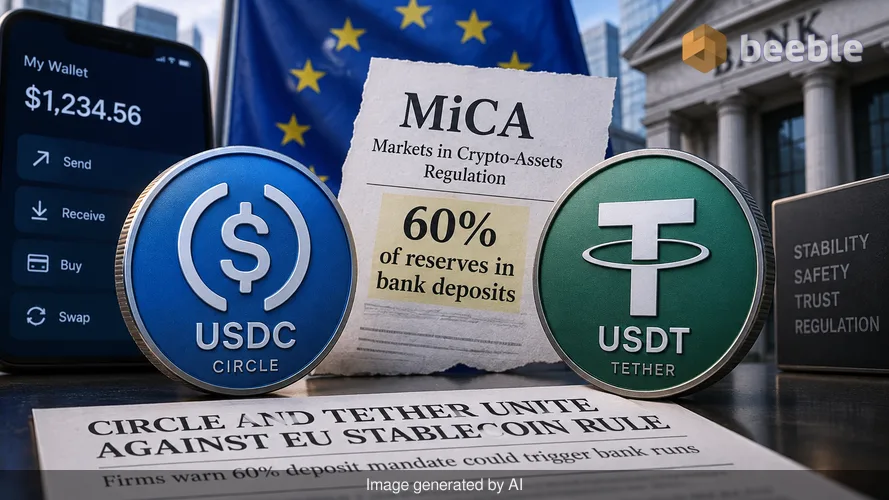
Η Circle και η Tether είναι οι δύο μεγαλύτεροι παίκτες σε αυτόν τον χώρο. Ιστορικά, υπήρξαν σκληροί ανταγωνιστές, παλεύοντας για μερίδιο αγοράς και την εμπιστοσύνη των χρηστών. Η Circle, ο εκδότης του USDC, υπερηφανεύεται για τη διαφάνεια και τη συμμόρφωση με τους κανονισμούς. Η Tether, ο εκδότης του USDT, είναι ο βετεράνος του κλάδου, που συχνά επικρίνεται για την αδιαφανή διαχείριση των αποθεματικών της. Κατά συνέπεια, όταν αυτοί οι δύο γίγαντες βρίσκουν κοινό έδαφος, ο χρηματοπιστωτικός κόσμος το προσέχει. Αυτή τη στιγμή είναι ενωμένοι ενάντια σε μια συγκεκριμένη διάταξη του κανονισμού της Ευρωπαϊκής Ένωσης για τις αγορές κρυπτοστοιχείων, γνωστότερο ως MiCA. Αυτός ο κανόνας απαιτεί από τους εκδότες stablecoin να διατηρούν το 60% των αποθεματικών τους σε τραπεζικές καταθέσεις. Αν και αυτό ακούγεται ως προστατευτικό μέτρο, η Circle και η Tether υποστηρίζουν ότι δημιουργεί έναν συστημικό κίνδυνο που θα μπορούσε να οδηγήσει ακριβώς στον τύπο τραπεζικού πανικού (bank run) που ο κανονισμός στοχεύει να αποτρέψει.
Η παγίδα των τραπεζικών καταθέσεων
Για να κατανοήσει κανείς την απογοήτευση αυτών των εκδοτών, πρέπει να δει πώς λειτουργεί ένα stablecoin εσωτερικά. Στον πυρήνα του, ένα stablecoin είναι ένα ψηφιακό χρεόγραφο (IOU). Για κάθε διακριτικό σε κυκλοφορία, ο εκδότης υποτίθεται ότι κατέχει ένα δολάριο σε αποθεματικό. Παραδοσιακά, οι εκδότες προτιμούν να διατηρούν αυτά τα αποθεματικά σε βραχυπρόθεσμα έντοκα γραμμάτια του Δημοσίου των ΗΠΑ. Αυτά τα περιουσιακά στοιχεία που υποστηρίζονται από την κυβέρνηση είναι ρευστά και ασφαλή. Είναι το οικονομικό ισοδύναμο ενός γυάλινου τραπεζικού θησαυροφυλακίου: όλοι μπορούν να δουν τα περιουσιακά στοιχεία και η αξία τους δεν εξαφανίζεται εάν αποτύχει μια μεμονωμένη τράπεζα.
Το πλαίσιο MiCA της Ευρώπης αλλάζει αυτά τα δεδομένα. Αναγκάζοντας τους εκδότες να τοποθετούν το 60% των μετρητών τους σε παραδοσιακούς τραπεζικούς λογαριασμούς, ο κανονισμός συνδέει την τύχη του ψηφιακού χρήματος με την υγεία του τραπεζικού τομέα. Με καθημερινούς όρους, αυτό είναι σαν να σας λένε ότι μπορείτε να προστατεύσετε τις αποταμιεύσεις σας μόνο δίνοντάς τις σε έναν γείτονα που έχει ιστορικό απώλειας χρημάτων. Οι τράπεζες δεν είναι θησαυροφυλάκια· είναι επιχειρήσεις που δανείζουν τα χρήματα που λαμβάνουν. Εάν μια τράπεζα αποτύχει, οι καταθέσεις πάνω από ένα ορισμένο όριο συχνά κινδυνεύουν. Κατά συνέπεια, ένα stablecoin που υποστηρίζεται κατά 60% από τραπεζικές καταθέσεις είναι τόσο σταθερό όσο οι ίδιες οι τράπεζες.
Από οικονομική άποψη, αυτή η απαίτηση εισάγει ένα μοναδικό σημείο αποτυχίας. Εάν μια μεγάλη ευρωπαϊκή τράπεζα καταρρεύσει, ο εκδότης του stablecoin ενδέχεται να χάσει την πρόσβαση στα κεφάλαια που απαιτούνται για την εξαργύρωση των διακριτικών. Αυτό δημιουργεί ένα φαινόμενο ντόμινο. Οι χρήστες βλέπουν τις ειδήσεις, πανικοβάλλονται και προσπαθούν να πουλήσουν τα διακριτικά τους όλα μαζί. Μέσα από αυτόν τον οικονομικό φακό, ο κανονισμός που προοριζόταν να παρέχει ασφάλεια στην πραγματικότητα χτίζει μια γέφυρα για τη μετάδοση της κρίσης από την παραδοσιακή χρηματοπιστωτική αγορά στην αγορά κρυπτονομισμάτων.
Μαθήματα από το πρόσφατο παρελθόν
Αυτή η ανησυχία δεν είναι θεωρητική. Στις αρχές του 2023, η κατάρρευση της Silicon Valley Bank προκάλεσε κλυδωνισμούς στην αγορά ψηφιακών περιουσιακών στοιχείων. Η Circle είχε ένα μέρος των αποθεματικών της USDC σε αυτήν την τράπεζα. Καθώς η τράπεζα κατέρρεε, το USDC έχασε τη σύνδεσή του με το ένα δολάριο, πέφτοντας περίπου στα 88 σεντς. Η αγορά πανικοβλήθηκε επειδή τα «ασφαλή» μετρητά είχαν κολλήσει σε ένα ίδρυμα που κατέρρεε. Παρόλο που η κυβέρνηση των ΗΠΑ κινήθηκε τελικά για να προστατεύσει όλους τους καταθέτες, το γεγονός άφησε μια βαθιά ουλή στη συλλογική ψυχολογία του κλάδου.
Η Circle χρησιμοποιεί τώρα αυτό το ιστορικό για να υποστηρίξει ότι ο MiCA είναι ελαττωματικός. Η εταιρεία ισχυρίζεται ότι μόνο τρία από τα 25 μεγαλύτερα stablecoins στον κόσμο —τα USDC, USDG και EURC— συμμορφώνονται επί του παρόντος με τον MiCA. Η υπόλοιπη αγορά παραμένει εκτός της ρυθμιστικής περιμέτρου του μπλοκ. Η Circle προτείνει ότι οι τρέχοντες κανόνες είναι πολύ άκαμπτοι για τους παγκόσμιους παίκτες. Προτείνουν αντί αυτού ένα καθεστώς αναγνώρισης. Αυτό θα επέτρεπε στην Ευρωπαϊκή Επιτροπή να αναγνωρίζει stablecoins που ρυθμίζονται στο εξωτερικό, εάν η χώρα προέλευσής τους έχει ισοδύναμα πρότυπα. Αυτή η προσέγγιση θα επέτρεπε στους εκδότες να παραμείνουν υπό την εποπτεία κυρίως στις χώρες καταγωγής τους, ενώ θα εξακολουθούν να εξυπηρετούν τους Ευρωπαίους χρήστες μέσω αδειοδοτημένων τοπικών ιδρυμάτων.
Η απειλή των κατακερματισμένων αγορών
Σε μακροοικονομικό επίπεδο, η αντίδραση από την Circle και την Tether αντανακλά έναν φόβο κατακερματισμού της αγοράς. Εάν η Ευρώπη καταστήσει πολύ δύσκολη ή επικίνδυνη τη λειτουργία των παγκόσμιων εκδοτών, αυτοί οι εκδότες θα επικεντρωθούν απλώς αλλού. Αυτό θα άφηνε τους Ευρωπαίους καταναλωτές με λιγότερες επιλογές και ενδεχομένως θα τους ωθούσε προς υπεράκτιες πλατφόρμες που δεν προσφέρουν καμία απολύτως προστασία. Η Circle υποστηρίζει ότι η τρέχουσα δομή του MiCA αποθαρρύνει την πολλαπλή έκδοση. Πρόκειται για μια πρακτική όπου μια ευρωπαϊκή οντότητα και μια ξένη οντότητα συνεκδίδουν ένα διακριτικό. Ο περιορισμός αυτού του μοντέλου καθιστά δυσκολότερη την παγκόσμια κυκλοφορία ενός stablecoin παραμένοντας ταυτόχρονα συμβατό με τους τοπικούς νόμους.
Κοιτάζοντας τη μεγαλύτερη εικόνα, βλέπουμε μια ευρύτερη ένταση μεταξύ της καινοτομίας και του θεσμικού ελέγχου. Οι ρυθμιστικές αρχές θέλουν να φέρουν τα κρυπτονομίσματα υπό την ομπρέλα του υπάρχοντος τραπεζικού συστήματος. Θεωρούν τις τράπεζες ως σταθερές, ρυθμιζόμενες άγκυρες. Ωστόσο, η βιομηχανία κρυπτονομισμάτων θεωρεί τις τράπεζες ασταθείς και επιρρεπείς σε συστημικές κρίσεις. Πρόκειται για μια θεμελιώδη διαφωνία σχετικά με τη φύση της ασφάλειας. Για έναν μικροεπενδυτή, αυτή η συζήτηση έχει σημασία επειδή υπαγορεύει πού βρίσκονται πραγματικά τα χρήματά του. Εάν το ψηφιακό σας δολάριο είναι απλώς ένα υποκατάστατο μιας κατάθεσης σε μια μεσαίου μεγέθους ευρωπαϊκή τράπεζα, εκτίθεστε στον πιστωτικό κίνδυνο αυτής της τράπεζας.
Γιατί πρέπει να ενδιαφέρονται οι καθημερινοί χρήστες
Πρακτικά μιλώντας, οι περισσότεροι άνθρωποι χρησιμοποιούν stablecoins επειδή θέλουν να αποφύγουν τις τριβές της παραδοσιακής τραπεζικής. Η μεταφορά χρημάτων πέρα από τα σύνορα είναι συχνά αργή και ακριβή. Μια συναλλαγή stablecoin είναι σχεδόν ακαριαία και κοστίζει ελάχιστα. Πρόκειται για μια απτή βελτίωση της χρηματοοικονομικής χρησιμότητας. Ωστόσο, εάν ο MiCA αναγκάσει αυτά τα διακριτικά να συμπεριφέρονται ακριβώς όπως οι τραπεζικές καταθέσεις, τα μοναδικά οφέλη της τεχνολογίας αρχίζουν να διαβρώνονται. Οι προμήθειες ενδέχεται να αυξηθούν και η ταχύτητα ενδέχεται να μειωθεί για να προσαρμοστεί στις αργοκίνητες υποδομές του παλαιού χρηματοπιστωτικού κόσμου.
Σε ατομικό επίπεδο, αυτή η ρυθμιστική μάχη υπογραμμίζει τη σημασία της κατανόησης του τι υποστηρίζει τα περιουσιακά σας στοιχεία. Πολλοί άνθρωποι υποθέτουν ότι το «ρυθμιζόμενο» σημαίνει πάντα «ασφαλέστερο». Στη συγκεκριμένη περίπτωση, ο κανονισμός μπορεί στην πραγματικότητα να συγκεντρώνει τον κίνδυνο. Είναι ένα ενδεικτικό παράδειγμα του πώς μια καλοπροαίρετη πολιτική μπορεί να έχει ακούσιες συνέπειες σε μια περίπλοκη, διασυνδεδεμένη οικονομία. Οι εκδότες stablecoin ζητούν ουσιαστικά το δικαίωμα να μείνουν μακριά από τις τράπεζες, υποστηρίζοντας ότι το ασφαλέστερο μέρος για το ψηφιακό χρήμα είναι το κρατικό χρέος και όχι το καθολικό μιας εμπορικής τράπεζας.
Πλοήγηση σε ένα μεταβαλλόμενο τοπίο
Τελικά, η αντιπαράθεση μεταξύ των εκδοτών και των ευρωπαϊκών ρυθμιστικών αρχών είναι μια δοκιμασία για το μέλλον της ψηφιακής χρηματοοικονομικής. Εάν η Circle και η Tether καταφέρουν να χαλαρώσουν τους κανόνες για τα αποθεματικά, θα μπορούσε να δημιουργηθεί ένα παγκόσμιο προηγούμενο για τον τρόπο διαχείρισης των stablecoins. Θα επικύρωνε την ιδέα ότι το ψηφιακό χρήμα είναι μια ξεχωριστή κατηγορία περιουσιακών στοιχείων που απαιτεί το δικό της σύνολο προτύπων ασφαλείας, αντί για μια απλή ψηφιακή επέκταση του τραπεζικού συστήματος.
Πίσω από τις σκηνές αυτής της τάσης, υπάρχει μια σαφής μετατόπιση στον τρόπο με τον οποίο ορίζουμε τη χρηματοπιστωτική σταθερότητα. Απομακρυνόμαστε από ένα σύστημα που βασίζεται στη θεσμική εμπιστοσύνη και κατευθυνόμαστε προς ένα σύστημα που βασίζεται σε διαφανή, επαληθεύσιμα αποθεματικά. Το blockchain λειτουργεί ως γυάλινο τραπεζικό θησαυροφυλάκιο, αλλά μόνο εάν τα περιουσιακά στοιχεία στο εσωτερικό του είναι πραγματικά ρευστά και προσβάσιμα. Η σύνδεση αυτών των περιουσιακών στοιχείων με το παραδοσιακό τραπεζικό σύστημα θολώνει αυτή τη διαφάνεια και εισάγει κινδύνους που η τεχνολογία σχεδιάστηκε να παρακάμπτει.
Καθώς κοιτάζουμε προς το τέλος του 2026, η επίλυση αυτής της διαφοράς θα καθορίσει τη μορφή της ευρωπαϊκής ψηφιακής οικονομίας. Για τον μέσο άνθρωπο, είναι μια υπενθύμιση να κοιτάζει πέρα από το μάρκετινγκ και τις ρυθμιστικές σφραγίδες. Η κατανόηση της μηχανικής των χρημάτων σας είναι το πρώτο βήμα προς τη χρηματοοικονομική ανθεκτικότητα. Είτε διατηρείτε μετρητά σε ένα πορτοφόλι, σε μια τράπεζα ή σε μια ψηφιακή εφαρμογή, η τελική ευθύνη για την αξιολόγηση του κινδύνου ανήκει σε εσάς. Η αμφισβήτηση της ασφάλειας των συστημάτων που θεωρούμε δεδομένα δεν είναι απλώς μια ακαδημαϊκή άσκηση· είναι μια απαραίτητη συνήθεια για την πλοήγηση σε έναν μεταβαλλόμενο οικονομικό κόσμο.
Βασικά συμπεράσματα για τον προσεκτικό επενδυτή
- Αμφισβητήστε το αποθεματικό: Ερευνήστε τι υποστηρίζει πραγματικά το stablecoin που χρησιμοποιείτε. Εάν η πλειονότητα βρίσκεται σε τραπεζικές καταθέσεις, εξετάστε την υγεία αυτών των τραπεζών.
- Η ρύθμιση δεν είναι ασπίδα: Ένα ρυθμιζόμενο περιουσιακό στοιχείο μπορεί να εξακολουθεί να φέρει συστημικούς κινδύνους. Κατανοήστε τους συγκεκριμένους κανόνες που διέπουν τα ψηφιακά σας περιουσιακά στοιχεία.
- Η ποικιλομορφία είναι ασφάλεια: Μην κρατάτε όλα τα ψηφιακά σας μετρητά σε ένα μόνο διακριτικό ή σε ένα μόνο ανταλλακτήριο. Ο κατακερματισμός στην αγορά απαιτεί μια διαφοροποιημένη προσέγγιση στην προσωπική ρευστότητα.
- Παρακολουθήστε τις παγκόσμιες τάσεις: Οι αλλαγές στην ευρωπαϊκή νομοθεσία συχνά επηρεάζουν τις ρυθμιστικές αρχές στις ΗΠΑ και την Ασία. Η ενημέρωση για τις διεθνείς μεταβολές σάς βοηθά να προβλέψετε αλλαγές στην τοπική σας αγορά.
Πηγές: Κατευθυντήριες γραμμές MiCA της Ευρωπαϊκής Αρχής Τραπεζών (EBA), εκθέσεις διαφάνειας της Circle Internet Financial, ενοποιημένη έκθεση αποθεματικών της Tether Limited, τεκμηρίωση του πλαισίου ρυθμιστικής ισοδυναμίας της Ευρωπαϊκής Επιτροπής.



Τα λέμε στην άλλη πλευρά.
Η από άκρη σε άκρη κρυπτογραφημένη λύση ηλεκτρονικού ταχυδρομείου και αποθήκευσης στο cloud παρέχει τα πιο ισχυρά μέσα ασφαλούς ανταλλαγής δεδομένων, εξασφαλίζοντας την ασφάλεια και το απόρρητο των δεδομένων σας.
/ Εγγραφείτε δωρεάν
