


Regula, kas varētu padarīt jūsu stabilo monētu mazāk stabilu
Gadu desmitiem fiziskais maks bija vienkāršs personīgās bagātības barometrs. Biezs banknošu žūksnis nozīmēja likviditāti un tūlītēju pirktspēju, savukārt plāns maks signalizēja par nepieciešamību taupīt. Mūsdienās šis maks ir lietotne ekrānā, un banknotes ir digitālie žetoni, ko dēvē par stabilajām monētām (stablecoins). Šie aktīvi ir izplatīti mūsdienu finanšu sistēmā, kalpojot par tiltu starp svārstīgo kriptovalūtu pasauli un pazīstamo ASV dolāra vērtību. Mēs izturamies pret tām kā pret skaidru naudu, dažviet pasaulē izmantojam tās pārtikas iegādei un uzglabājam drošībai tirgus vētru laikā. Paradoksāli, bet paši noteikumi, kas izstrādāti, lai padarītu šos digitālos dolārus Eiropā drošākus, tagad saskaras ar sīvu pretestību no uzņēmumiem, kas tos emitē.
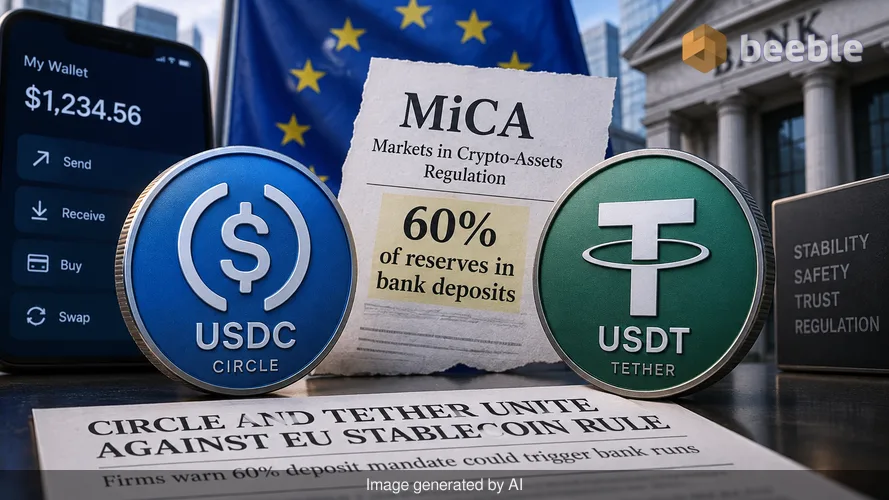
Circle un Tether ir divi lielākie spēlētāji šajā jomā. Vēsturiski tie ir bijuši sīvi sāncenši, cīnoties par tirgus daļu un lietotāju uzticību. Circle, USDC emitents, lepojas ar caurskatāmību un atbilstību regulējumam. Tether, USDT emitents, ir nozares veterāns, kas bieži kritizēts par nepārredzamu rezervju pārvaldību. Tādēļ, kad šie divi giganti atrod kopīgu valodu, finanšu pasaule to pamana. Pašlaik tie ir vienoti pret konkrētu noteikumu Eiropas Savienības Kriptoaktīvu tirgu regulā, kas labāk pazīstama kā MiCA. Šis noteikums prasa stabilo monētu emitentiem 60% no savām rezervēm glabāt banku noguldījumos. Lai gan tas izklausās pēc aizsardzības pasākuma, Circle un Tether apgalvo, ka tas rada sistēmisku risku, kas varētu izraisīt tieši tāda veida "banku skriešanu" (bank run), ko regula tiecas novērst.
Banku noguldījumu slazds
Lai saprastu šo emitentu neapmierinātību, ir jāieskatās, kā stabilā monēta darbojas "zem pārsega". Būtībā stabilā monēta ir digitāla parādzīme. Par katru apgrozībā esošo žetonu emitentam būtu jāglabā viens dolārs rezervē. Tradicionāli emitenti dod priekšroku šo rezervju glabāšanai īstermiņa ASV Valsts kases parādzīmēs. Šie valdības atbalstītie aktīvi ir likvīdi un droši. Tie ir finanšu ekvivalents stikla bankas seifam: ikviens var redzēt aktīvus, un to vērtība nepazūd, ja viena banka sabrūk.
Eiropas MiCA ietvars maina šo matemātiku. Spiežot emitentus 60% savas skaidras naudas ievietot tradicionālajos banku kontos, regula saista digitālās naudas likteni ar banku sektora veselību. Ikdienas valodā tas ir tāpat kā tad, ja jums pateiktu, ka varat aizsargāt savus ietaupījumus, tikai atdodot tos kaimiņam, kuram ir naudas zaudēšanas vēsture. Bankas nav seifi; tie ir uzņēmumi, kas aizdod saņemto naudu. Ja banka sabrūk, noguldījumi virs noteikta limita bieži vien ir apdraudēti. Līdz ar to stabilā monēta, kas ir 60% nodrošināta ar banku noguldījumiem, ir tikai tik stabila, cik stabilas ir pašas bankas.
Finansiāli runājot, šī prasība ievieš vienu atteices punktu. Ja kāda liela Eiropas banka sabrūk, stabilās monētas emitents var zaudēt piekļuvi līdzekļiem, kas nepieciešami žetonu atpirkšanai. Tas rada domino efektu. Lietotāji redz ziņas, viņus pārņem panika, un viņi mēģina pārdot savus žetonus visus uzreiz. Caur šo ekonomisko prizmu regula, kuras mērķis bija sniegt drošību, faktiski izbūvē tiltu, lai "infekcija" no tradicionālajām finansēm pārietu uz kriptovalūtu tirgu.
Mācības no nesenās pagātnes
Šīs bažas nav teorētiskas. 2023. gada sākumā Silicon Valley Bank sabrukums izraisīja triecienviļņus digitālo aktīvu tirgū. Circle šajā bankā atradās daļa no tās USDC rezervēm. Bankai sabrūkot, USDC zaudēja savu viena dolāra piesaisti, nokrītot līdz aptuveni 88 centiem. Tirgū valdīja panika, jo "drošā" skaidrā nauda bija iesprūdusi bankrotējošā iestādē. Lai gan ASV valdība galu galā rīkojās, lai aizsargātu visus noguldītājus, šis notikums atstāja dziļas rētas nozares kolektīvajā psihē.
Circle tagad izmanto šo vēsturi, lai apgalvotu, ka MiCA ir nepilnīga. Uzņēmums apgalvo, ka tikai trīs no pasaules 25 lielākajām stabilajām monētām — USDC, USDG un EURC — pašlaik atbilst MiCA prasībām. Pārējais tirgus paliek ārpus bloka regulatīvā perimetra. Circle norāda, ka pašreizējie noteikumi ir pārāk stingri globāliem spēlētājiem. Tā vietā viņi ierosina atzīšanas režīmu. Tas ļautu Eiropas Komisijai atzīt ārvalstīs regulētas stabilās monētas, ja to mītnes valstī ir līdzvērtīgi standarti. Šāda pieeja ļautu emitentiem palikt galvenokārt uzraudzītiem savās mītnes valstīs, vienlaikus apkalpojot Eiropas lietotājus ar licencētu vietējo iestāžu starpniecību.
Fragmentētu tirgu draudi
Makrolīmenī Circle un Tether pretestība atspoguļo bailes no tirgus fragmentācijas. Ja Eiropa padarīs globālo emitentu darbību pārāk sarežģītu vai riskantu, šie emitenti vienkārši koncentrēsies citur. Tas atstātu Eiropas patērētājus ar mazākām izvēles iespējām un potenciāli novirzītu tos uz ārzonu platformām, kas nepiedāvā nekādu aizsardzību. Circle apgalvo, ka pašreizējā MiCA struktūra attur no vairāku emitentu (multi-issuance) modeļa. Tā ir prakse, kurā Eiropas vienība un ārvalstu vienība kopīgi emitē žetonu. Šī modeļa ierobežošana apgrūtina stabilās monētas globālu apriti, vienlaikus saglabājot atbilstību vietējiem likumiem.
Raugoties plašāk, mēs redzam lielāku spriedzi starp inovācijām un institucionālo kontroli. Regulatori vēlas iekļaut kriptovalūtas esošās banku sistēmas paspārnē. Viņi uzskata bankas par stabiliem, regulētiem enkuriem. Tomēr kriptovalūtu nozare uzskata bankas par nepastāvīgām un pakļautām sistēmiskām krīzēm. Tās ir fundamentālas domstarpības par drošības būtību. Privātajam investoram šīs debates ir svarīgas, jo tās nosaka, kur faktiski atrodas viņu nauda. Ja jūsu digitālais dolārs ir tikai aizstājējs noguldījumam vidēja lieluma Eiropas bankā, jūs esat pakļauts šīs bankas kredītriskam.
Kāpēc ikdienas lietotājiem par to būtu jārūpējas
Praktiski runājot, lielākā daļa cilvēku izmanto stabilās monētas, jo vēlas izvairīties no tradicionālās banku darbības sarežģījumiem. Naudas pārvietošana pāri robežām bieži ir lēna un dārga. Stabilās monētas darījums ir gandrīz tūlītējs un maksā centus. Tas ir taustāms uzlabojums finanšu lietderībā. Tomēr, ja MiCA piespiedīs šos žetonus uzvesties tieši tāpat kā banku noguldījumus, tehnoloģijas unikālās priekšrocības sāks izzust. Maksas varētu pieaugt, un ātrums varētu samazināties, lai pielāgotos mantotās finanšu pasaules lēnajai "santehnikai".
Individuālā līmenī šī regulatīvā cīņa uzsver, cik svarīgi ir saprast, kas nodrošina jūsu aktīvus. Daudzi cilvēki pieņem, ka "regulēts" vienmēr nozīmē "drošāks". Šajā konkrētajā gadījumā regula faktiski varētu koncentrēt risku. Tas ir simptomātisks piemērs tam, kā labi domātai politikai var būt neparedzētas sekas sarežģītā, savstarpēji saistītā ekonomikā. Stabilo monētu emitenti būtībā lūdz tiesības palikt tālāk no bankām, apgalvojot, ka drošākā vieta digitālajai naudai ir valsts parāds, nevis komercbankas virsgrāmata.
Navigācija mainīgajā ainavā
Galu galā strupceļš starp emitentiem un Eiropas regulatoriem ir tests digitālo finanšu nākotnei. Ja Circle un Tether izdosies panākt rezervju noteikumu mīkstināšanu, tas varētu radīt globālu precedentu tam, kā tiek pārvaldītas stabilās monētas. Tas apstiprinātu ideju, ka digitālā nauda ir atsevišķa aktīvu klase, kurai nepieciešami savi drošības standarti, nevis tikai banku sistēmas digitāls paplašinājums.
Aiz šīs tendences slēpjas skaidra maiņa tajā, kā mēs definējam finanšu stabilitāti. Mēs attālināmies no sistēmas, kas balstīta uz institucionālu uzticēšanos, un virzāmies uz sistēmu, kas balstīta uz caurskatāmām, pārbaudāmām rezervēm. Blokķēde darbojas kā stikla bankas seifs, bet tikai tad, ja tajā esošie aktīvi ir patiesi likvīdi un pieejami. Šo aktīvu piesaistīšana tradicionālajai banku sistēmai aizmiglo šo caurskatāmību un ievieš riskus, kuru apiešanai tehnoloģija tika izstrādāta.
Raugoties uz 2026. gada beigām, šī strīda atrisinājums noteiks Eiropas digitālās ekonomikas formu. Vidusmēra cilvēkam tas ir atgādinājums skatīties tālāk par mārketingu un regulatīvajiem zīmogiem. Savas naudas mehānikas izpratne ir pirmais solis uz finansiālo noturību. Neatkarīgi no tā, vai glabājat skaidru naudu makā, bankā vai digitālā lietotnē, galīgā atbildība par riska novērtēšanu gulstas uz jums. Jautājumu uzdošana par to sistēmu drošību, kuras mēs uzskatām par pašsaprotamām, nav tikai akadēmisks vingrinājums; tas ir nepieciešams ieradums, lai orientētos mainīgajā ekonomikas pasaulē.
Galvenās atziņas vērīgam investoram
- Apšaubiet rezervi: Izpētiet, kas faktiski nodrošina jūsu izmantoto stabilo monētu. Ja lielākā daļa ir banku noguldījumos, apsveriet šo banku veselības stāvokli.
- Regulējums nav vairogs: Regulēts aktīvs joprojām var radīt sistēmiskus riskus. Izprotiet konkrētos noteikumus, kas pārvalda jūsu digitālos aktīvus.
- Daudzveidība ir drošība: Neglabājiet visu savu digitālo naudu vienā žetonā vai vienā biržā. Tirgus fragmentācija prasa diversificētu pieeju personīgajai likviditātei.
- Vērojiet globālās tendences: Izmaiņas Eiropas tiesību aktos bieži ietekmē regulatorus ASV un Āzijā. Informētība par starptautiskajām pārmaiņām palīdz paredzēt izmaiņas jūsu vietējā tirgū.
Avoti: Eiropas Banku iestādes (EBA) MiCA vadlīnijas, Circle Internet Financial caurskatāmības ziņojumi, Tether Limited konsolidēto rezervju ziņojums, Eiropas Komisijas regulatīvās ekvivalences ietvara dokumentācija.



Uz tikšanos otrā pusē.
Mūsu end-to-end šifrētais e-pasta un mākoņdatu glabāšanas risinājums nodrošina visefektīvākos līdzekļus drošai datu apmaiņai, garantējot jūsu datu drošību un konfidencialitāti.
/ Izveidot bezmaksas kontu
