


La regolamentazione che potrebbe rendere la tua stablecoin meno stabile
Per decenni, il portafoglio fisico è stato un semplice barometro della ricchezza personale. Una spessa mazzetta di banconote significava liquidità e potere d'acquisto immediato, mentre uno sottile segnalava la necessità di parsimonia. Oggi, quel portafoglio è un'applicazione su uno schermo e le banconote sono token digitali noti come stablecoin. Questi asset sono pervasivi nel sistema finanziario moderno, fungendo da ponte tra il volatile mondo delle cripto e il valore familiare del dollaro statunitense. Li trattiamo come contanti, li usiamo per fare la spesa in alcune parti del mondo e li conserviamo per sicurezza durante le tempeste di mercato. Paradossalmente, proprio le regole pensate per rendere questi dollari digitali più sicuri in Europa affrontano ora una feroce resistenza da parte delle società che li emettono.
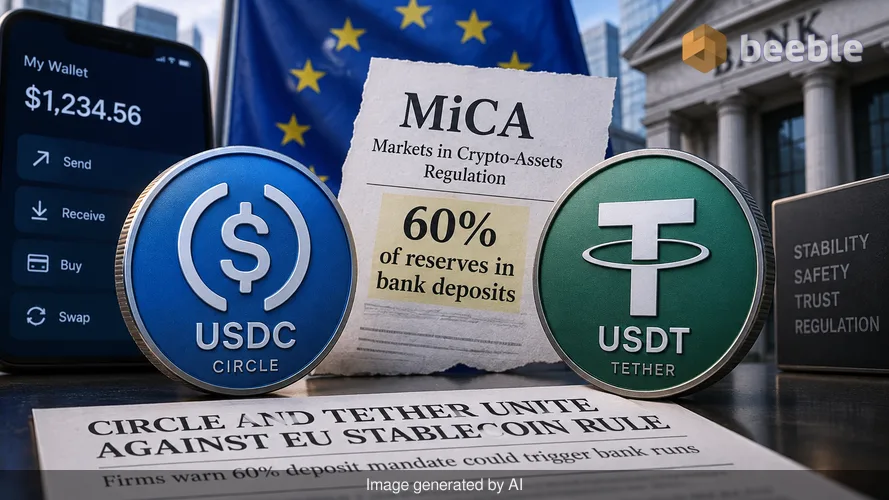
Circle e Tether sono i due principali attori in questo spazio. Storicamente, sono stati acerrimi rivali, in competizione per la quota di mercato e la fiducia degli utenti. Circle, l'emittente di USDC, si vanta della propria trasparenza e conformità normativa. Tether, l'emittente di USDT, è il veterano del settore, spesso criticato per la sua gestione opaca delle riserve. Di conseguenza, quando questi due giganti trovano un terreno comune, il mondo finanziario se ne accorge. Attualmente sono uniti contro una specifica disposizione del regolamento sui mercati delle cripto-attività dell'Unione Europea, meglio noto come MiCA. Questa norma impone agli emittenti di stablecoin di mantenere il 60% delle loro riserve in depositi bancari. Sebbene sembri una misura protettiva, Circle e Tether sostengono che crei un rischio sistemico che potrebbe portare esattamente al tipo di corsa agli sportelli che la regolamentazione mira a prevenire.
La trappola dei depositi bancari
Per comprendere la frustrazione di questi emittenti, bisogna guardare a come funziona una stablecoin "sotto il cofano". Fondamentalmente, una stablecoin è un pagherò digitale. Per ogni token in circolazione, l'emittente dovrebbe detenere un dollaro in riserva. Tradizionalmente, gli emittenti preferiscono detenere queste riserve in titoli del Tesoro USA a breve termine. Questi asset garantiti dal governo sono liquidi e sicuri. Sono l'equivalente finanziario di un caveau di vetro: tutti possono vedere gli asset e il loro valore non scompare se una singola banca fallisce.
Il quadro MiCA europeo cambia questo calcolo. Costringendo gli emittenti a depositare il 60% dei loro contanti in conti bancari tradizionali, il regolamento lega il destino del denaro digitale alla salute del settore bancario. In termini quotidiani, è come sentirsi dire che puoi proteggere i tuoi risparmi solo affidandoli a un vicino che ha una storia di perdita di denaro. Le banche non sono caveau; sono imprese che prestano il denaro che ricevono. Se una banca fallisce, i depositi oltre un certo limite sono spesso a rischio. Di conseguenza, una stablecoin garantita al 60% da depositi bancari è stabile solo quanto le banche stesse.
Dal punto di vista finanziario, questo requisito introduce un punto di rottura unico. Se una grande banca europea crolla, l'emittente della stablecoin potrebbe perdere l'accesso ai fondi necessari per riscattare i token. Ciò crea un effetto domino. Gli utenti vedono le notizie, vanno in panico e cercano di vendere i loro token tutti insieme. Attraverso questa lente economica, la regolamentazione intesa a fornire sicurezza costruisce in realtà un ponte affinché il contagio viaggi dalla finanza tradizionale al mercato delle cripto.
Lezioni dal passato recente
Questa ansia non è teorica. All'inizio del 2023, il crollo della Silicon Valley Bank ha inviato onde d'urto attraverso il mercato degli asset digitali. Circle aveva una parte delle sue riserve USDC presso quella banca. Al fallimento della banca, l'USDC ha perso il suo ancoraggio al dollaro, scendendo a circa 88 centesimi. Il mercato è andato in panico perché il contante "sicuro" era bloccato in un'istituzione fallita. Sebbene il governo degli Stati Uniti sia intervenuto per proteggere tutti i depositanti, l'evento ha lasciato una profonda cicatrice nella psiche collettiva del settore.
Circle sta ora usando questa storia per sostenere che il MiCA sia difettoso. L'azienda afferma che solo tre delle 25 più grandi stablecoin del mondo — USDC, USDG e EURC — sono attualmente conformi al MiCA. Il resto del mercato rimane al di fuori del perimetro normativo del blocco. Circle suggerisce che le regole attuali siano troppo rigide per gli attori globali. Propongono invece un regime di riconoscimento. Ciò consentirebbe alla Commissione Europea di riconoscere le stablecoin regolate all'estero se il loro paese d'origine ha standard equivalenti. Questo approccio permetterebbe agli emittenti di rimanere supervisionati principalmente nei loro paesi d'origine, servendo comunque gli utenti europei attraverso istituzioni locali autorizzate.
La minaccia di mercati frammentati
A livello macro, la reazione di Circle e Tether riflette il timore di una frammentazione del mercato. Se l'Europa rende troppo difficile o rischioso operare per gli emittenti globali, questi si concentreranno semplicemente altrove. Ciò lascerebbe i consumatori europei con meno scelte e potenzialmente li spingerebbe verso piattaforme offshore che non offrono alcuna protezione. Circle sostiene che l'attuale struttura del MiCA scoraggi la multi-emissione. Si tratta di una pratica in cui un'entità europea e un'entità straniera co-emettono un token. Limitare questo modello rende più difficile la circolazione globale di una stablecoin pur rimanendo conforme alle leggi locali.
Allargando lo sguardo, vediamo una tensione più ampia tra innovazione e controllo istituzionale. I regolatori vogliono portare le cripto sotto l'ombrello del sistema bancario esistente. Considerano le banche come ancore stabili e regolamentate. Tuttavia, l'industria delle cripto vede le banche come volatili e inclini a crisi sistemiche. Si tratta di un disaccordo fondamentale sulla natura della sicurezza. Per un investitore al dettaglio, questo dibattito è importante perché stabilisce dove si trova effettivamente il suo denaro. Se il tuo dollaro digitale è solo un sostituto di un deposito presso una banca europea di medie dimensioni, sei esposto al rischio di credito di quella banca.
Perché gli utenti comuni dovrebbero interessarsene
In termini pratici, la maggior parte delle persone usa le stablecoin perché vuole evitare gli attriti del sistema bancario tradizionale. Spostare denaro oltre confine è spesso lento e costoso. Una transazione in stablecoin è quasi istantanea e costa pochissimo. È un miglioramento tangibile nell'utilità finanziaria. Tuttavia, se il MiCA costringe questi token a comportarsi esattamente come i depositi bancari, i vantaggi unici della tecnologia iniziano a erodersi. Le commissioni potrebbero aumentare e la velocità potrebbe diminuire per adattarsi ai lenti meccanismi del vecchio mondo finanziario.
A livello individuale, questa lotta normativa evidenzia l'importanza di capire cosa garantisce i propri asset. Molte persone presumono che "regolamentato" significhi sempre "più sicuro". In questo caso specifico, la regolamentazione potrebbe effettivamente concentrare il rischio. È un esempio sintomatico di come una politica ben intenzionata possa avere conseguenze indesiderate in un'economia complessa e interconnessa. Gli emittenti di stablecoin chiedono essenzialmente il diritto di stare lontani dalle banche, sostenendo che il posto più sicuro per il denaro digitale sia nel debito pubblico, non nel libro mastro di una banca commerciale.
Navigare in un panorama che cambia
In definitiva, lo stallo tra emittenti e regolatori europei è un test per il futuro della finanza digitale. Se Circle e Tether riusciranno a allentare le regole sulle riserve, ciò potrebbe stabilire un precedente globale su come vengono gestite le stablecoin. Convaliderebbe l'idea che il denaro digitale sia una classe di asset distinta che richiede un proprio set di standard di sicurezza, piuttosto che una mera estensione digitale del sistema bancario.
Dietro le quinte di questa tendenza, c'è un chiaro cambiamento nel modo in cui definiamo la stabilità finanziaria. Ci stiamo allontanando da un sistema basato sulla fiducia istituzionale verso uno basato su riserve trasparenti e verificabili. La blockchain funge da caveau di vetro, ma solo se gli asset all'interno sono veramente liquidi e accessibili. Legare tali asset al sistema bancario tradizionale offusca quella trasparenza e introduce rischi che la tecnologia era stata progettata per aggirare.
Guardando verso la fine del 2026, la risoluzione di questa disputa determinerà la forma dell'economia digitale europea. Per la persona media, è un promemoria a guardare oltre il marketing e i timbri normativi. Comprendere i meccanismi del proprio denaro è il primo passo verso la resilienza finanziaria. Sia che si detengano contanti in un portafoglio, in una banca o in un'app digitale, la responsabilità finale per la valutazione del rischio spetta a te. Mettere in discussione la sicurezza dei sistemi che diamo per scontati non è solo un esercizio accademico; è un'abitudine necessaria per navigare in un mondo economico in mutamento.
Punti chiave per l'investitore consapevole
- Metti in dubbio la riserva: Fai ricerche su cosa garantisce effettivamente la stablecoin che usi. Se la maggior parte è in depositi bancari, considera la salute di quelle banche.
- La regolamentazione non è uno scudo: Un asset regolamentato può comunque comportare rischi sistemici. Comprendi le regole specifiche che governano i tuoi asset digitali.
- La diversità è sicurezza: Non tenere tutto il tuo contante digitale in un unico token o su un unico exchange. La frammentazione del mercato richiede un approccio diversificato alla liquidità personale.
- Osserva le tendenze globali: I cambiamenti nella legge europea spesso influenzano i regolatori negli Stati Uniti e in Asia. Rimanere informati sui cambiamenti internazionali ti aiuta ad anticipare le evoluzioni nel tuo mercato locale.
Fonti: Linee guida MiCA dell'Autorità Bancaria Europea (EBA), rapporti sulla trasparenza di Circle Internet Financial, rapporto sulle riserve consolidate di Tether Limited, documentazione del quadro di equivalenza normativa della Commissione Europea.



Ci vediamo dall'altra parte.
La nostra soluzione di archiviazione e-mail crittografata end-to-end fornisce i mezzi più potenti per lo scambio sicuro dei dati, garantendo la sicurezza e la privacy dei tuoi dati.
/ Creare un account gratuito
