


Regulacja, która może sprawić, że Twój stablecoin stanie się mniej stabilny
Przez dziesięciolecia fizyczny portfel był prostym barometrem osobistego bogactwa. Gruby plik banknotów oznaczał płynność i natychmiastową siłę nabywczą, podczas gdy cienki sygnalizował potrzebę oszczędności. Dziś ten portfel jest aplikacją na ekranie, a banknoty to cyfrowe tokeny znane jako stablecoiny. Aktywa te są wszechobecne w nowoczesnym systemie finansowym, pełniąc rolę pomostu między zmiennym światem kryptowalut a dobrze znaną wartością dolara amerykańskiego. Traktujemy je jak gotówkę, używamy ich do kupowania artykułów spożywczych w niektórych częściach świata i przechowujemy je dla bezpieczeństwa podczas rynkowych zawirowań. Paradoksalnie, te same zasady, które miały uczynić cyfrowe dolary bezpieczniejszymi w Europie, napotykają teraz na zaciekły opór ze strony firm, które je emitują.
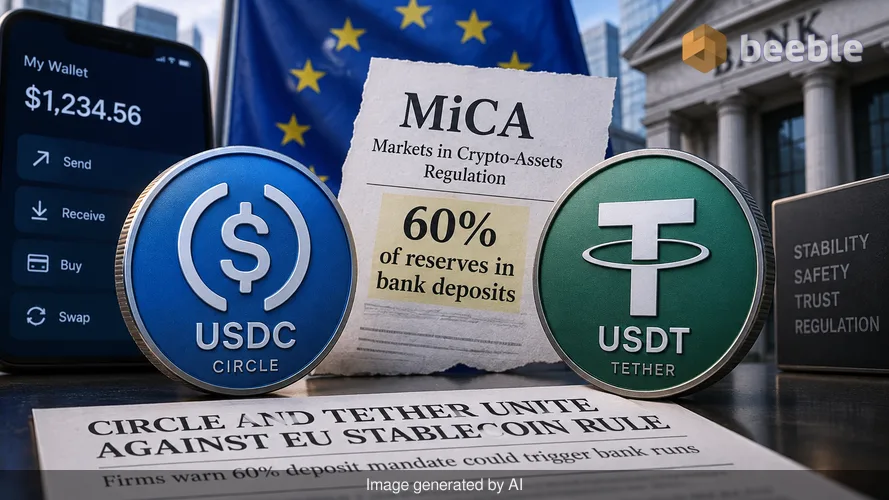
Circle i Tether to dwaj najwięksi gracze w tej przestrzeni. Historycznie byli zaciekłymi rywalami, walczącymi o udział w rynku i zaufanie użytkowników. Circle, emitent USDC, szczyci się przejrzystością i zgodnością z przepisami. Tether, emitent USDT, to weteran branży, często krytykowany za nieprzejrzyste zarządzanie rezerwami. W związku z tym, gdy ci dwaj giganci znajdują wspólną płaszczyznę, świat finansów to zauważa. Obecnie są zjednoczeni przeciwko konkretnemu przepisowi w rozporządzeniu Unii Europejskiej w sprawie rynków kryptoaktywów, lepiej znanym jako MiCA. Przepis ten wymaga od emitentów stablecoinów utrzymywania 60% swoich rezerw w depozytach bankowych. Choć brzmi to jak środek ochronny, Circle i Tether argumentują, że tworzy to ryzyko systemowe, które może doprowadzić do dokładnie takiego rodzaju runu na banki, któremu regulacja ma zapobiegać.
Pułapka depozytów bankowych
Aby zrozumieć frustrację tych emitentów, należy przyjrzeć się temu, jak stablecoin działa „pod maską”. W swej istocie stablecoin to cyfrowy skrypt dłużny (IOU). Na każdy token w obiegu emitent powinien posiadać jednego dolara w rezerwie. Tradycyjnie emitenci wolą trzymać te rezerwy w krótkoterminowych amerykańskich bonach skarbowych. Te aktywa wspierane przez rząd są płynne i bezpieczne. Są finansowym odpowiednikiem szklanego skarbca bankowego: każdy może zobaczyć aktywa, a ich wartość nie znika, jeśli pojedynczy bank upadnie.
Europejskie ramy MiCA zmieniają tę matematykę. Zmuszając emitentów do lokowania 60% gotówki na tradycyjnych kontach bankowych, regulacja wiąże los cyfrowego pieniądza z kondycją sektora bankowego. W codziennym języku przypomina to sytuację, w której mówi się komuś, że może chronić swoje oszczędności tylko poprzez oddanie ich sąsiadowi, który ma historię tracenia pieniędzy. Banki nie są skarbcami; są firmami, które pożyczają otrzymane pieniądze. Jeśli bank upadnie, depozyty powyżej pewnego limitu są często zagrożone. W konsekwencji stablecoin, który jest w 60% zabezpieczony depozytami bankowymi, jest tylko tak stabilny, jak same banki.
Z finansowego punktu widzenia wymóg ten wprowadza pojedynczy punkt awarii. Jeśli duży europejski bank upadnie, emitent stablecoina może stracić dostęp do funduszy potrzebnych do wykupu tokenów. Tworzy to efekt domina. Użytkownicy widzą wiadomości, wpadają w panikę i próbują sprzedać swoje tokeny jednocześnie. Przez ten ekonomiczny pryzmat regulacja mająca na celu zapewnienie bezpieczeństwa w rzeczywistości buduje most dla zarażenia, które może przenieść się z tradycyjnych finansów na rynek kryptowalut.
Lekcje z niedawnej przeszłości
Ten niepokój nie jest teoretyczny. Na początku 2023 roku upadek Silicon Valley Bank wywołał wstrząsy na rynku aktywów cyfrowych. Circle posiadał część swoich rezerw USDC w tym banku. Gdy bank upadł, USDC stracił powiązanie z dolarem, spadając do około 88 centów. Rynek spanikował, ponieważ „bezpieczna” gotówka utknęła w upadającej instytucji. Choć rząd USA ostatecznie podjął działania w celu ochrony wszystkich deponentów, zdarzenie to pozostawiło głęboką bliznę w zbiorowej psychice branży.
Circle wykorzystuje teraz tę historię, aby argumentować, że MiCA jest wadliwa. Firma twierdzi, że tylko trzy z 25 największych stablecoinów na świecie — USDC, USDG i EURC — są obecnie zgodne z MiCA. Reszta rynku pozostaje poza ramami regulacyjnymi bloku. Circle sugeruje, że obecne zasady są zbyt sztywne dla globalnych graczy. Proponują zamiast tego system wzajemnego uznawania. Pozwoliłoby to Komisji Europejskiej na uznawanie stablecoinów regulowanych za granicą, jeśli ich kraj macierzysty posiada równoważne standardy. Takie podejście pozwoliłoby emitentom pozostać pod nadzorem głównie w swoich krajach macierzystych, jednocześnie obsługując europejskich użytkowników za pośrednictwem licencjonowanych lokalnych instytucji.
Zagrożenie fragmentacją rynków
Na poziomie makro sprzeciw ze strony Circle i Tether odzwierciedla obawę przed fragmentacją rynku. Jeśli Europa sprawi, że działanie globalnych emitentów będzie zbyt trudne lub ryzykowne, po prostu skupią się oni gdzie indziej. Pozostawiłoby to europejskich konsumentów z mniejszym wyborem i potencjalnie wypchnęło ich w stronę platform offshore, które nie oferują żadnej ochrony. Circle twierdzi, że obecna struktura MiCA zniechęca do multi-emisji. Jest to praktyka, w której podmiot europejski i podmiot zagraniczny wspólnie emitują token. Ograniczenie tego modelu utrudnia globalny obieg stablecoina przy jednoczesnym zachowaniu zgodności z lokalnymi przepisami.
Patrząc szerzej, widzimy napięcie między innowacją a kontrolą instytucjonalną. Regulatorzy chcą wprowadzić kryptowaluty pod parasol istniejącego systemu bankowego. Postrzegają banki jako stabilne, regulowane kotwice. Jednak branża kryptowalut postrzega banki jako zmienne i podatne na kryzysy systemowe. Jest to fundamentalna różnica zdań co do natury bezpieczeństwa. Dla inwestora detalicznego ta debata ma znaczenie, ponieważ dyktuje, gdzie faktycznie znajdują się jego pieniądze. Jeśli Twój cyfrowy dolar jest tylko substytutem depozytu w średniej wielkości europejskim banku, jesteś narażony na ryzyko kredytowe tego banku.
Dlaczego zwykli użytkownicy powinni się tym przejmować
Praktycznie rzecz biorąc, większość ludzi używa stablecoinów, ponieważ chce uniknąć tarć związanych z tradycyjną bankowością. Przesyłanie pieniędzy przez granice jest często powolne i kosztowne. Transakcja stablecoinem jest niemal natychmiastowa i kosztuje grosze. Jest to wymierna poprawa użyteczności finansowej. Jeśli jednak MiCA zmusi te tokeny do zachowywania się dokładnie tak jak depozyty bankowe, unikalne korzyści tej technologii zaczną zanikać. Opłaty mogą wzrosnąć, a prędkość może spaść, aby dostosować się do powolnej infrastruktury starego świata finansów.
Na poziomie indywidualnym ta walka regulacyjna podkreśla znaczenie zrozumienia, co zabezpiecza Twoje aktywa. Wiele osób zakłada, że „regulowany” zawsze oznacza „bezpieczniejszy”. W tym konkretnym przypadku regulacja może faktycznie koncentrować ryzyko. Jest to symptomatyczny przykład tego, jak polityka prowadzona w dobrej wierze może mieć niezamierzone konsekwencje w złożonej, powiązanej gospodarce. Emitenci stablecoinów w zasadzie proszą o prawo do trzymania się z dala od banków, argumentując, że najbezpieczniejszym miejscem dla cyfrowych pieniędzy jest dług państwowy, a nie księga banku komercyjnego.
Nawigowanie w zmieniającym się krajobrazie
Ostatecznie impas między emitentami a europejskimi regulatorami jest testem dla przyszłości cyfrowych finansów. Jeśli Circle i Tether zdołają złagodzić zasady dotyczące rezerw, może to stworzyć globalny precedens dla sposobu zarządzania stablecoinami. Potwierdziłoby to ideę, że cyfrowy pieniądz jest odrębną klasą aktywów, która wymaga własnego zestawu standardów bezpieczeństwa, a nie tylko cyfrowym rozszerzeniem systemu bankowego.
Za kulisami tego trendu widać wyraźną zmianę w sposobie definiowania stabilności finansowej. Odchodzimy od systemu opartego na zaufaniu instytucjonalnym w stronę systemu opartego na przejrzystych, weryfikowalnych rezerwach. Blockchain działa jak szklany skarbiec bankowy, ale tylko wtedy, gdy znajdujące się w nim aktywa są naprawdę płynne i dostępne. Powiązanie tych aktywów z tradycyjnym systemem bankowym zamydla tę przejrzystość i wprowadza ryzyka, które technologia ta miała omijać.
Gdy spoglądamy w stronę końca 2026 roku, rozstrzygnięcie tego sporu określi kształt europejskiej gospodarki cyfrowej. Dla przeciętnego człowieka jest to przypomnienie, by patrzeć poza marketing i pieczątki regulacyjne. Zrozumienie mechanizmów działania własnych pieniędzy jest pierwszym krokiem do odporności finansowej. Niezależnie od tego, czy trzymasz gotówkę w portfelu, banku czy aplikacji cyfrowej, ostateczna odpowiedzialność za ocenę ryzyka spoczywa na Tobie. Kwestionowanie bezpieczeństwa systemów, które uważamy za pewnik, nie jest tylko ćwiczeniem akademickim; to niezbędny nawyk w nawigowaniu po zmieniającym się świecie ekonomicznym.
Kluczowe wnioski dla uważnego inwestora
- Kwestionuj rezerwy: Zbadaj, co faktycznie zabezpiecza stablecoina, którego używasz. Jeśli większość stanowią depozyty bankowe, rozważ kondycję tych banków.
- Regulacja nie jest tarczą: Regulowane aktywo wciąż może nieść ryzyko systemowe. Zrozum konkretne zasady rządzące Twoimi aktywami cyfrowymi.
- Różnorodność to bezpieczeństwo: Nie trzymaj całej swojej cyfrowej gotówki w jednym tokenie lub na jednej giełdzie. Fragmentacja rynku wymaga zdywersyfikowanego podejścia do osobistej płynności.
- Obserwuj globalne trendy: Zmiany w prawie europejskim często wpływają na regulatorów w USA i Azji. Bycie poinformowanym o zmianach międzynarodowych pomaga przewidzieć zmiany na lokalnym rynku.
Źródła: Wytyczne MiCA Europejskiego Urzędu Nadzoru Bankowego (EBA), raporty przejrzystości Circle Internet Financial, skonsolidowany raport rezerw Tether Limited, dokumentacja ram równoważności regulacyjnej Komisji Europejskiej.



Do zobaczenia po drugiej stronie.
Nasze kompleksowe, szyfrowane rozwiązanie do poczty e-mail i przechowywania danych w chmurze zapewnia najpotężniejsze środki bezpiecznej wymiany danych, zapewniając bezpieczeństwo i prywatność danych.
/ Utwórz bezpłatne konto
