


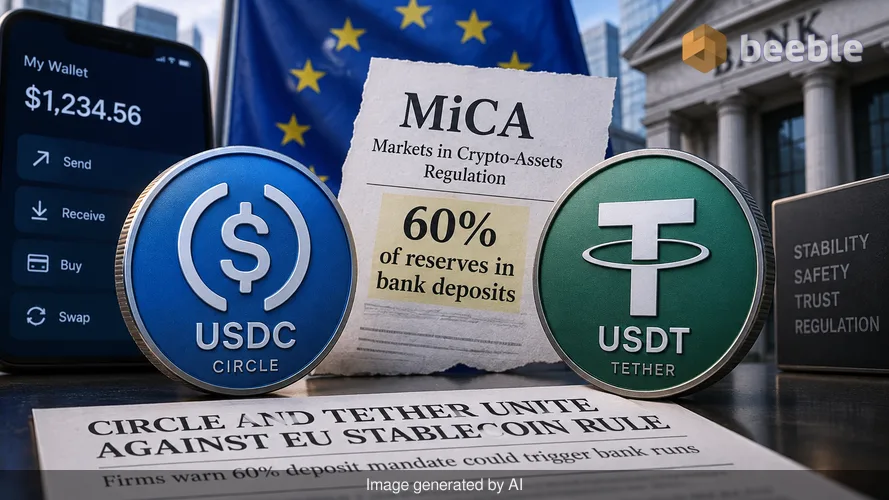
几十年来,实体钱包一直是个人财富的简单晴雨表。厚厚的一叠钞票意味着流动性和即时购买力,而薄薄的钱包则预示着需要节俭。今天,那个钱包变成了屏幕上的一个应用程序,而钞票则是被称为稳定币的数字代币。这些资产在现代金融体系中无处不在,充当着动荡的加密世界与熟悉的美元价值之间的桥梁。我们像对待现金一样对待它们,在世界某些地区用它们购买杂货,并在市场风暴期间存储它们以求安全。矛盾的是,旨在让这些数字美元在欧洲更安全的规则,现在却遭到了发行这些数字美元的公司的激烈抵制。
Circle 和 Tether 是该领域的两大巨头。从历史上看,他们一直是死对头,在市场份额和用户信任方面展开竞争。USDC 的发行方 Circle 以透明度和监管合规性为荣。USDT 的发行方 Tether 是该行业的元老,经常因其不透明的储备管理而受到批评。因此,当这两大巨头达成共识时,金融界都会为之侧目。他们目前正联合反对欧盟《加密资产市场法规》(简称 MiCA)中的一项特定条款。该规则要求稳定币发行方将其储备金的 60% 存入银行存款。虽然这听起来像是一项保护措施,但 Circle 和 Tether 认为这会产生系统性风险,可能导致该法规旨在预防的银行挤兑。
银行存款陷阱
要理解这些发行方的挫败感,必须了解稳定币底层的运作方式。从本质上讲,稳定币是一张数字借据。对于流通中的每一个代币,发行方都应该持有一美元作为储备。传统上,发行方更愿意将这些储备持有为短期美国国债。这些政府支持的资产具有流动性且安全。它们在金融上相当于一个玻璃银行金库:每个人都能看到资产,而且如果单个银行倒闭,它们的价值也不会消失。
欧洲的 MiCA 框架改变了这一计算方式。通过强制发行方将 60% 的现金存入传统银行账户,该法规将数字货币的命运与银行业的健康状况捆绑在一起。通俗地说,这就像被告知你只能通过把积蓄交给一个有亏损史的邻居来保护它们。银行不是金库;它们是把收到的钱贷出去的商业机构。如果一家银行倒闭,超过一定限额的存款往往面临风险。因此,由 60% 银行存款支持的稳定币,其稳定性仅取决于银行本身。
从财务角度来看,这一要求引入了单点故障。如果一家主要的欧洲银行倒闭,稳定币发行方可能会失去兑换代币所需的资金。这会产生多米诺骨牌效应。用户看到新闻后会产生恐慌,并尝试同时出售他们的代币。通过这种经济视角来看,旨在提供安全性的监管实际上为风险从传统金融传染到加密市场搭建了桥梁。
近期历史的教训
这种焦虑并非理论上的。2023 年初,硅谷银行的倒闭给数字资产市场带来了震动。Circle 在该银行存有部分 USDC 储备。随着银行倒闭,USDC 失去了与美元的挂钩,跌至约 88 美分。市场陷入恐慌,因为“安全”的现金被困在了一家倒闭的机构中。虽然美国政府最终采取行动保护了所有存款人,但这一事件在行业的集体心理上留下了深刻的伤疤。
Circle 现在正利用这段历史来辩称 MiCA 存在缺陷。该公司声称,全球 25 种最大的稳定币中,目前只有三种——USDC、USDG 和 EURC——符合 MiCA 标准。市场的其余部分仍处于该地区的监管范围之外。Circle 认为现行规则对全球参与者来说过于僵化。他们提议建立一种认可制度。这将允许欧盟委员会在外国监管的稳定币其母国拥有同等标准的情况下对其予以认可。这种方法将允许发行方主要在母国受监管,同时仍通过获得许可的当地机构为欧洲用户提供服务。
市场分割的威胁
在宏观层面上,Circle 和 Tether 的抵制反映了对市场分割的担忧。如果欧洲让全球发行方的运营变得过于困难或风险过大,这些发行方将干脆把重点转向其他地方。这将使欧洲消费者的选择减少,并可能将他们推向根本不提供保护的离岸平台。Circle 认为,目前的 MiCA 结构不利于“多方发行”。这是一种欧洲实体和外国实体共同发行代币的做法。限制这种模式会使稳定币在遵守当地法律的同时更难在全球流通。
放大来看,我们看到了创新与机构控制之间更广泛的紧张关系。监管机构希望将加密货币纳入现有银行体系的保护伞下。他们将银行视为稳定的、受监管的锚点。然而,加密行业认为银行是动荡的,且容易发生系统性危机。这是关于安全本质的根本分歧。对于散户投资者来说,这场辩论很重要,因为它决定了他们的钱实际存放在哪里。如果你的数字美元只是欧洲一家中型银行存款的代币化体现,那么你就面临着该银行的信用风险。
为什么普通用户应该关心
从实际角度来看,大多数人使用稳定币是因为他们想避免传统银行的摩擦。跨国汇款通常既慢又贵。稳定币交易几乎是瞬时的,且成本极低。这是金融效用上的切实改进。然而,如果 MiCA 迫使这些代币的表现完全像银行存款,那么该技术的独特优势就会开始被侵蚀。费用可能会上升,速度可能会降低,以适应传统金融世界缓慢运行的管道。
在个人层面上,这场监管之争凸显了了解资产支持物的重要性。许多人认为“受监管”总是意味着“更安全”。在这个特定案例中,监管实际上可能会集中风险。这是一个典型的例子,说明在复杂、互联的经济中,初衷良好的政策如何产生意想不到的后果。稳定币发行方本质上是在要求远离银行的权利,他们认为数字货币最安全的地方是政府债务,而不是商业银行的账本。
应对不断变化的格局
最终,发行方与欧洲监管机构之间的僵局是对数字金融未来的一次考验。如果 Circle 和 Tether 成功放宽了储备规则,它可能会为全球稳定币的管理设定先例。它将验证这样一种观点:数字货币是一种独特的资产类别,需要自己的一套安全标准,而不仅仅是银行系统的数字延伸。
在这一趋势的背后,我们定义金融稳定的方式发生了明显转变。我们正在从一个基于机构信任的系统转向一个基于透明、可验证储备的系统。区块链充当了玻璃银行金库,但前提是其中的资产确实具有流动性且可提取。将这些资产与传统银行体系捆绑在一起会模糊这种透明度,并引入该技术本旨在绕过的风险。
展望 2026 年底,这场争端的解决将决定欧洲数字经济的形态。对于普通人来说,这是一个提醒,要看透营销和监管印章。了解金钱的运作机制是迈向财务韧性的第一步。无论你是在钱包、银行还是数字应用中持有现金,风险评估的最终责任都在你身上。质疑我们认为理所当然的系统的安全性不仅是一项学术练习,也是在不断变化的经济世界中航行的必要习惯。
给理性投资者的关键启示
- 质疑储备: 研究你使用的稳定币背后的实际支撑物。如果大部分是银行存款,请考虑这些银行的健康状况。
- 监管不是盾牌: 受监管的资产仍可能携带系统性风险。了解管理你数字资产的具体规则。
- 多样性即安全: 不要将所有数字现金存放在单个代币或单个交易所中。市场的碎片化要求采取多样化的个人流动性管理方法。
- 关注全球趋势: 欧洲法律的变化往往会影响美国和亚洲的监管机构。了解国际动态有助于你预见当地市场的变化。
来源:European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.




