


Die Regulierung, die Ihren Stablecoin weniger stabil machen könnte
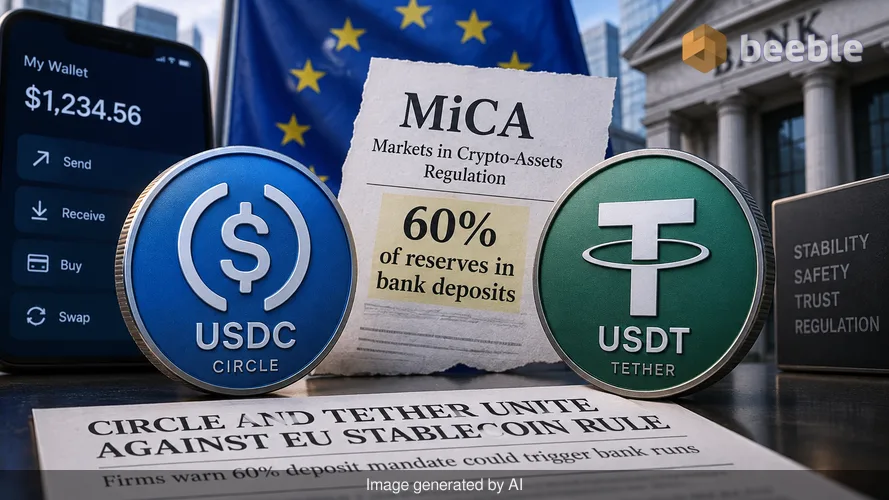
Seit Jahrzehnten war die physische Brieftasche ein einfaches Barometer für persönlichen Wohlstand. Ein dicker Stapel Geldscheine bedeutete Liquidität und sofortige Kaufkraft, während ein dünner Stapel die Notwendigkeit zur Sparsamkeit signalisierte. Heute ist diese Brieftasche eine Anwendung auf einem Bildschirm, und die Scheine sind digitale Token, bekannt als Stablecoins. Diese Vermögenswerte sind im modernen Finanzsystem allgegenwärtig und fungieren als Brücke zwischen der volatilen Welt der Kryptowährungen und dem vertrauten Wert des US-Dollars. Wir behandeln sie wie Bargeld, wir nutzen sie in einigen Teilen der Welt zum Kauf von Lebensmitteln und wir bewahren sie zur Sicherheit während Marktstürmen auf. Paradoxerweise stoßen genau die Regeln, die diese digitalen Dollars in Europa sicherer machen sollen, nun auf heftigen Widerstand bei den Unternehmen, die sie ausgeben.
Circle und Tether sind die beiden größten Akteure in diesem Bereich. Historisch gesehen waren sie erbitterte Rivalen, die um Marktanteile und das Vertrauen der Nutzer konkurrierten. Circle, der Emittent von USDC, ist stolz auf Transparenz und die Einhaltung regulatorischer Vorschriften. Tether, der Emittent von USDT, ist der Veteran der Branche und wird oft für sein undurchsichtiges Reservemanagement kritisiert. Wenn diese beiden Giganten also eine gemeinsame Basis finden, wird die Finanzwelt aufmerksam. Sie sind derzeit vereint gegen eine spezifische Bestimmung in der Verordnung über Märkte für Kryptowerte der Europäischen Union, besser bekannt als MiCA. Diese Regel verlangt von Stablecoin-Emittenten, 60 % ihrer Reserven in Bankeinlagen zu halten. Obwohl dies wie eine Schutzmaßnahme klingt, argumentieren Circle und Tether, dass dies ein systemisches Risiko schafft, das genau zu der Art von Bankrun führen könnte, den die Regulierung verhindern will.
Die Bankeinlagen-Falle
Um die Frustration dieser Emittenten zu verstehen, muss man sich ansehen, wie ein Stablecoin unter der Haube funktioniert. Im Kern ist ein Stablecoin ein digitaler Schuldschein. Für jeden im Umlauf befindlichen Token soll der Emittent einen Dollar als Reserve halten. Traditionell bevorzugen Emittenten es, diese Reserven in kurzfristigen US-Schatzwechseln (Treasury Bills) zu halten. Diese staatlich garantierten Vermögenswerte sind liquide und sicher. Sie sind das finanzielle Äquivalent zu einem gläsernen Banktresor: Jeder kann die Vermögenswerte sehen, und ihr Wert verschwindet nicht, wenn eine einzelne Bank scheitert.
Europas MiCA-Rahmenwerk ändert diese Rechnung. Indem die Verordnung die Emittenten zwingt, 60 % ihres Bargelds auf traditionelle Bankkonten zu legen, knüpft sie das Schicksal des digitalen Geldes an die Gesundheit des Bankensektors. Im Alltag ist das so, als würde man Ihnen sagen, dass Sie Ihre Ersparnisse nur schützen können, indem Sie sie einem Nachbarn geben, der in der Vergangenheit bereits Geld verloren hat. Banken sind keine Tresore; sie sind Unternehmen, die das erhaltene Geld weiterverleihen. Wenn eine Bank scheitert, sind Einlagen über einem bestimmten Limit oft gefährdet. Folglich ist ein Stablecoin, der zu 60 % durch Bankeinlagen gedeckt ist, nur so stabil wie die Banken selbst.
Finanziell gesehen führt diese Anforderung zu einem Single Point of Failure. Wenn eine große europäische Bank zusammenbricht, könnte der Stablecoin-Emittent den Zugang zu den Mitteln verlieren, die zur Einlösung der Token benötigt werden. Dies erzeugt einen Dominoeffekt. Nutzer sehen die Nachrichten, geraten in Panik und versuchen, ihre Token alle gleichzeitig zu verkaufen. Durch diese wirtschaftliche Brille betrachtet, baut die Regulierung, die eigentlich Sicherheit bieten sollte, eine Brücke, über die eine Ansteckung vom traditionellen Finanzwesen in den Kryptomarkt wandern kann.
Lehren aus der jüngsten Vergangenheit
Diese Angst ist nicht theoretisch. Anfang 2023 löste der Zusammenbruch der Silicon Valley Bank Schockwellen im Markt für digitale Vermögenswerte aus. Circle hatte einen Teil seiner USDC-Reserven bei dieser Bank. Als die Bank scheiterte, verlor USDC seine Ein-Dollar-Bindung und fiel auf etwa 88 Cent. Der Markt geriet in Panik, weil das "sichere" Bargeld in einem scheiternden Institut feststeckte. Obwohl die US-Regierung schließlich einschritt, um alle Einleger zu schützen, hinterließ das Ereignis eine tiefe Narbe in der kollektiven Psyche der Branche.
Circle nutzt diese Geschichte nun, um zu argumentieren, dass MiCA fehlerhaft ist. Das Unternehmen behauptet, dass derzeit nur drei der 25 weltweit größten Stablecoins — USDC, USDG und EURC — MiCA-konform sind. Der Rest des Marktes bleibt außerhalb des regulatorischen Perimeters der Union. Circle deutet an, dass die aktuellen Regeln für globale Akteure zu starr sind. Sie schlagen stattdessen ein Anerkennungsregime vor. Dies würde es der Europäischen Kommission ermöglichen, ausländisch regulierte Stablecoins anzuerkennen, wenn deren Heimatland gleichwertige Standards hat. Dieser Ansatz würde es Emittenten ermöglichen, primär in ihren Heimatländern beaufsichtigt zu werden, während sie europäische Nutzer weiterhin über lizenzierte lokale Institutionen bedienen.
Die Gefahr fragmentierter Märkte
Auf Makroebene spiegelt der Widerstand von Circle und Tether die Angst vor einer Marktfragmentierung wider. Wenn Europa es für globale Emittenten zu schwierig oder riskant macht, dort tätig zu sein, werden sich diese Emittenten einfach auf andere Regionen konzentrieren. Dies würde den europäischen Verbrauchern weniger Auswahl lassen und sie potenziell zu Offshore-Plattformen drängen, die keinerlei Schutz bieten. Circle argumentiert, dass die aktuelle MiCA-Struktur die Mehrfach-Emission (Multi-Issuance) entmutigt. Dies ist eine Praxis, bei der eine europäische Einheit und eine ausländische Einheit gemeinsam einen Token ausgeben. Die Einschränkung dieses Modells erschwert es einem Stablecoin, global zu zirkulieren und gleichzeitig mit lokalen Gesetzen konform zu bleiben.
Wenn man herauszoomt, sieht man eine breitere Spannung zwischen Innovation und institutioneller Kontrolle. Regulierungsbehörden wollen Krypto unter den Schirm des bestehenden Bankensystems bringen. Sie betrachten Banken als stabile, regulierte Anker. Die Kryptoindustrie hingegen betrachtet Banken als volatil und anfällig für systemische Krisen. Dies ist eine grundlegende Meinungsverschiedenheit über das Wesen der Sicherheit. Für einen Privatanleger ist diese Debatte wichtig, da sie bestimmt, wo sein Geld tatsächlich liegt. Wenn Ihr digitaler Dollar nur ein Stellvertreter für eine Einlage bei einer mittelgroßen europäischen Bank ist, sind Sie dem Kreditrisiko dieser Bank ausgesetzt.
Warum Alltagnutzer sich dafür interessieren sollten
Praktisch gesehen nutzen die meisten Menschen Stablecoins, weil sie die Reibungsverluste des traditionellen Bankwesens vermeiden wollen. Geld über Grenzen hinweg zu bewegen, ist oft langsam und teuer. Eine Stablecoin-Transaktion erfolgt fast augenblicklich und kostet Centbeträge. Es ist eine spürbare Verbesserung des finanziellen Nutzens. Wenn MiCA diese Token jedoch dazu zwingt, sich exakt wie Bankeinlagen zu verhalten, beginnen die einzigartigen Vorteile der Technologie zu erodieren. Die Gebühren könnten steigen und die Geschwindigkeit könnte abnehmen, um den langsam arbeitenden Strukturen der alten Finanzwelt gerecht zu werden.
Auf individueller Ebene unterstreicht dieser regulatorische Kampf, wie wichtig es ist zu verstehen, was hinter Ihren Vermögenswerten steht. Viele Menschen gehen davon aus, dass "reguliert" immer "sicherer" bedeutet. In diesem spezifischen Fall könnte die Regulierung das Risiko tatsächlich konzentrieren. Es ist ein symptomatisches Beispiel dafür, wie gut gemeinte Politik in einer komplexen, vernetzten Wirtschaft unbeabsichtigte Folgen haben kann. Die Stablecoin-Emittenten fordern im Wesentlichen das Recht, den Banken fernzubleiben, mit dem Argument, dass der sicherste Ort für digitales Geld Staatsschulden sind, nicht das Hauptbuch einer Geschäftsbank.
Navigieren in einer sich wandelnden Landschaft
Letztendlich ist das Patt zwischen Emittenten und europäischen Regulierungsbehörden ein Test für die Zukunft der digitalen Finanzen. Wenn es Circle und Tether gelingt, die Reserveregeln zu lockern, könnte dies einen globalen Präzedenzfall für die Verwaltung von Stablecoins schaffen. Es würde die Idee bestätigen, dass digitales Geld eine eigenständige Anlageklasse ist, die ihre eigenen Sicherheitsstandards erfordert, anstatt eine bloße digitale Erweiterung des Bankensystems zu sein.
Hinter den Kulissen dieses Trends gibt es eine klare Verschiebung in der Art und Weise, wie wir Finanzstabilität definieren. Wir bewegen uns weg von einem System, das auf institutionellem Vertrauen basiert, hin zu einem, das auf transparenten, verifizierbaren Reserven beruht. Die Blockchain fungiert als gläserner Banktresor, aber nur, wenn die darin enthaltenen Vermögenswerte wirklich liquide und zugänglich sind. Die Bindung dieser Vermögenswerte an das traditionelle Bankensystem trübt diese Transparenz und führt Risiken ein, die die Technologie eigentlich umgehen sollte.
Mit Blick auf das Ende des Jahres 2026 wird die Beilegung dieses Streits die Gestalt der europäischen digitalen Wirtschaft bestimmen. Für den Durchschnittsbürger ist es eine Mahnung, hinter das Marketing und die regulatorischen Stempel zu schauen. Die Mechanik des eigenen Geldes zu verstehen, ist der erste Schritt zur finanziellen Widerstandsfähigkeit. Ob Sie Bargeld in einer Brieftasche, einer Bank oder einer digitalen App halten, die letztendliche Verantwortung für die Risikobewertung liegt bei Ihnen. Die Sicherheit der Systeme zu hinterfragen, die wir für selbstverständlich halten, ist keine bloße akademische Übung; es ist eine notwendige Gewohnheit, um in einer sich wandelnden Wirtschaftswelt zu navigieren.
Wichtige Erkenntnisse für den achtsamen Anleger
- Hinterfragen Sie die Reserve: Recherchieren Sie, was den von Ihnen verwendeten Stablecoin tatsächlich deckt. Wenn der Großteil aus Bankeinlagen besteht, berücksichtigen Sie die Gesundheit dieser Banken.
- Regulierung ist kein Schutzschild: Ein regulierter Vermögenswert kann dennoch systemische Risiken bergen. Verstehen Sie die spezifischen Regeln, die für Ihre digitalen Vermögenswerte gelten.
- Vielfalt bedeutet Sicherheit: Halten Sie nicht Ihr gesamtes digitales Bargeld in einem einzigen Token oder auf einer einzigen Börse. Die Fragmentierung des Marktes erfordert einen diversifizierten Ansatz für die persönliche Liquidität.
- Beobachten Sie globale Trends: Änderungen im europäischen Recht beeinflussen oft Regulierungsbehörden in den USA und Asien. Über internationale Verschiebungen informiert zu bleiben, hilft Ihnen, Änderungen in Ihrem lokalen Markt vorherzusehen.
Quellen: European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.



Wir sehen uns auf der anderen Seite.
Unsere Ende-zu-Ende-verschlüsselte E-Mail- und Cloud-Speicherlösung bietet die leistungsfähigsten Mittel für den sicheren Datenaustausch und gewährleistet die Sicherheit und den Schutz Ihrer Daten.
/ Kostenloses Konto erstellen
