


La réglementation qui pourrait rendre votre stablecoin moins stable
Pendant des décennies, le portefeuille physique était un simple baromètre de la richesse personnelle. Une épaisse liasse de billets signifiait des liquidités et un pouvoir d'achat immédiat, tandis qu'une liasse fine signalait un besoin d'économie. Aujourd'hui, ce portefeuille est une application sur un écran, et les billets sont des jetons numériques appelés stablecoins. Ces actifs sont omniprésents dans le système financier moderne, agissant comme un pont entre le monde volatil de la crypto et la valeur familière du dollar américain. Nous les traitons comme de l'argent liquide, nous les utilisons pour faire nos courses dans certaines parties du monde et nous les stockons par sécurité pendant les tempêtes du marché. Paradoxalement, les règles mêmes conçues pour rendre ces dollars numériques plus sûrs en Europe font aujourd'hui l'objet d'une résistance farouche de la part des entreprises qui les émettent.
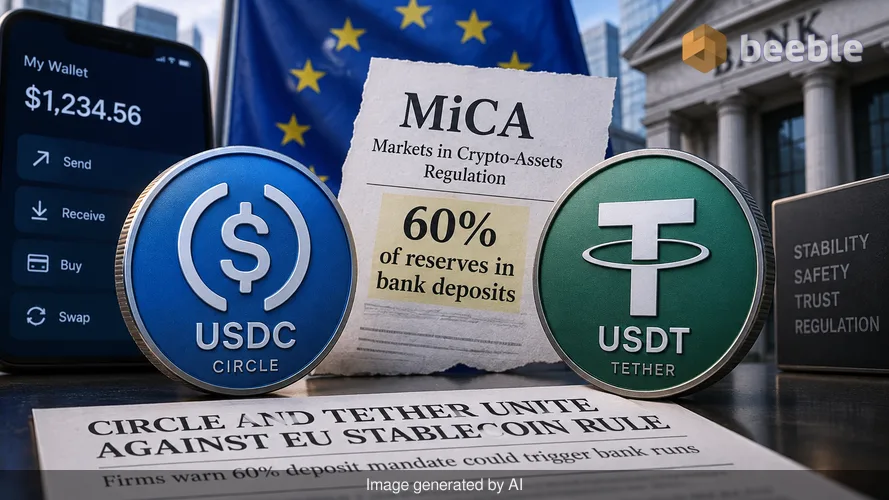
Circle et Tether sont les deux plus grands acteurs de ce secteur. Historiquement, ils ont été des rivaux acharnés, luttant pour des parts de marché et la confiance des utilisateurs. Circle, l'émetteur de l'USDC, s'enorgueillit de sa transparence et de sa conformité réglementaire. Tether, l'émetteur de l'USDT, est le vétéran de l'industrie, souvent critiqué pour sa gestion opaque des réserves. Par conséquent, lorsque ces deux géants trouvent un terrain d'entente, le monde financier le remarque. Ils sont actuellement unis contre une disposition spécifique du règlement de l'Union européenne sur les marchés de crypto-actifs, plus connu sous le nom de MiCA. Cette règle exige que les émetteurs de stablecoins conservent 60 % de leurs réserves sous forme de dépôts bancaires. Bien que cela ressemble à une mesure de protection, Circle et Tether soutiennent que cela crée un risque systémique qui pourrait mener précisément au type de panique bancaire que la réglementation vise à prévenir.
Le piège du dépôt bancaire
Pour comprendre la frustration de ces émetteurs, il faut examiner le fonctionnement interne d'un stablecoin. À la base, un stablecoin est une reconnaissance de dette numérique. Pour chaque jeton en circulation, l'émetteur est censé détenir un dollar en réserve. Traditionnellement, les émetteurs préfèrent détenir ces réserves en bons du Trésor américain à court terme. Ces actifs garantis par l'État sont liquides et sûrs. Ils sont l'équivalent financier d'un coffre-fort de banque en verre : tout le monde peut voir les actifs, et leur valeur ne disparaît pas si une seule banque fait faillite.
Le cadre MiCA de l'Europe modifie ce calcul. En forçant les émetteurs à placer 60 % de leurs liquidités sur des comptes bancaires traditionnels, la réglementation lie le sort de la monnaie numérique à la santé du secteur bancaire. En termes courants, c'est comme si l'on vous disait que vous ne pouvez protéger vos économies qu'en les confiant à un voisin qui a l'habitude de perdre de l'argent. Les banques ne sont pas des coffres-forts ; ce sont des entreprises qui prêtent l'argent qu'elles reçoivent. Si une banque fait faillite, les dépôts dépassant une certaine limite sont souvent menacés. Par conséquent, un stablecoin adossé à 60 % par des dépôts bancaires n'est stable que dans la mesure où les banques elles-mêmes le sont.
D'un point de vue financier, cette exigence introduit un point de défaillance unique. Si une grande banque européenne s'effondre, l'émetteur de stablecoins pourrait perdre l'accès aux fonds nécessaires pour racheter les jetons. Cela crée un effet domino. Les utilisateurs voient les nouvelles, paniquent et tentent de vendre leurs jetons tous en même temps. À travers ce prisme économique, la réglementation destinée à assurer la sécurité construit en réalité un pont pour que la contagion se propage de la finance traditionnelle vers le marché de la crypto.
Leçons du passé récent
Cette anxiété n'est pas théorique. Début 2023, l'effondrement de la Silicon Valley Bank a envoyé des ondes de choc sur le marché des actifs numériques. Circle détenait une partie de ses réserves USDC dans cette banque. Lors de la faillite de la banque, l'USDC a perdu son ancrage à un dollar, chutant à environ 88 cents. Le marché a paniqué parce que l'argent "sûr" était bloqué dans une institution défaillante. Bien que le gouvernement américain ait fini par intervenir pour protéger tous les déposants, l'événement a laissé une cicatrice profonde dans le psychisme collectif de l'industrie.
Circle utilise aujourd'hui cette histoire pour argumenter que MiCA est imparfait. La société affirme que seuls trois des 25 plus grands stablecoins mondiaux — USDC, USDG et EURC — sont actuellement conformes à MiCA. Le reste du marché demeure en dehors du périmètre réglementaire du bloc. Circle suggère que les règles actuelles sont trop rigides pour les acteurs mondiaux. Ils proposent à la place un régime de reconnaissance. Cela permettrait à la Commission européenne de reconnaître les stablecoins réglementés à l'étranger si leur pays d'origine dispose de normes équivalentes. Cette approche permettrait aux émetteurs de rester principalement supervisés dans leur pays d'origine tout en servant les utilisateurs européens par le biais d'institutions locales agréées.
La menace de marchés fragmentés
À un niveau macroéconomique, la contestation de Circle et Tether reflète une peur de la fragmentation du marché. Si l'Europe rend l'exploitation trop difficile ou risquée pour les émetteurs mondiaux, ces derniers se concentreront simplement ailleurs. Cela laisserait les consommateurs européens avec moins de choix et les pousserait potentiellement vers des plateformes offshore qui n'offrent aucune protection. Circle soutient que la structure actuelle de MiCA décourage la multi-émission. Il s'agit d'une pratique où une entité européenne et une entité étrangère co-émettent un jeton. Restreindre ce modèle rend plus difficile la circulation mondiale d'un stablecoin tout en restant conforme aux lois locales.
En prenant du recul, nous voyons une tension plus large entre l'innovation et le contrôle institutionnel. Les régulateurs veulent placer la crypto sous l'égide du système bancaire existant. Ils considèrent les banques comme des ancres stables et réglementées. Cependant, l'industrie de la crypto considère les banques comme volatiles et sujettes à des crises systémiques. Il s'agit d'un désaccord fondamental sur la nature de la sécurité. Pour un investisseur particulier, ce débat est important car il dicte où se trouve réellement son argent. Si votre dollar numérique n'est qu'un substitut à un dépôt dans une banque européenne de taille moyenne, vous êtes exposé au risque de crédit de cette banque.
Pourquoi les utilisateurs quotidiens devraient s'en préoccuper
Concrètement, la plupart des gens utilisent des stablecoins parce qu'ils veulent éviter les frictions des services bancaires traditionnels. Déplacer de l'argent à travers les frontières est souvent lent et coûteux. Une transaction en stablecoin est presque instantanée et ne coûte que quelques centimes. C'est une amélioration tangible de l'utilité financière. Cependant, si MiCA force ces jetons à se comporter exactement comme des dépôts bancaires, les avantages uniques de la technologie commencent à s'éroder. Les frais pourraient augmenter et la vitesse pourrait diminuer pour s'adapter à la tuyauterie lente du monde financier traditionnel.
Au niveau individuel, ce combat réglementaire souligne l'importance de comprendre ce qui garantit vos actifs. Beaucoup de gens supposent que "réglementé" signifie toujours "plus sûr". Dans ce cas précis, la réglementation pourrait en réalité concentrer le risque. C'est un exemple symptomatique de la manière dont une politique bien intentionnée peut avoir des conséquences imprévues dans une économie complexe et interconnectée. Les émetteurs de stablecoins demandent essentiellement le droit de rester à l'écart des banques, arguant que l'endroit le plus sûr pour l'argent numérique est la dette publique, et non le grand livre d'une banque commerciale.
Naviguer dans un paysage en mutation
En fin de compte, l'impasse entre les émetteurs et les régulateurs européens est un test pour l'avenir de la finance numérique. Si Circle et Tether réussissent à assouplir les règles relatives aux réserves, cela pourrait créer un précédent mondial sur la manière dont les stablecoins sont gérés. Cela validerait l'idée que la monnaie numérique est une classe d'actifs distincte qui nécessite son propre ensemble de normes de sécurité, plutôt qu'une simple extension numérique du système bancaire.
Dans les coulisses de cette tendance, il y a un changement clair dans notre définition de la stabilité financière. Nous passons d'un système basé sur la confiance institutionnelle à un système basé sur des réserves transparentes et vérifiables. La blockchain agit comme un coffre-fort de banque en verre, mais seulement si les actifs à l'intérieur sont réellement liquides et accessibles. Lier ces actifs au système bancaire traditionnel obscurcit cette transparence et introduit des risques que la technologie était censée contourner.
À l'approche de la fin 2026, la résolution de ce différend déterminera la forme de l'économie numérique européenne. Pour le citoyen moyen, c'est un rappel à regarder au-delà du marketing et des labels réglementaires. Comprendre la mécanique de votre argent est la première étape vers la résilience financière. Que vous déteniez de l'argent dans un portefeuille, une banque ou une application numérique, la responsabilité ultime de l'évaluation des risques vous incombe. Remettre en question la sécurité des systèmes que nous tenons pour acquis n'est pas seulement un exercice académique ; c'est une habitude nécessaire pour naviguer dans un monde économique en mutation.
Points clés pour l'investisseur averti
- Questionnez la réserve : Recherchez ce qui garantit réellement le stablecoin que vous utilisez. Si la majorité se trouve dans des dépôts bancaires, considérez la santé de ces banques.
- La réglementation n'est pas un bouclier : Un actif réglementé peut toujours comporter des risques systémiques. Comprenez les règles spécifiques qui régissent vos actifs numériques.
- La diversité est la sécurité : Ne gardez pas tout votre argent numérique dans un seul jeton ou sur une seule plateforme d'échange. La fragmentation du marché exige une approche diversifiée de la liquidité personnelle.
- Surveillez les tendances mondiales : Les changements dans la législation européenne influencent souvent les régulateurs aux États-Unis et en Asie. Rester informé des évolutions internationales vous aide à anticiper les changements sur votre marché local.
Sources : European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.



On se retrouve de l'autre côté.
Notre solution de messagerie cryptée de bout en bout et de stockage en nuage constitue le moyen le plus puissant d'échanger des données en toute sécurité, garantissant ainsi la sûreté et la confidentialité de vos données.
/ Créer un compte gratuit
