


Reguliavimas, dėl kurio jūsų stabiliosios kriptovaliutos gali tapti mažiau stabilios
Dešimtmečius fizinė piniginė buvo paprastas asmeninio turto barometras. Stora banknotų krūva reiškė likvidumą ir neatidėliotiną perkamąją galią, o plona – poreikį taupyti. Šiandien ši piniginė yra programėlė ekrane, o banknotai – skaitmeniniai žetonai, vadinami stabiliosiomis kriptovaliutomis (angl. stablecoins). Šis turtas yra paplitęs šiuolaikinėje finansų sistemoje ir veikia kaip tiltas tarp nepastovaus kriptovaliutų pasaulio ir visiems gerai pažįstamos JAV dolerio vertės. Mes elgiamės su jomis kaip su grynaisiais pinigais, kai kuriose pasaulio dalyse naudojame jas maisto produktams pirkti ir saugome jas kaip saugų prieglobstį rinkos audrų metu. Paradoksalu, tačiau pačios taisyklės, sukurtos tam, kad šie skaitmeniniai doleriai Europoje taptų saugesni, dabar susiduria su aršiu jas leidžiančių bendrovių pasipriešinimu.
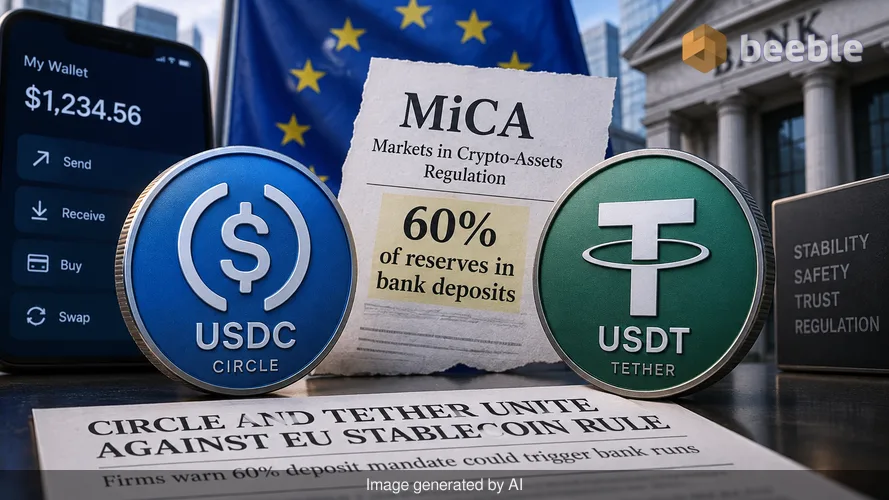
„Circle“ ir „Tether“ yra du didžiausi šios srities žaidėjai. Istoriškai jie buvo aršūs varžovai, kovojantys dėl rinkos dalies ir naudotojų pasitikėjimo. „Circle“, USDC leidėja, didžiuojasi skaidrumu ir reguliavimo atitiktimi. „Tether“, USDT leidėja, yra pramonės veteranė, dažnai kritikuojama dėl neaiškaus rezervų valdymo. Todėl, kai šie du milžinai randa bendrą kalbą, finansų pasaulis tai pastebi. Šiuo metu jie vieningai pasisako prieš konkrečią Europos Sąjungos kriptoturto rinkų reglamento, geriau žinomo kaip MiCA, nuostatą. Ši taisyklė reikalauja, kad stabiliųjų kriptovaliutų leidėjai 60 % savo rezervų laikytų bankų indėliuose. Nors tai skamba kaip apsaugos priemonė, „Circle“ ir „Tether“ teigia, kad tai sukuria sisteminę riziką, galinčią sukelti būtent tokį masinį lėšų atsiėmimą iš bankų, kokio šiuo reguliavimu siekiama išvengti.
Bankų indėlių spąstai
Norint suprasti šių leidėjų nepasitenkinimą, reikia pažvelgti į tai, kaip stabiliosios kriptovaliutos veikia „po gaubtu“. Iš esmės stabiliosios kriptovaliutos yra skaitmeninis skolos raštelis. Kiekvienam apyvartoje esančiam žetonui leidėjas privalo turėti vieną dolerį rezerve. Tradiciškai leidėjai pirmenybę teikia šių rezervų laikymui trumpalaikiuose JAV iždo vekseliuose. Šis valstybės remiamas turtas yra likvidus ir saugus. Tai finansinis stiklinio banko seifo atitikmuo: visi gali matyti turtą, o jo vertė neišnyksta, jei žlunga vienas bankas.
Europos MiCA sistema keičia šią matematiką. Versdama leidėjus 60 % savo grynųjų pinigų laikyti tradicinėse banko sąskaitose, reguliavimas susieja skaitmeninių pinigų likimą su bankų sektoriaus sveikata. Kasdieniais terminais tariant, tai panašu į nurodymą, kad savo santaupas galite apsaugoti tik atiduodami jas kaimynui, kuris anksčiau yra praradęs pinigų. Bankai nėra seifai; tai verslai, kurie skolina gautus pinigus. Jei bankas žlunga, indėliams, viršijantiems tam tikrą ribą, dažnai kyla pavojus. Vadinasi, stabiliosios kriptovaliutos, kurios 60 % yra padengtos bankų indėliais, yra tik tiek stabilios, kiek stabilūs patys bankai.
Finansiniu požiūriu šis reikalavimas sukuria vieną kritinį gedimo tašką. Jei žlunga didelis Europos bankas, stabiliųjų kriptovaliutų leidėjas gali prarasti prieigą prie lėšų, reikalingų žetonams išpirkti. Tai sukelia domino efektą. Naudotojai pamato naujienas, kyla panika ir jie bando parduoti savo žetonus visi vienu metu. Žvelgiant per šią ekonominę prizmę, reguliavimas, skirtas saugumui užtikrinti, iš tikrųjų nutiesia tiltą užkratui plisti iš tradicinių finansų į kriptovaliutų rinką.
Pamokos iš netolimos praeities
Šis nerimas nėra teorinis. 2023 m. pradžioje „Silicon Valley Bank“ žlugimas sukėlė sukrėtimus skaitmeninio turto rinkoje. „Circle“ tame banke laikė dalį savo USDC rezervų. Bankui žlungant, USDC prarado vieno dolerio susiejimą ir nukrito iki maždaug 88 centų. Rinka panikavo, nes „saugūs“ grynieji pinigai įstrigo žlungančioje institucijoje. Nors JAV vyriausybė galiausiai ėmėsi saugoti visus indėlininkus, šis įvykis paliko gilią žaizdą kolektyvinėje pramonės psichikoje.
„Circle“ dabar naudojasi šia istorija, teigdama, kad MiCA yra ydinga. Bendrovė teigia, kad tik trys iš 25 didžiausių pasaulio stabiliųjų kriptovaliutų – USDC, USDG ir EURC – šiuo metu atitinka MiCA reikalavimus. Likusi rinkos dalis lieka už bloko reguliavimo ribų. „Circle“ teigia, kad dabartinės taisyklės yra per griežtos pasauliniams žaidėjams. Vietoj to jie siūlo pripažinimo režimą. Tai leistų Europos Komisijai pripažinti užsienyje reguliuojamas stabiliąsias kriptovaliutas, jei jų kilmės šalyje galioja lygiaverčiai standartai. Toks požiūris leistų leidėjams likti pirmiausia prižiūrimiems savo gimtosiose šalyse, kartu aptarnaujant Europos naudotojus per licencijuotas vietos institucijas.
Rinkų susiskaidymo grėsmė
Makro lygmeniu „Circle“ ir „Tether“ pasipriešinimas atspindi rinkos susiskaidymo baimę. Jei Europa pasauliniams leidėjams sudarys per sunkias ar rizikingas sąlygas veikti, tie leidėjai tiesiog sutelks dėmesį kitur. Dėl to Europos vartotojai turėtų mažiau pasirinkimo galimybių ir tai galbūt pastūmėtų juos link užsienio platformų, kurios neteikia jokios apsaugos. „Circle“ teigia, kad dabartinė MiCA struktūra atgraso nuo bendro leidimo (angl. multi-issuance). Tai praktika, kai Europos subjektas ir užsienio subjektas kartu leidžia žetoną. Apribojus šį modelį, stabiliosioms kriptovaliutoms tampa sunkiau cirkuliuoti visame pasaulyje išliekant atitiktoms vietos įstatymams.
Žvelgdami plačiau, matome didesnę įtampą tarp inovacijų ir institucinės kontrolės. Reguliuotojai nori įtraukti kriptovaliutas į esamos bankų sistemos skėtį. Jie laiko bankus stabiliais, reguliuojamais inkarais. Tačiau kriptovaliutų pramonė bankus vertina kaip nepastovius ir linkusius į sistemines krizes. Tai esminis nesutarimas dėl saugumo prigimties. Mažmeniniam investuotojui šios diskusijos yra svarbios, nes jos lemia, kur iš tikrųjų guli jų pinigai. Jei jūsų skaitmeninis doleris yra tik vidutinio dydžio Europos banko indėlio pakaitalas, jūs susiduriate su to banko kredito rizika.
Kodėl tai turėtų rūpėti paprastiems naudotojams
Praktiškai kalbant, dauguma žmonių naudoja stabiliąsias kriptovaliutas, nes nori išvengti tradicinės bankininkystės trinties. Pinigų pervedimas per sienas dažnai yra lėtas ir brangus. Stabiliosios kriptovaliutos transakcija įvyksta beveik akimirksniu ir kainuoja centus. Tai apčiuopiamas finansinio naudingumo pagerėjimas. Tačiau jei MiCA privers šiuos žetonus elgtis lygiai taip pat kaip bankų indėlius, unikalūs technologijos pranašumai pradės nykti. Mokesčiai gali kilti, o greitis gali sumažėti, kad prisitaikytų prie lėtai judančios senosios finansų pasaulio „santechnikos“.
Individualiu lygmeniu ši reguliavimo kova pabrėžia, kaip svarbu suprasti, kas pagrindžia jūsų turtą. Daugelis žmonių mano, kad „reguliuojamas“ visada reiškia „saugesnis“. Šiuo konkrečiu atveju reguliavimas iš tikrųjų gali sutelkti riziką. Tai simptominis pavyzdys, kaip geranoriška politika sudėtingoje, tarpusavyje susijusioje ekonomikoje gali turėti nenumatytų pasekmių. Stabiliųjų kriptovaliutų leidėjai iš esmės prašo teisės laikytis atokiau nuo bankų, teigdami, kad saugiausia vieta skaitmeniniams pinigams yra valstybės skola, o ne komercinio banko didžioji knyga.
Navigacija kintančiame kraštovaizdyje
Galiausiai, priešprieša tarp leidėjų ir Europos reguliuotojų yra skaitmeninių finansų ateities išbandymas. Jei „Circle“ ir „Tether“ pavyks sušvelninti rezervų taisykles, tai gali tapti pasauliniu precedentu, kaip valdomos stabiliosios kriptovaliutos. Tai patvirtintų idėją, kad skaitmeniniai pinigai yra atskira turto klasė, kuriai reikalingi savi saugumo standartai, o ne tik skaitmeninis bankų sistemos tęsinys.
Už šios tendencijos užkulisių vyksta aiškus poslinkis tame, kaip mes apibrėžiame finansinį stabilumą. Mes tolstame nuo sistemos, pagrįstos instituciniu pasitikėjimu, link sistemos, pagrįstos skaidriais, patikrinamais rezervais. Blokų grandinė veikia kaip stiklinis banko seifas, bet tik tuo atveju, jei viduje esantis turtas yra tikrai likvidus ir prieinamas. Šio turto susiejimas su tradicine bankų sistema aptemdo tą skaidrumą ir sukelia riziką, kurią technologijos buvo sukurtos apeiti.
Žvelgiant į 2026 m. pabaigą, šio ginčo sprendimas nulems Europos skaitmeninės ekonomikos formą. Vidutiniam žmogui tai priminimas žiūrėti toliau nei rinkodara ir reguliavimo antspaudai. Savo pinigų mechanikos supratimas yra pirmas žingsnis link finansinio atsparumo. Nesvarbu, ar laikote grynuosius piniginėje, banke ar skaitmeninėje programėlėje, galutinė atsakomybė už rizikos vertinimą tenka jums. Abejojimas sistemų, kurias laikome savaime suprantamomis, saugumu nėra tik akademinis pratimas; tai būtinas įprotis naršant kintančiame ekonominiame pasaulyje.
Pagrindinės įžvalgos sąmoningam investuotojui
- Kvestionuokite rezervą: Pasidomėkite, kas iš tikrųjų pagrindžia jūsų naudojamą stabiliąją kriptovaliutą. Jei didžioji dalis yra bankų indėliuose, įvertinkite tų bankų sveikatą.
- Reguliavimas nėra skydas: Reguliuojamas turtas vis tiek gali kelti sisteminę riziką. Supraskite konkrečias taisykles, kurios valdo jūsų skaitmeninį turtą.
- Įvairovė yra saugumas: Nelaikykite visų savo skaitmeninių grynųjų pinigų viename žetone ar vienoje keitykloje. Rinkos susiskaidymas reikalauja diversifikuoto požiūrio į asmeninį likvidumą.
- Stebėkite pasaulines tendencijas: Europos teisės pokyčiai dažnai daro įtaką JAV ir Azijos reguliuotojams. Informuotumas apie tarptautinius poslinkius padeda numatyti pokyčius jūsų vietinėje rinkoje.
Šaltiniai: European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.



Iki pasimatymo kitoje pusėje.
Pašto ir debesies saugojimo sprendimas suteikia galingiausias saugaus keitimosi duomenimis priemones, užtikrinančias jūsų duomenų saugumą ir privatumą.
/ Sukurti nemokamą paskyrą
