


La regulación que podría hacer que su stablecoin sea menos estable
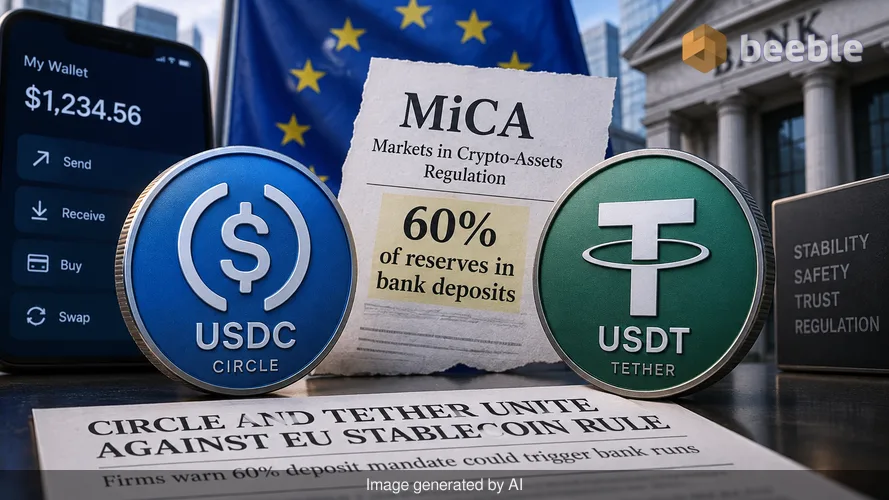
Durante décadas, la billetera física fue un simple barómetro de la riqueza personal. Un fajo grueso de billetes significaba liquidez y poder adquisitivo inmediato, mientras que uno delgado señalaba la necesidad de ahorro. Hoy, esa billetera es una aplicación en una pantalla, y los billetes son tokens digitales conocidos como stablecoins (monedas estables). Estos activos son omnipresentes en el sistema financiero moderno, actuando como un puente entre el volátil mundo de las criptomonedas y el valor familiar del dólar estadounidense. Las tratamos como efectivo, las usamos para comprar víveres en algunas partes del mundo y las almacenamos por seguridad durante las tormentas del mercado. Paradójicamente, las mismas reglas diseñadas para hacer que estos dólares digitales sean más seguros en Europa enfrentan ahora una feroz resistencia por parte de las empresas que los emiten.
Circle y Tether son los dos actores más grandes en este espacio. Históricamente, han sido rivales acérrimos, compitiendo por la cuota de mercado y la confianza de los usuarios. Circle, el emisor de USDC, se enorgullece de su transparencia y cumplimiento regulatorio. Tether, el emisor de USDT, es el veterano de la industria, a menudo criticado por su opaca gestión de reservas. En consecuencia, cuando estos dos gigantes encuentran puntos en común, el mundo financiero presta atención. Actualmente están unidos contra una disposición específica en el Reglamento de Mercados de Criptoactivos de la Unión Europea, mejor conocido como MiCA. Esta norma exige que los emisores de stablecoins mantengan el 60% de sus reservas en depósitos bancarios. Si bien esto suena como una medida de protección, Circle y Tether argumentan que crea un riesgo sistémico que podría conducir al tipo exacto de corrida bancaria que la regulación pretende evitar.
La trampa del depósito bancario
Para entender la frustración de estos emisores, uno debe observar cómo funciona una stablecoin internamente. En su esencia, una stablecoin es un pagaré digital. Por cada token en circulación, se supone que el emisor debe mantener un dólar en reserva. Tradicionalmente, los emisores prefieren mantener estas reservas en letras del Tesoro de los EE. UU. a corto plazo. Estos activos respaldados por el gobierno son líquidos y seguros. Son el equivalente financiero a una bóveda bancaria de cristal: todos pueden ver los activos, y su valor no desaparece si un solo banco quiebra.
El marco MiCA de Europa cambia este cálculo. Al obligar a los emisores a colocar el 60% de su efectivo en cuentas bancarias tradicionales, la regulación vincula el destino del dinero digital a la salud del sector bancario. En términos cotidianos, esto es como si le dijeran que solo puede proteger sus ahorros dándoselos a un vecino que tiene un historial de pérdida de dinero. Los bancos no son bóvedas; son negocios que prestan el dinero que reciben. Si un banco quiebra, los depósitos que superan cierto límite suelen estar en riesgo. En consecuencia, una stablecoin que está respaldada en un 60% por depósitos bancarios es solo tan estable como los propios bancos.
Financieramente hablando, este requisito introduce un punto único de falla. Si un banco europeo importante colapsa, el emisor de la stablecoin podría perder el acceso a los fondos necesarios para canjear los tokens. Esto crea un efecto dominó. Los usuarios ven las noticias, entran en pánico e intentan vender sus tokens todos a la vez. A través de este lente económico, la regulación destinada a brindar seguridad en realidad construye un puente para que el contagio viaje desde las finanzas tradicionales hacia el mercado cripto.
Lecciones del pasado reciente
Esta ansiedad no es teórica. A principios de 2023, el colapso del Silicon Valley Bank envió ondas de choque a través del mercado de activos digitales. Circle tenía una parte de sus reservas de USDC en ese banco. Cuando el banco quebró, el USDC perdió su paridad de un dólar, cayendo a aproximadamente 88 centavos. El mercado entró en pánico porque el efectivo "seguro" estaba atrapado en una institución fallida. Si bien el gobierno de los EE. UU. finalmente actuó para proteger a todos los depositantes, el evento dejó una profunda cicatriz en la psique colectiva de la industria.
Circle está utilizando ahora esta historia para argumentar que MiCA es defectuoso. La compañía afirma que solo tres de las 25 stablecoins más grandes del mundo —USDC, USDG y EURC— cumplen actualmente con MiCA. El resto del mercado permanece fuera del perímetro regulatorio del bloque. Circle sugiere que las reglas actuales son demasiado rígidas para los actores globales. Proponen, en su lugar, un régimen de reconocimiento. Esto permitiría a la Comisión Europea reconocer stablecoins reguladas en el extranjero si su país de origen tiene estándares equivalentes. Este enfoque permitiría que los emisores sigan siendo supervisados principalmente en sus países de origen mientras continúan sirviendo a los usuarios europeos a través de instituciones locales con licencia.
La amenaza de los mercados fragmentados
A nivel macro, el rechazo de Circle y Tether refleja un temor a la fragmentación del mercado. Si Europa hace que sea demasiado difícil o arriesgado operar para los emisores globales, esos emisores simplemente se centrarán en otros lugares. Esto dejaría a los consumidores europeos con menos opciones y potencialmente los empujaría hacia plataformas offshore que no ofrecen ninguna protección. Circle argumenta que la estructura actual de MiCA desalienta la multi-emisión. Esta es una práctica donde una entidad europea y una entidad extranjera emiten conjuntamente un token. Restringir este modelo dificulta que una stablecoin circule globalmente mientras cumple con las leyes locales.
Ampliando la perspectiva, vemos una tensión más amplia entre la innovación y el control institucional. Los reguladores quieren traer lo cripto bajo el paraguas del sistema bancario existente. Ven a los bancos como anclas estables y reguladas. Sin embargo, la industria cripto ve a los bancos como volátiles y propensos a crisis sistémicas. Este es un desacuerdo fundamental sobre la naturaleza de la seguridad. Para un inversor minorista, este debate importa porque dicta dónde se encuentra realmente su dinero. Si su dólar digital es solo un representante de un depósito en un banco europeo de tamaño mediano, usted está expuesto al riesgo crediticio de ese banco.
Por qué debería importarles a los usuarios cotidianos
En términos prácticos, la mayoría de las personas usan stablecoins porque quieren evitar la fricción de la banca tradicional. Mover dinero a través de las fronteras suele ser lento y costoso. Una transacción con stablecoin es casi instantánea y cuesta centavos. Es una mejora tangible en la utilidad financiera. Sin embargo, si MiCA obliga a estos tokens a comportarse exactamente como depósitos bancarios, los beneficios únicos de la tecnología comienzan a erosionarse. Las tarifas podrían aumentar y la velocidad podría disminuir para adaptarse a la lenta infraestructura del mundo financiero tradicional.
A nivel individual, esta lucha regulatoria resalta la importancia de entender qué respalda sus activos. Muchas personas asumen que "regulado" siempre significa "más seguro". En este caso específico, la regulación podría en realidad concentrar el riesgo. Es un ejemplo sintomático de cómo una política bien intencionada puede tener consecuencias no deseadas en una economía compleja e interconectada. Los emisores de stablecoins están pidiendo esencialmente el derecho a mantenerse alejados de los bancos, argumentando que el lugar más seguro para el dinero digital es la deuda pública, no el libro contable de un banco comercial.
Navegando un panorama cambiante
En última instancia, el enfrentamiento entre los emisores y los reguladores europeos es una prueba para el futuro de las finanzas digitales. Si Circle y Tether logran flexibilizar las reglas de reserva, podría sentar un precedente global sobre cómo se gestionan las stablecoins. Validaría la idea de que el dinero digital es una clase de activo distinta que requiere su propio conjunto de estándares de seguridad, en lugar de ser una mera extensión digital del sistema bancario.
Detrás de escena de esta tendencia, hay un cambio claro en cómo definimos la estabilidad financiera. Nos estamos alejando de un sistema basado en la confianza institucional y avanzando hacia uno basado en reservas transparentes y verificables. La cadena de bloques actúa como una bóveda bancaria de cristal, pero solo si los activos en su interior son verdaderamente líquidos y accesibles. Vincular esos activos al sistema bancario tradicional empaña esa transparencia e introduce riesgos que la tecnología fue diseñada para evitar.
A medida que nos acercamos al final de 2026, la resolución de esta disputa determinará la forma de la economía digital europea. Para la persona promedio, es un recordatorio para mirar más allá del marketing y los sellos regulatorios. Comprender la mecánica de su dinero es el primer paso hacia la resiliencia financiera. Ya sea que mantenga efectivo en una billetera, un banco o una aplicación digital, la responsabilidad final de la evaluación de riesgos recae en usted. Cuestionar la seguridad de los sistemas que damos por sentados no es solo un ejercicio académico; es un hábito necesario para navegar en un mundo económico cambiante.
Conclusiones clave para el inversor consciente
- Cuestione la reserva: Investigue qué respalda realmente la stablecoin que utiliza. Si la mayoría está en depósitos bancarios, considere la salud de esos bancos.
- La regulación no es un escudo: Un activo regulado aún puede conllevar riesgos sistémicos. Comprenda las reglas específicas que rigen sus activos digitales.
- La diversidad es seguridad: No mantenga todo su efectivo digital en un solo token o en un solo exchange. La fragmentación en el mercado requiere un enfoque diversificado para la liquidez personal.
- Observe las tendencias globales: Los cambios en la ley europea a menudo influyen en los reguladores de EE. UU. y Asia. Mantenerse informado sobre los cambios internacionales le ayuda a anticipar cambios en su mercado local.
Fuentes: European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.



Nos vemos en el otro lado.
Nuestra solución de correo electrónico cifrado y almacenamiento en la nube de extremo a extremo proporciona los medios más potentes para el intercambio seguro de datos, lo que garantiza la seguridad y la privacidad de sus datos.
/ Crear una cuenta gratuita
