


Регулирование, которое может сделать ваш стейблкоин менее стабильным
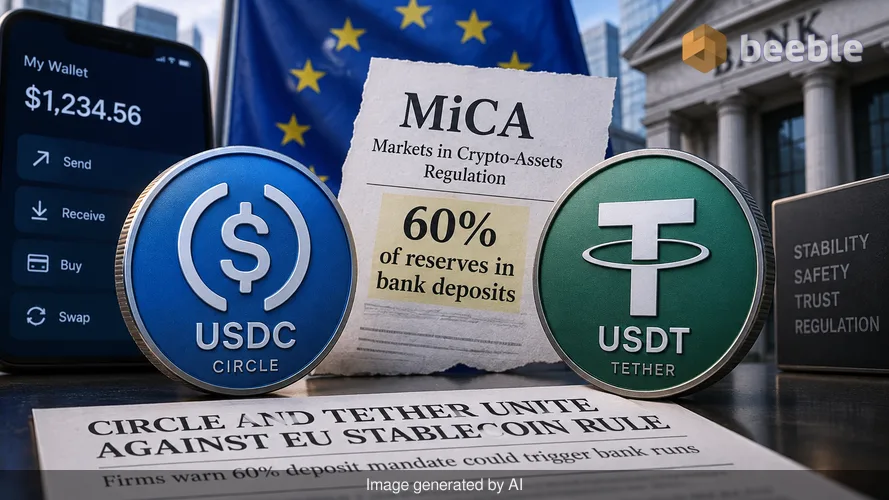
На протяжении десятилетий физический кошелек был простым барометром личного благосостояния. Толстая пачка купюр означала ликвидность и немедленную покупательную способность, в то время как тонкая сигнализировала о необходимости экономии. Сегодня этот кошелек — приложение на экране, а купюры — цифровые токены, известные как стейблкоины. Эти активы повсеместно распространены в современной финансовой системе, выступая в качестве моста между волатильным миром криптовалют и привычной стоимостью доллара США. Мы относимся к ним как к наличным, используем их для покупки продуктов в некоторых частях мира и храним их для безопасности во время рыночных потрясений. Парадоксально, но те самые правила, разработанные для того, чтобы сделать эти цифровые доллары более безопасными в Европе, теперь сталкиваются с яростным сопротивлением со стороны компаний, которые их выпускают.
Circle и Tether — два крупнейших игрока в этом пространстве. Исторически они были непримиримыми соперниками, конкурирующими за долю рынка и доверие пользователей. Circle, эмитент USDC, гордится прозрачностью и соблюдением нормативных требований. Tether, эмитент USDT, является ветераном индустрии, которого часто критикуют за непрозрачное управление резервами. Следовательно, когда эти два гиганта находят точки соприкосновения, финансовый мир обращает на это внимание. В настоящее время они объединились против конкретного положения Регламента Европейского союза о рынках криптоактивов, более известного как MiCA. Это правило требует от эмитентов стейблкоинов хранить 60% своих резервов в виде банковских депозитов. Хотя это звучит как защитная мера, Circle и Tether утверждают, что это создает системный риск, который может привести именно к тому типу массового изъятия средств из банков, который регулирование призвано предотвратить.
Ловушка банковских депозитов
Чтобы понять разочарование этих эмитентов, нужно посмотреть на то, как стейблкоин работает «под капотом». По своей сути стейблкоин — это цифровая долговая расписка. На каждый токен в обращении эмитент должен держать один доллар в резерве. Традиционно эмитенты предпочитают держать эти резервы в краткосрочных казначейских векселях США. Эти активы, обеспеченные государством, ликвидны и безопасны. Они являются финансовым эквивалентом стеклянного банковского хранилища: каждый может видеть активы, и их стоимость не исчезнет, если один банк обанкротится.
Европейская структура MiCA меняет эту математику. Заставляя эмитентов размещать 60% своих денежных средств на традиционных банковских счетах, регулирование привязывает судьбу цифровых денег к здоровью банковского сектора. Говоря простым языком, это все равно что сказать вам, что вы можете защитить свои сбережения, только отдав их соседу, который уже терял деньги в прошлом. Банки — это не хранилища; это предприятия, которые выдают кредиты из полученных ими денег. Если банк терпит крах, депозиты сверх определенного лимита часто оказываются под угрозой. Следовательно, стейблкоин, который на 60% обеспечен банковскими депозитами, стабилен лишь настолько, насколько стабильны сами банки.
С финансовой точки зрения это требование вводит единую точку отказа. Если крупный европейский банк рухнет, эмитент стейблкоинов может потерять доступ к средствам, необходимым для выкупа токенов. Это создает эффект домино. Пользователи видят новости, впадают в панику и пытаются продать свои токены все одновременно. Через эту экономическую призму регулирование, предназначенное для обеспечения безопасности, на самом деле строит мост для передачи «заражения» из традиционных финансов на крипторынок.
Уроки недавнего прошлого
Эта тревога не является теоретической. В начале 2023 года крах Silicon Valley Bank вызвал шок на рынке цифровых активов. У Circle была часть резервов USDC в этом банке. Когда банк обанкротился, USDC потерял свою привязку к одному доллару, упав примерно до 88 центов. Рынок запаниковал, потому что «безопасные» наличные застряли в рушащемся учреждении. Хотя правительство США в конечном итоге предприняло шаги для защиты всех вкладчиков, это событие оставило глубокий шрам на коллективной психике индустрии.
Circle сейчас использует эту историю, чтобы доказать несовершенство MiCA. Компания утверждает, что только три из 25 крупнейших стейблкоинов в мире — USDC, USDG и EURC — в настоящее время соответствуют требованиям MiCA. Остальная часть рынка остается за пределами регуляторного периметра блока. Circle предполагает, что текущие правила слишком жесткие для глобальных игроков. Вместо этого они предлагают режим признания. Это позволило бы Европейской комиссии признавать стейблкоины, регулируемые за рубежом, если в их родной стране действуют эквивалентные стандарты. Такой подход позволил бы эмитентам оставаться под основным надзором в своих странах, продолжая обслуживать европейских пользователей через лицензированные местные учреждения.
Угроза фрагментации рынков
На макроуровне противодействие со стороны Circle и Tether отражает страх перед фрагментацией рынка. Если Европа сделает работу глобальных эмитентов слишком сложной или рискованной, эти эмитенты просто сосредоточатся на других регионах. Это оставит европейских потребителей с меньшим выбором и потенциально подтолкнет их к офшорным платформам, которые вообще не предлагают никакой защиты. Circle утверждает, что нынешняя структура MiCA препятствует мульти-эмиссии. Это практика, когда европейское и иностранное юридические лица совместно выпускают токен. Ограничение этой модели затрудняет глобальное обращение стейблкоина при сохранении соответствия местным законам.
Если взглянуть шире, мы увидим более масштабное напряжение между инновациями и институциональным контролем. Регуляторы хотят подвести криптосферу под эгиду существующей банковской системы. Они рассматривают банки как стабильные, регулируемые якоря. Однако криптоиндустрия рассматривает банки как волатильные и склонные к системным кризисам институты. Это фундаментальное разногласие по поводу природы безопасности. Для розничного инвестора этот спор имеет значение, потому что он определяет, где на самом деле находятся его деньги. Если ваш цифровой доллар является лишь прокси-сервером для депозита в среднем европейском банке, вы подвержены кредитному риску этого банка.
Почему это должно волновать обычных пользователей
С практической точки зрения большинство людей используют стейблкоины, потому что хотят избежать трений традиционного банкинга. Перевод денег через границы часто происходит медленно и дорого. Транзакция стейблкоина почти мгновенна и стоит копейки. Это ощутимое улучшение финансовой полезности. Однако, если MiCA заставит эти токены вести себя в точности как банковские депозиты, уникальные преимущества технологии начнут стираться. Комиссии могут вырасти, а скорость может снизиться, чтобы подстроиться под медлительные механизмы устаревшего финансового мира.
На индивидуальном уровне эта регуляторная борьба подчеркивает важность понимания того, чем обеспечены ваши активы. Многие люди полагают, что «регулируемый» всегда означает «более безопасный». В данном конкретном случае регулирование может фактически концентрировать риск. Это симптоматичный пример того, как благие намерения в политике могут иметь непредвиденные последствия в сложной, взаимосвязанной экономике. Эмитенты стейблкоинов, по сути, просят права держаться подальше от банков, утверждая, что самое безопасное место для цифровых денег — это государственный долг, а не бухгалтерская книга коммерческого банка.
Навигация в меняющемся ландшафте
В конечном счете, противостояние между эмитентами и европейскими регуляторами является проверкой будущего цифровых финансов. Если Circle и Tether удастся добиться смягчения правил резервирования, это может создать глобальный прецедент того, как управляются стейблкоины. Это подтвердило бы идею о том, что цифровые деньги являются отдельным классом активов, требующим собственного набора стандартов безопасности, а не просто цифровым расширением банковской системы.
За кулисами этого тренда наблюдается четкий сдвиг в том, как мы определяем финансовую стабильность. Мы уходим от системы, основанной на институциональном доверии, к системе, основанной на прозрачных, проверяемых резервах. Блокчейн действует как стеклянное банковское хранилище, но только в том случае, если активы внутри него действительно ликвидны и доступны. Привязка этих активов к традиционной банковской системе затуманивает эту прозрачность и вносит риски, для обхода которых и была разработана технология.
По мере приближения к концу 2026 года разрешение этого спора определит облик европейской цифровой экономики. Для обычного человека это напоминание о том, что нужно смотреть глубже маркетинга и регуляторных штампов. Понимание механики ваших денег — это первый шаг к финансовой устойчивости. Независимо от того, храните ли вы наличные в кошельке, банке или цифровом приложении, окончательная ответственность за оценку рисков лежит на вас. Сомнение в безопасности систем, которые мы принимаем как должное, — это не просто академическое упражнение; это необходимая привычка для навигации в меняющемся экономическом мире.
Ключевые выводы для осознанного инвестора
- Изучайте резерв: Узнайте, чем на самом деле обеспечен стейблкоин, который вы используете. Если большая часть находится в банковских депозитах, оцените состояние этих банков.
- Регулирование — это не щит: Регулируемый актив все равно может нести системные риски. Разберитесь в конкретных правилах, которые управляют вашими цифровыми активами.
- Диверсификация — это безопасность: Не храните все свои цифровые деньги в одном токене или на одной бирже. Фрагментация рынка требует диверсифицированного подхода к личной ликвидности.
- Следите за глобальными трендами: Изменения в европейском законодательстве часто влияют на регуляторов в США и Азии. Информированность о международных сдвигах поможет вам предвидеть изменения на вашем местном рынке.
Источники: Руководящие принципы MiCA Европейского банковского управления (EBA), отчеты о прозрачности Circle Internet Financial, консолидированный отчет о резервах Tether Limited, документация Европейской комиссии по структуре регуляторной эквивалентности.



До встречи на другой стороне.
Наше решение для электронной почты и облачного хранения данных со сквозным шифрованием обеспечивает наиболее мощные средства безопасного обмена данными, гарантируя их сохранность и конфиденциальность.
/ Создать бесплатный аккаунт
