


वह विनियमन जो आपके स्टेबलकॉइन को कम स्थिर बना सकता है
दशकों तक, भौतिक बटुआ व्यक्तिगत धन का एक सरल बैरोमीटर था। नोटों की एक मोटी गड्डी का अर्थ था तरलता और तत्काल क्रय शक्ति, जबकि एक पतली गड्डी मितव्ययिता की आवश्यकता का संकेत देती थी। आज, वह बटुआ स्क्रीन पर एक एप्लिकेशन है, और नोट डिजिटल टोकन हैं जिन्हें स्टेबलकॉइन्स (stablecoins) के रूप में जाना जाता है। ये संपत्तियां आधुनिक वित्तीय प्रणाली में व्यापक हैं, जो क्रिप्टो की अस्थिर दुनिया और अमेरिकी डॉलर के परिचित मूल्य के बीच एक सेतु का काम करती हैं। हम उनके साथ नकदी जैसा व्यवहार करते हैं, दुनिया के कुछ हिस्सों में किराने का सामान खरीदने के लिए उनका उपयोग करते हैं, और बाजार के तूफानों के दौरान सुरक्षा के लिए उन्हें संग्रहीत करते हैं। विरोधाभास यह है कि, यूरोप में इन डिजिटल डॉलरों को सुरक्षित बनाने के लिए डिज़ाइन किए गए नियम अब उन्हें जारी करने वाली कंपनियों के कड़े विरोध का सामना कर रहे हैं।
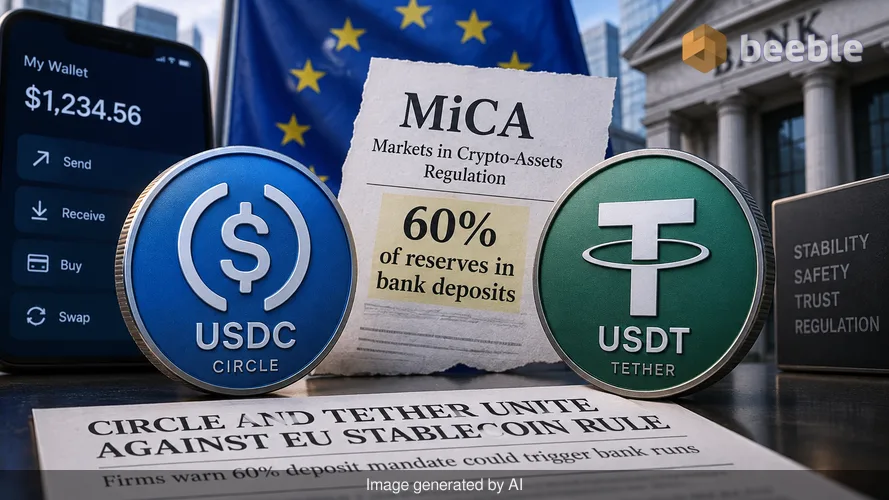
सर्कल (Circle) और टेदर (Tether) इस क्षेत्र के दो सबसे बड़े खिलाड़ी हैं। ऐतिहासिक रूप से, वे कट्टर प्रतिद्वंद्वी रहे हैं, जो बाजार हिस्सेदारी और उपयोगकर्ता विश्वास के लिए प्रतिस्पर्धा करते हैं। USDC का जारीकर्ता सर्कल, पारदर्शिता और नियामक अनुपालन पर गर्व करता है। USDT का जारीकर्ता टेदर, उद्योग का दिग्गज है, जिसकी अक्सर उसके अपारदर्शी आरक्षित प्रबंधन के लिए आलोचना की जाती है। नतीजतन, जब ये दो दिग्गज साझा जमीन तलाशते हैं, तो वित्तीय दुनिया का ध्यान इस ओर जाता है। वे वर्तमान में यूरोपीय संघ के 'मार्केट्स इन क्रिप्टो-एसेट्स रेगुलेशन' (MiCA) के एक विशिष्ट प्रावधान के खिलाफ एकजुट हैं। यह नियम स्टेबलकॉइन जारीकर्ताओं को अपने भंडार का 60% बैंक जमा में रखने की आवश्यकता रखता है। हालांकि यह एक सुरक्षात्मक उपाय जैसा लगता है, सर्कल और टेदर का तर्क है कि यह एक प्रणालीगत जोखिम पैदा करता है जिससे ठीक उसी प्रकार का 'बैंक रन' हो सकता है जिसे रोकने का लक्ष्य यह विनियमन रखता है।
बैंक जमा का जाल
इन जारीकर्ताओं की हताशा को समझने के लिए, यह देखना होगा कि एक स्टेबलकॉइन आंतरिक रूप से कैसे काम करता है। अपने मूल में, एक स्टेबलकॉइन एक डिजिटल IOU (ऋण पत्र) है। संचलन में प्रत्येक टोकन के लिए, जारीकर्ता के पास रिजर्व में एक डॉलर होना चाहिए। परंपरागत रूप से, जारीकर्ता इन रिजर्व को अल्पकालिक अमेरिकी ट्रेजरी बिलों में रखना पसंद करते हैं। ये सरकार समर्थित संपत्तियां तरल और सुरक्षित हैं। वे कांच के बैंक वॉल्ट के वित्तीय समकक्ष हैं: हर कोई संपत्ति देख सकता है, और यदि कोई एक बैंक विफल हो जाता है तो उनका मूल्य गायब नहीं होता है।
यूरोप का MiCA ढांचा इस गणित को बदल देता है। जारीकर्ताओं को अपनी 60% नकदी पारंपरिक बैंक खातों में डालने के लिए मजबूर करके, विनियमन डिजिटल पैसे के भाग्य को बैंकिंग क्षेत्र के स्वास्थ्य से जोड़ देता है। रोजमर्रा की शर्तों में, यह वैसा ही है जैसे आपसे कहा जाए कि आप अपनी बचत की रक्षा केवल उसे एक ऐसे पड़ोसी को देकर कर सकते हैं जिसका पैसा खोने का इतिहास रहा है। बैंक वॉल्ट नहीं हैं; वे व्यवसाय हैं जो प्राप्त धन को उधार देते हैं। यदि कोई बैंक विफल होता है, तो एक निश्चित सीमा से अधिक की जमा राशि अक्सर जोखिम में होती है। नतीजतन, एक स्टेबलकॉइन जो 60% बैंक जमा द्वारा समर्थित है, वह केवल बैंकों जितना ही स्थिर है।
वित्तीय दृष्टि से, यह आवश्यकता विफलता का एक एकल बिंदु (single point of failure) पेश करती है। यदि एक बड़ा यूरोपीय बैंक ढह जाता है, तो स्टेबलकॉइन जारीकर्ता टोकन भुनाने के लिए आवश्यक धन तक पहुंच खो सकता है। यह एक डोमिनो प्रभाव पैदा करता है। उपयोगकर्ता समाचार देखते हैं, वे घबरा जाते हैं, और वे एक साथ अपने टोकन बेचने की कोशिश करते हैं। इस आर्थिक लेंस के माध्यम से, सुरक्षा प्रदान करने के इरादे से बनाया गया विनियमन वास्तव में पारंपरिक वित्त से क्रिप्टो बाजार में संक्रमण (contagion) फैलने के लिए एक पुल बनाता है।
हाल के अतीत से सबक
यह चिंता सैद्धांतिक नहीं है। 2023 की शुरुआत में, सिलिकॉन वैली बैंक के पतन ने डिजिटल संपत्ति बाजार में हड़कंप मचा दिया था। सर्कल के पास उस बैंक में अपने USDC रिजर्व का एक हिस्सा था। जैसे ही बैंक विफल हुआ, USDC ने अपना एक-डॉलर का पेग (peg) खो दिया, और गिरकर लगभग 88 सेंट पर आ गया। बाजार घबरा गया क्योंकि "सुरक्षित" नकदी एक विफल संस्थान में फंस गई थी। हालांकि अमेरिकी सरकार अंततः सभी जमाकर्ताओं की सुरक्षा के लिए आगे आई, लेकिन इस घटना ने उद्योग के सामूहिक मानस पर एक गहरा घाव छोड़ दिया।
सर्कल अब इस इतिहास का उपयोग यह तर्क देने के लिए कर रहा है कि MiCA त्रुटिपूर्ण है। कंपनी का दावा है कि दुनिया के 25 सबसे बड़े स्टेबलकॉइन्स में से केवल तीन—USDC, USDG, और EURC—वर्तमान में MiCA के अनुरूप हैं। बाकी बाजार ब्लॉक के नियामक दायरे से बाहर है। सर्कल का सुझाव है कि वर्तमान नियम वैश्विक खिलाड़ियों के लिए बहुत कठोर हैं। वे इसके बजाय एक मान्यता शासन (recognition regime) का प्रस्ताव करते हैं। यह यूरोपीय आयोग को विदेशी-विनियमित स्टेबलकॉइन्स को मान्यता देने की अनुमति देगा यदि उनके गृह देश में समकक्ष मानक हैं। यह दृष्टिकोण जारीकर्ताओं को मुख्य रूप से उनके गृह देशों में पर्यवेक्षित रहने की अनुमति देगा, जबकि वे लाइसेंस प्राप्त स्थानीय संस्थानों के माध्यम से यूरोपीय उपयोगकर्ताओं की सेवा करना जारी रख सकेंगे।
खंडित बाजारों का खतरा
मैक्रो स्तर पर, सर्कल और टेदर का पीछे हटना बाजार के विखंडन के डर को दर्शाता है। यदि यूरोप वैश्विक जारीकर्ताओं के लिए काम करना बहुत कठिन या जोखिम भरा बनाता है, तो वे जारीकर्ता बस कहीं और ध्यान केंद्रित करेंगे। इससे यूरोपीय उपभोक्ताओं के पास कम विकल्प बचेंगे और संभावित रूप से वे अपतटीय (offshore) प्लेटफार्मों की ओर बढ़ेंगे जो कोई सुरक्षा प्रदान नहीं करते हैं। सर्कल का तर्क है कि वर्तमान MiCA संरचना बहु-जारी (multi-issuance) को हतोत्साहित करती है। यह एक ऐसी प्रथा है जहां एक यूरोपीय इकाई और एक विदेशी इकाई मिलकर एक टोकन जारी करती हैं। इस मॉडल को प्रतिबंधित करने से स्थानीय कानूनों के अनुरूप रहते हुए स्टेबलकॉइन के लिए विश्व स्तर पर प्रसारित होना कठिन हो जाता है।
विस्तृत परिप्रेक्ष्य में, हम नवाचार और संस्थागत नियंत्रण के बीच एक व्यापक तनाव देखते हैं। नियामक क्रिप्टो को मौजूदा बैंकिंग प्रणाली के दायरे में लाना चाहते हैं। वे बैंकों को स्थिर, विनियमित एंकर के रूप में देखते हैं। हालांकि, क्रिप्टो उद्योग बैंकों को अस्थिर और प्रणालीगत संकटों के प्रति संवेदनशील मानता है। यह सुरक्षा की प्रकृति के बारे में एक मौलिक असहमति है। एक खुदरा निवेशक के लिए, यह बहस मायने रखती है क्योंकि यह तय करती है कि उनका पैसा वास्तव में कहां रखा है। यदि आपका डिजिटल डॉलर एक मध्यम आकार के यूरोपीय बैंक में जमा राशि का केवल एक प्रतिनिधि है, तो आप उस बैंक के क्रेडिट जोखिम के संपर्क में हैं।
रोजमर्रा के उपयोगकर्ताओं को क्यों परवाह करनी चाहिए
व्यावहारिक रूप से, अधिकांश लोग स्टेबलकॉइन्स का उपयोग इसलिए करते हैं क्योंकि वे पारंपरिक बैंकिंग की घर्षण (friction) से बचना चाहते हैं। सीमाओं के पार पैसा भेजना अक्सर धीमा और महंगा होता है। एक स्टेबलकॉइन लेनदेन लगभग तात्कालिक होता है और इसमें बहुत कम लागत आती है। यह वित्तीय उपयोगिता में एक ठोस सुधार है। हालांकि, यदि MiCA इन टोकन को बिल्कुल बैंक जमा की तरह व्यवहार करने के लिए मजबूर करता है, तो तकनीक के अनूठे लाभ कम होने लगते हैं। शुल्क बढ़ सकते हैं, और विरासत वित्तीय दुनिया की धीमी गति के साथ तालमेल बिठाने के लिए गति कम हो सकती है।
व्यक्तिगत स्तर पर, यह नियामक लड़ाई आपकी संपत्ति के पीछे क्या है, इसे समझने के महत्व पर प्रकाश डालती है। बहुत से लोग मानते हैं कि "विनियमित" का अर्थ हमेशा "सुरक्षित" होता है। इस विशिष्ट मामले में, विनियमन वास्तव में जोखिम को केंद्रित कर सकता है। यह एक प्रतीकात्मक उदाहरण है कि कैसे नेक इरादे वाली नीति के एक जटिल, परस्पर जुड़ी अर्थव्यवस्था में अनपेक्षित परिणाम हो सकते हैं। स्टेबलकॉइन जारीकर्ता अनिवार्य रूप से बैंकों से दूर रहने का अधिकार मांग रहे हैं, उनका तर्क है कि डिजिटल पैसे के लिए सबसे सुरक्षित जगह सरकारी ऋण है, न कि किसी वाणिज्यिक बैंक का बहीखाता।
बदलते परिदृश्य में नेविगेट करना
अंततः, जारीकर्ताओं और यूरोपीय नियामकों के बीच का गतिरोध डिजिटल वित्त के भविष्य के लिए एक परीक्षा है। यदि सर्कल और टेदर रिजर्व नियमों को ढीला करने में सफल होते हैं, तो यह स्टेबलकॉइन्स के प्रबंधन के लिए एक वैश्विक मिसाल कायम कर सकता है। यह इस विचार को पुख्ता करेगा कि डिजिटल पैसा एक अलग परिसंपत्ति वर्ग है जिसके लिए अपने स्वयं के सुरक्षा मानकों की आवश्यकता होती है, न कि बैंकिंग प्रणाली का केवल एक डिजिटल विस्तार।
इस प्रवृत्ति के पीछे, हम वित्तीय स्थिरता को परिभाषित करने के तरीके में एक स्पष्ट बदलाव देख रहे हैं। हम संस्थागत विश्वास पर आधारित प्रणाली से हटकर पारदर्शी, सत्यापन योग्य भंडार पर आधारित प्रणाली की ओर बढ़ रहे हैं। ब्लॉकचेन एक कांच के बैंक वॉल्ट के रूप में कार्य करता है, लेकिन केवल तभी जब उसके अंदर की संपत्ति वास्तव में तरल और सुलभ हो। उन संपत्तियों को पारंपरिक बैंकिंग प्रणाली से जोड़ना उस पारदर्शिता को धुंधला करता है और उन जोखिमों को पेश करता है जिन्हें बायपास करने के लिए तकनीक को डिजाइन किया गया था।
जैसे-जैसे हम 2026 के अंत की ओर देखते हैं, इस विवाद का समाधान यूरोपीय डिजिटल अर्थव्यवस्था के आकार को निर्धारित करेगा। औसत व्यक्ति के लिए, यह मार्केटिंग और नियामक मुहरों से परे देखने की याद दिलाता है। अपने पैसे के तंत्र को समझना वित्तीय लचीलेपन की दिशा में पहला कदम है। चाहे आप बटुए में नकदी रखें, बैंक में, या डिजिटल ऐप में, जोखिम मूल्यांकन की अंतिम जिम्मेदारी आपकी है। जिन प्रणालियों को हम हल्के में लेते हैं उनकी सुरक्षा पर सवाल उठाना केवल एक अकादमिक अभ्यास नहीं है; यह एक बदलती आर्थिक दुनिया में नेविगेट करने के लिए एक आवश्यक आदत है।
जागरूक निवेशक के लिए मुख्य बातें
- रिजर्व पर सवाल उठाएं: शोध करें कि आपके द्वारा उपयोग किए जाने वाले स्टेबलकॉइन का वास्तव में समर्थन क्या है। यदि अधिकांश बैंक जमा में है, तो उन बैंकों के स्वास्थ्य पर विचार करें।
- विनियमन कोई ढाल नहीं है: एक विनियमित संपत्ति अभी भी प्रणालीगत जोखिम उठा सकती है। अपनी डिजिटल संपत्तियों को नियंत्रित करने वाले विशिष्ट नियमों को समझें।
- विविधता ही सुरक्षा है: अपनी सारी डिजिटल नकदी एक ही टोकन या एक ही एक्सचेंज पर न रखें। बाजार में विखंडन के लिए व्यक्तिगत तरलता के प्रति एक विविध दृष्टिकोण की आवश्यकता होती है।
- वैश्विक रुझानों पर नज़र रखें: यूरोपीय कानून में बदलाव अक्सर अमेरिका और एशिया के नियामकों को प्रभावित करते हैं। अंतरराष्ट्रीय बदलावों के बारे में सूचित रहने से आपको अपने स्थानीय बाजार में बदलावों का अनुमान लगाने में मदद मिलती है।
स्रोत: European Banking Authority (EBA) MiCA guidelines, Circle Internet Financial transparency reports, Tether Limited consolidated reserves report, European Commission regulatory equivalence framework documentation.



आप दूसरी तरफ देखिए।
हमारा एंड-टू-एंड एन्क्रिप्टेड ईमेल और क्लाउड स्टोरेज समाधान सुरक्षित डेटा एक्सचेंज का सबसे शक्तिशाली माध्यम प्रदान करता है, जो आपके डेटा की सुरक्षा और गोपनीयता सुनिश्चित करता है।
/ एक नि: शुल्क खाता बनाएं
