


Regulatsioon, mis võib muuta teie stabiilsusraha vähem stabiilseks
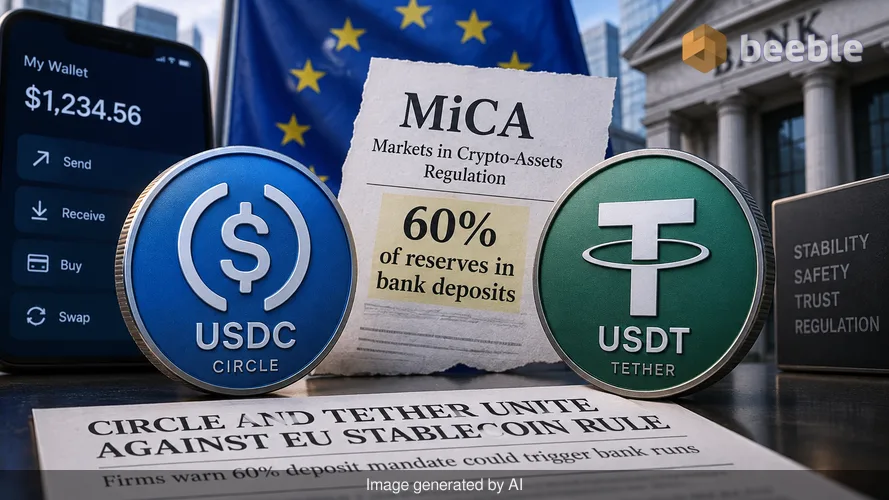
Aastakümneid oli füüsiline rahakott lihtne isikliku rikkuse baromeeter. Paks pakk rahatähti tähendas likviidsust ja vahetut ostujõudu, samas kui õhuke andis märku vajadusest kokkuhoiu järele. Täna on see rahakott rakendus ekraanil ja rahatähed on digitaalsed žetoonid, mida tuntakse stabiilsusrahana (stablecoins). Need varad on kaasaegses finantssüsteemis üldlevinud, toimides sillana volatiilse krüptomaailma ja USA dollari tuttava väärtuse vahel. Me kohtleme neid nagu sularaha, kasutame neid mõnes maailma osas toidukaupade ostmiseks ja hoiustame neid turvalisuse huvides turu tormide ajal. Paradoksaalsel kombel põrkuvad just need reeglid, mis on loodud digitaalsete dollarite turvalisemaks muutmiseks Euroopas, nüüd neid väljastavate ettevõtete ägeda vastupanuga.
Circle ja Tether on selle valdkonna kaks suurimat tegijat. Ajalooliselt on nad olnud lepitamatud rivaalid, võisteldes turuosa ja kasutajate usalduse pärast. Circle, USDC väljastaja, tunneb uhkust läbipaistvuse ja regulatiivse vastavuse üle. Tether, USDT väljastaja, on tööstuse veteran, keda on sageli kritiseeritud läbipaistmatu reservihalduse pärast. Järelikult, kui need kaks hiiglast leiavad ühise keele, paneb finantsmaailm seda tähele. Praegu on nad ühinenud Euroopa Liidu krüptovarade turgude määruse (tuntud kui MiCA) konkreetse sätte vastu. See reegel nõuab stabiilsusraha väljastajatelt 60% oma reservide hoidmist pangahoiustes. Kuigi see kõlab kaitsemeetmena, väidavad Circle ja Tether, et see tekitab süsteemse riski, mis võib viia just sellise pangajooksuni, mida regulatsioon püüab vältida.
Pangahoiuste lõks
Nende väljastajate pahameele mõistmiseks peab vaatama, kuidas stabiilsusraha "kapoti all" toimib. Olemuselt on stabiilsusraha digitaalne võlakiri. Iga ringluses oleva žetooni kohta peaks väljastaja hoidma reservis ühte dollarit. Traditsiooniliselt eelistavad väljastajad hoida neid reserve USA lühiajalistes riigivõlakirjades. Need riigi tagatud varad on likviidsed ja turvalised. Need on finantsiline ekvivalent klaasist pangaseifile: kõik näevad varasid ja nende väärtus ei kao, kui üksik pank ebaõnnestub.
Euroopa MiCA raamistik muudab seda matemaatikat. Sundides väljastajaid paigutama 60% oma sularahast traditsioonilistele pangakontodele, seob regulatsioon digitaalse raha saatuse pangandussektori tervisega. Igapäevaselt öeldes on see nagu käsk, et saate oma sääste kaitsta ainult andes need naabrile, kellel on raha kaotamise ajalugu. Pangad ei ole seifid; nad on ettevõtted, mis laenavad saadud raha välja. Kui pank ebaõnnestub, on teatud piiri ületavad hoiused sageli ohus. Järelikult on stabiilsusraha, mis on 60% ulatuses tagatud pangahoiustega, vaid nii stabiilne kui pangad ise.
Finantsiliselt võttes tekitab see nõue üheainsa tõrkepunkti (single point of failure). Kui mõni suur Euroopa pank kokku variseb, võib stabiilsusraha väljastaja kaotada juurdepääsu vahenditele, mis on vajalikud žetoonide lunastamiseks. See tekitab dominefekti. Kasutajad näevad uudiseid, satuvad paanikasse ja püüavad oma žetoone korraga müüa. Selle majandusliku prisma läbi vaadatuna ehitab turvalisuse tagamiseks mõeldud regulatsioon tegelikult silla nakkuse levimiseks traditsioonilisest rahandusest krüptoturule.
Õppetunnid lähiminevikust
See ärevus ei ole teoreetiline. 2023. aasta alguses saatis Silicon Valley Banki kokkuvarisemine digitaalvarade turule lööklaineid. Circle'il oli osa oma USDC reservidest just selles pangas. Panga krahhi ajal kaotas USDC oma ühe dollari taseme, langedes umbes 88 sendini. Turg sattus paanikasse, sest "turvaline" sularaha oli kinni ebaõnnestunud asutuses. Kuigi USA valitsus asus lõpuks kõiki hoiustajaid kaitsma, jättis see sündmus tööstuse kollektiivsesse psüühikasse sügava armi.
Circle kasutab nüüd seda ajalugu väitmaks, et MiCA on vigane. Ettevõte väidab, et maailma 25 suurimast stabiilsusrahast on praegu MiCA-ga kooskõlas vaid kolm — USDC, USDG ja EURC. Ülejäänud turg jääb väljapoole bloki regulatiivset perimeetrit. Circle viitab, et praegused reeglid on globaalsete tegijate jaoks liiga jäigad. Nad pakuvad selle asemel välja tunnustamisrežiimi. See võimaldaks Euroopa Komisjonil tunnustada välisriikides reguleeritud stabiilsusrahasid, kui nende koduriigis kehtivad samaväärsed standardid. Selline lähenemine võimaldaks väljastajatel jääda peamiselt oma koduriigi järelevalve alla, teenindades samal ajal Euroopa kasutajaid litsentseeritud kohalike asutuste kaudu.
Turu killustumise oht
Makrotasandil peegeldab Circle'i ja Tetheri vastuseis hirmu turu killustumise ees. Kui Euroopa muudab globaalsete väljastajate tegutsemise liiga keeruliseks või riskantseks, keskenduvad need väljastajad lihtsalt mujale. See jätaks Euroopa tarbijad vähemate valikutega ja tõukaks nad potentsiaalselt offshore-platvormide poole, mis ei paku üldse mingit kaitset. Circle väidab, et praegune MiCA struktuur pärsib ühisväljastamist (multi-issuance). See on praktika, kus Euroopa üksus ja välisriigi üksus väljastavad žetooni ühiselt. Selle mudeli piiramine muudab stabiilsusraha globaalse ringluse raskemaks, jäädes samal ajal vastavusse kohalike seadustega.
Vaadet laiendades näeme laiemat pinget innovatsiooni ja institutsionaalse kontrolli vahel. Regulaatorid tahavad tuua krüpto olemasoleva pangandussüsteemi katus alla. Nad näevad panku stabiilsete, reguleeritud ankrutena. Krüptotööstus aga näeb panku volatiilsetena ja kalduvatena süsteemsetele kriisidele. See on fundamentaalne erimeelsus turvalisuse olemuse üle. Jaenõustaja jaoks on see debatt oluline, sest see määrab, kus nende raha tegelikult asub. Kui teie digitaalne dollar on vaid volikiri hoiusele keskmise suurusega Euroopa pangas, olete avatud selle panga krediidiriskile.
Miks peaksid tavakasutajad hoolima
Praktiliselt võttes kasutab enamik inimesi stabiilsusrahasid, sest nad tahavad vältida traditsioonilise panganduse hõõrdumist. Raha liigutamine üle piiride on sageli aeglane ja kallis. Stabiilsusraha tehing on peaaegu hetkeline ja maksab sente. See on tuntav edasiminek finantsilises kasulikkuses. Kui aga MiCA sunnib neid žetoone käituma täpselt nagu pangahoiused, hakkavad tehnoloogia ainulaadsed eelised kahanema. Tasud võivad tõusta ja kiirus võib väheneda, et kohaneda vana finantsmaailma aeglase torustikuga.
Üksikisiku tasandil rõhutab see regulatiivne võitlus oma varade tagatise mõistmise tähtsust. Paljud inimesed eeldavad, et "reguleeritud" tähendab alati "turvalisemat". Antud juhul võib regulatsioon riski hoopis koondada. See on sümptomaatiline näide sellest, kuidas heade kavatsustega poliitikal võivad keerulises, omavahel seotud majanduses olla ettekavatsematud tagajärjed. Stabiilsusraha väljastajad paluvad sisuliselt õigust hoida pankadest eemale, väites, et digitaalse raha jaoks on kõige turvalisem koht riigivõlg, mitte kommertspanga bilanss.
Muutuval maastikul navigeerimine
Lõppkokkuvõttes on väljastajate ja Euroopa regulaatorite vaheline vastasseis digitaalse rahanduse tuleviku test. Kui Circle'il ja Tetheril õnnestub reservireegleid lõdvendada, võib see luua globaalse precedendi stabiilsusrahade haldamiseks. See kinnitaks ideed, et digitaalne raha on eraldiseisev varaklass, mis nõuab oma turvastandardeid, mitte pelgalt pangandussüsteemi digitaalne pikendus.
Selle suundumuse kulisside taga toimub selge nihe selles, kuidas me määratleme finantsstabiilsust. Me liigume institutsionaalsel usaldusel põhinevalt süsteemilt läbipaistvate ja kontrollitavate reservide süsteemi poole. Plokiahel toimib klaasist pangaseifina, kuid ainult siis, kui selles olevad varad on tõeliselt likviidsed ja kättesaadavad. Nende varade sidumine traditsioonilise pangandussüsteemiga varjutab seda läbipaistvust ja toob kaasa riske, millest möödahiilimiseks tehnoloogia loodi.
Vaadates 2026. aasta lõpu poole, määrab selle vaidluse lahendus Euroopa digitaalmajanduse kuju. Tavainimese jaoks on see meeldetuletus vaadata turundusest ja regulatiivsetest templitest kaugemale. Oma raha mehhanismide mõistmine on esimene samm finantsilise vastupidavuse suunas. Olenemata sellest, kas hoiate sularaha rahakotis, pangas või digirakenduses, lasub lõplik vastutus riski hindamise eest teil endal. Süsteemide turvalisuse küsitlemine, mida me peame iseenesestmõistetavaks, ei ole lihtsalt akadeemiline harjutus; see on vajalik harjumus muutuvas majandusmaailmas navigeerimiseks.
Olulised tähelepanekud teadlikule investorile
- Uurige reserve: Uurige, mis tegelikult tagab teie kasutatavat stabiilsusraha. Kui enamik on pangahoiustes, kaaluge nende pankade tervist.
- Regulatsioon ei ole kilp: Reguleeritud vara võib siiski kanda süsteemseid riske. Mõistke konkreetseid reegleid, mis valitsevad teie digitaalvarasid.
- Mitmekesisus on turvalisus: Ärge hoidke kogu oma digitaalset sularaha ühes žetoonis või ühes börsis. Turu killustatus nõuab hajutatud lähenemist isiklikule likviidsusele.
- Jälgige globaalseid trende: Muudatused Euroopa seadustes mõjutavad sageli regulaatoreid USA-s ja Aasias. Rahvusvaheliste nihketega kursis olemine aitab teil prognoosida muutusi oma kohalikul turul.
Allikad: Euroopa Pangandusjärelevalve (EBA) MiCA suunised, Circle Internet Financiali läbipaistvusaruanded, Tether Limitedi konsolideeritud reservide aruanne, Euroopa Komisjoni regulatiivse samaväärsuse raamistiku dokumentatsioon.



Kohtumiseni teisel poolel.
Meie läbivalt krüpteeritud e-posti ja pilvesalvestuse lahendus pakub kõige võimsamaid vahendeid turvaliseks andmevahetuseks, tagades teie andmete turvalisuse ja privaatsuse.
/ Tasuta konto loomin
